

【水瀬ケンイチの投資実践記】 投資とは売買することではなく「持っていること」

2000年頃、投資を始めたばかりの私は、日本の個別株を売買していた。安く買って、高く売る。それが投資だと信じて疑わなかった。
仕事中も、パソコンの画面の隅にYahoo!ファイナンスを小さく表示して、株価を見張っていた。保有銘柄に悪材料が出ると、一目散にトイレへ駆け込み、ケータイから売り注文を出す。当時の私は、それが投資家らしい機敏なふるまいだと思っていた。
デイ・トレーダーならぬ、「トイレ・トレーダー」である。生活は投資中心になり、今思えば、仕事も投資も中途半端だった。
それだけ必死に売買して、結果はどうだったか。2年ほど続けて、ほぼトントン。売買手数料の分だけマイナスだった。
ただ、当時の私が特別に愚かだったとは思わない。「投資とは売買のこと」と考えている人は、今も少なくないはずだ。だからこそ、ここで問いたい。投資の利益は、そもそもどこから生まれているのだろうか。
株式を育てるのは、ふつうの人々の欲望
企業は人を雇い、設備を使い、商品やサービスを生み出す。その付加価値から賃金や税金を払い、残った利益は出資者である株主のものになる。利益の一部は再投資され、企業はさらに大きな付加価値を生む。
この循環を回しているのは、関わる人それぞれの「もっと豊かになりたい」という、ごくふつうの欲望だ。
働く人は、より高い賃金を得たい。だから創意工夫して、よりよい商品やサービスを生み出す。買い手は、より安く、より便利なものを求めて、それに対価を払う。
株主は、より多くの配当や株価の上昇を求めて資本を投じ、経営者に利益の成長を求める。経営者はその資本で設備や人に投資し、事業を広げる。こうして生まれた利益が、また次の投資に回っていく。
資本主義経済の拡大再生産とは、この循環が自らを大きくしていく仕組みのことだ。
この仕組みが心強いのは、誰かの善意や立派な志ではなく、ふつうの人々の欲望に支えられている点だ。志は途中で尽きることもあるが、「もっとおいしいものを食べたい」「もっといい暮らしがしたい」という欲望は、そう簡単にはなくならない。
もちろん、すべての企業が成長できるわけではない。競争に敗れて消えていく企業もある。だが、その需要は別の企業が引き継ぎ、新しい企業も生まれてくる。個々の企業は入れ替わっても、経済全体の循環は止まらない。
世界中の株式に広く分散するインデックス投資は、この循環を丸ごと持つ方法でもある。人が豊かさを求めることをやめない限り、この仕組みは止まらないと私は考えている。
一国の株式市場が長く低迷することはあっても、世界全体の循環を持っていれば、特定の国の浮き沈みに賭けずに済む。もちろん、株式を持つことで報われるのは長い目で見た期待であって、毎年の結果を約束するものではない。
利益は株価を当てた人ではなく、「持っている人」のところに届く
この仕組みで見逃せないのは、その果実を受け取る権利が、株式を「持っている」ことで得られるという点だ。利益は配当として株主に支払われるか、社内に残って次の事業に使われる。どちらにしても、受け取るのは持っている人だ。株価の上げ下げを当てた人に配られるわけではない。
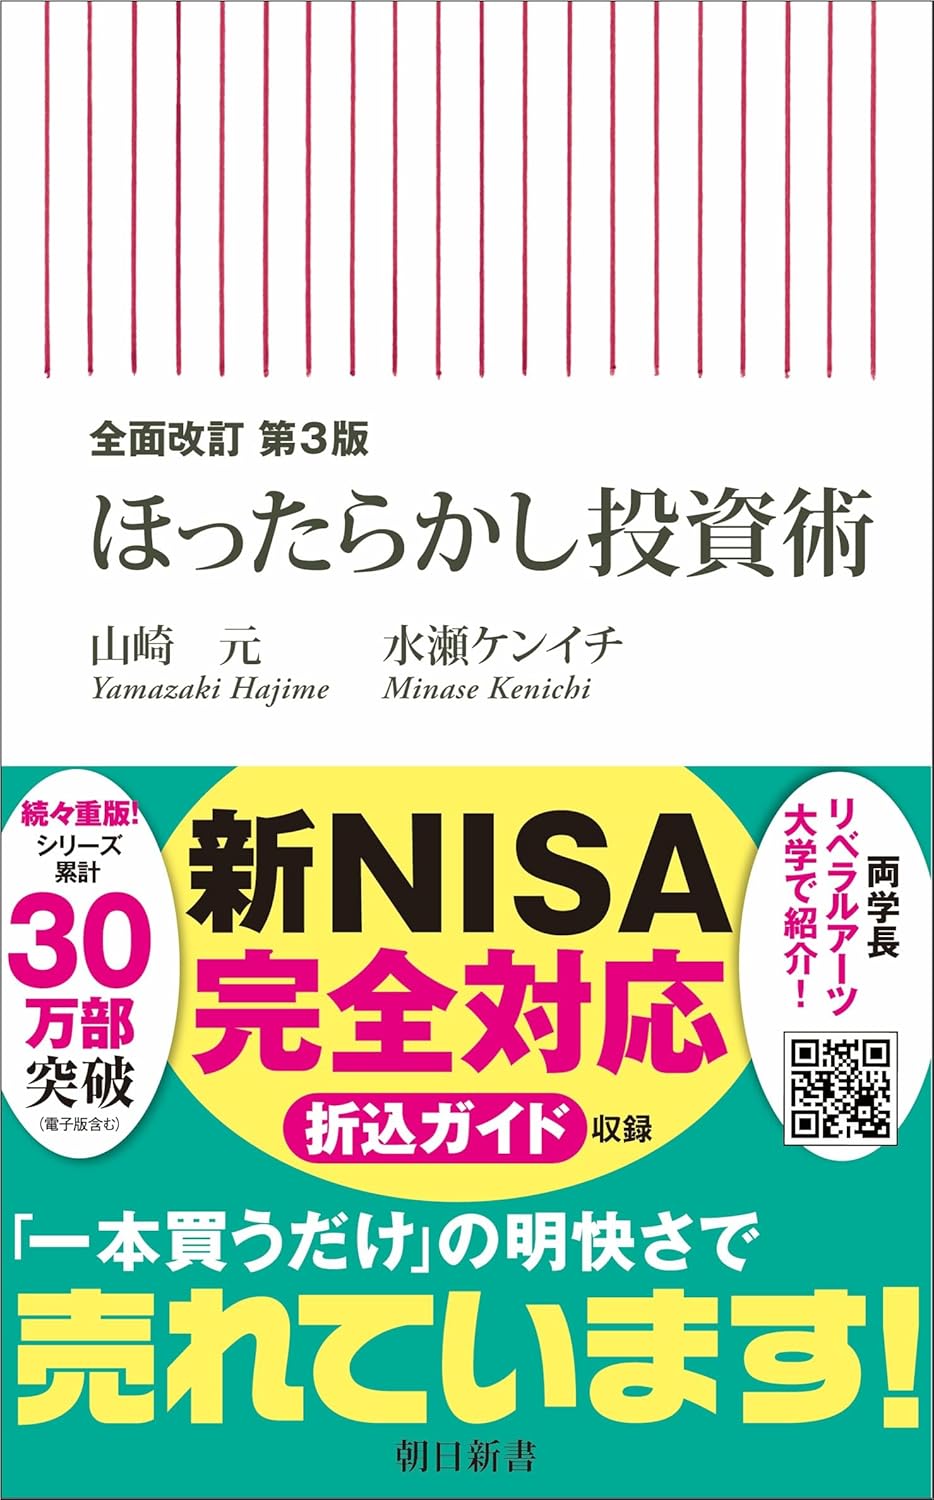
実は、この「株式はなぜ報われるのか」という問いは、故・山崎元さんと議論を重ねたテーマでもある。2022年に共著『全面改訂第3版 ほったらかし投資術』を書いたとき、山崎さんはリスクを引き受ける人に支払われる対価、つまり「リスクプレミアム」で説明し、私は「資本主義の拡大再生産」で説明しようとした。
当時はなかなか折り合わなかったが、今の私は、両者は対立する考え方ではなく、同じリターンを別の側から見た説明だと考えている。拡大再生産は、企業の利益というパイが大きくなり続ける理由を説明する。リスクプレミアムは、値動きのリスクを引き受ける株主に、そのパイの分け前が安全な資産より多く回る理由を説明する。
リスクプレミアムだけでは、株式が安全な資産より有利な理由は説明できても、リターンがプラスの方向へ向かう理由までは説明しきれない。そこを支えるのが、パイそのものを育てる拡大再生産だ。
パイが育ち、その分け前がリスクを取る人に回る。株式を持つ人は、この両面から報われると言える。
一方、売買はどうか。市場全体の平均に対しては、ある投資家が売買で平均を上回れば、その分だけ別の誰かが下回る。ノーベル経済学賞を受賞したウィリアム・シャープが示した、単純な算数だ。手数料などのコストを差し引けば、売買する人たち全体では平均を下回る。
つまり、保有は企業が生む果実を分け合うプラスサム、売買は平均との差を奪い合うマイナスサムだ。ここで私は、株式が過去に長期で報われてきたという実績を根拠にしていない。過去の成績は、将来を約束しないからだ。根拠は、人が豊かさを求め続ける限り、この仕組みは将来も変わらない、という一点にある。
投資家は、持ち続けるのが下手だ
理屈の上では、持ち続ければよい。ところが、それが難しい。しかも、その難しさは数字にも表れている。
米モーニングスターは毎年、米国の投資信託やETFを対象に、ファンドそのもののリターンと、そのファンドに投資した人が実際に得たリターンを比べる調査「Mind the Gap」を公表している。
2026年版によると、2025年末までの10年間で、ファンドの年率リターン9.9%に対し、投資家が得たリターンは8.7%だった。差は年1.2ポイントになる。
上がったところで買い、下がったところで売る。資金を出し入れするタイミングが悪いと、同じファンドを持っていても、ファンドほどには増えない。
たとえば下落の途中で怖くなって売り、回復を見届けてから買い戻せば、下落の痛みだけを受けて、回復の果実は取り逃がすことになる。差の大きさは算出方法によって変わるという指摘もあるが、値動きの大きいファンドほど差が開く傾向も報告されている。
背景にあるのが、人の心の癖だ。ダニエル・カーネマンらが提唱した行動経済学のプロスペクト理論によれば、人は同じ金額なら、利益よりも損失に強く反応する。目の前の値下がりが痛くて、売らずにはいられなくなる。
悪材料を見てトイレに駆け込んでいた私は、まさにその典型だった。市場ではなく、自分の心に振り回されていたのだ。
暴落時の「おはぎゃあ」に注意。SNSは、売りたくなる情報を増幅する
2000年頃は、パソコンの前を離れれば、相場の情報は途切れた。今はスマートフォンのSNSが、トイレの中にまで相場を連れてくる。
相場が下がれば、SNSのタイムラインには「おはぎゃあ」(朝、相場の下落を見て悲鳴を上げる、という意味)の投稿があふれる。損失額だけが強調され、元本や資産全体に占める割合は書かれていない。
株価が戻っても「おは安心」とはほとんど誰も投稿しないから、下落だけが大きく見える。上がれば上がったで、「簡単に稼げる」とうたう投稿が目につく。
こうしたノイズは、先に見た心の癖に燃料を注ぐ。だから、長期投資家にとって雑音でしかないアカウントは、ミュートやブロックで遠ざけてかまわない。判定基準は一つでいい。その情報を見て、目先の値動きにつられて売買したくなったら、それはノイズだ。
「ほったらかし投資」の極意。何もしないことは、れっきとした投資戦略だ
持ち続けるには、意志の力に頼らないほうがいい。相場が動けば、人の心が揺れるのは当然だからだ。
まず、積立を自動にしておく。毎月決まった日に決まった額を買う設定にすれば、相場を見て悩む場面そのものが減る。判断の機会が減れば、迷う機会も減る。
値下がりした月にも同じ額を買い続けるので、安いときには自然と多くの口数を買うことにもなる。
口座の残高も、毎日のぞく必要はない。証券会社のアプリから届く値動きの通知も、切っておいて困ることはない。私自身、保有する投資信託の内訳に目をやるのは、月に一度の積立のときと、年に2回のリバランス(資産配分の調整)のときくらいだ。
これは、私が長く続けてきた「ほったらかし投資」の考え方そのものだ。何もしないことは、怠けることではない。売買の誘惑から自分を守るための、れっきとした戦略である。
もちろん、「持っている」ことは、すべてを放置することではない。資産配分の点検だけは欠かさない。ただ、それ以外の日は、市場から距離を置いてよい。
「トイレ・トレーダー」卒業から25年。暴落を乗り越えた一つの決断
2002年にインデックス投資を始めてから、約25年がたつ。トイレに駆け込むことは、もうなくなった。
いちばん試されたのは、2008年のリーマン・ショックだ。世界中の株価が急落し、投資ブログの仲間にも、市場から去っていく人がいた。周囲からはバカ扱いもされた。それでも私は、当時のブログに「愚直に今までどおり」と書き、積立を続けた。夜はいつもどおり眠り、資産を売り払うことはしなかった。
その少し前、暴落が始まったばかりの2008年9月20日には、ブログにこう書いていた。インデックスファンドをバイ&ホールドする投資家のいちばん大事な仕事は、企業分析や経済分析ではなく、「ファンドを売りたくなった時に我慢すること」だ、と。
あの暴落の最中に売らなかったから、私はその後の急上昇を取り逃がさずに済んだ。持ち続けた時間そのものが、今の私の資産をつくっている。
2020年のコロナ・ショックのときも同じだ。保有資産はだいぶ目減りしたが、やっていたのは毎月1回の積立だけ。ブログには「平常運転です」と書いた。
悪材料のたびに売っていたトイレ・トレーダーは、売りたくなったら我慢する投資家になった。変わったのは相場ではない。私のほうだ。
投資家の仕事は「持っていること」
短期的には、売買で利益が出ることもあれば、損失が出ることもある。だが、長い目で見た投資の利益の源泉は、売買のうまさではない。企業が生み出し続ける果実を、持っている人が受け取る。それだけのことだ。
トイレに駆け込んでいた頃の私は、その果実が届く前に、自分から受け取る権利を手放していた。
だから、投資家の仕事は、銘柄やタイミングを当てることではない。持っていることだ。売りたくなる情報があふれる時代だからこそ、その単純な仕事をやり抜いた人が報われるのだと思う。
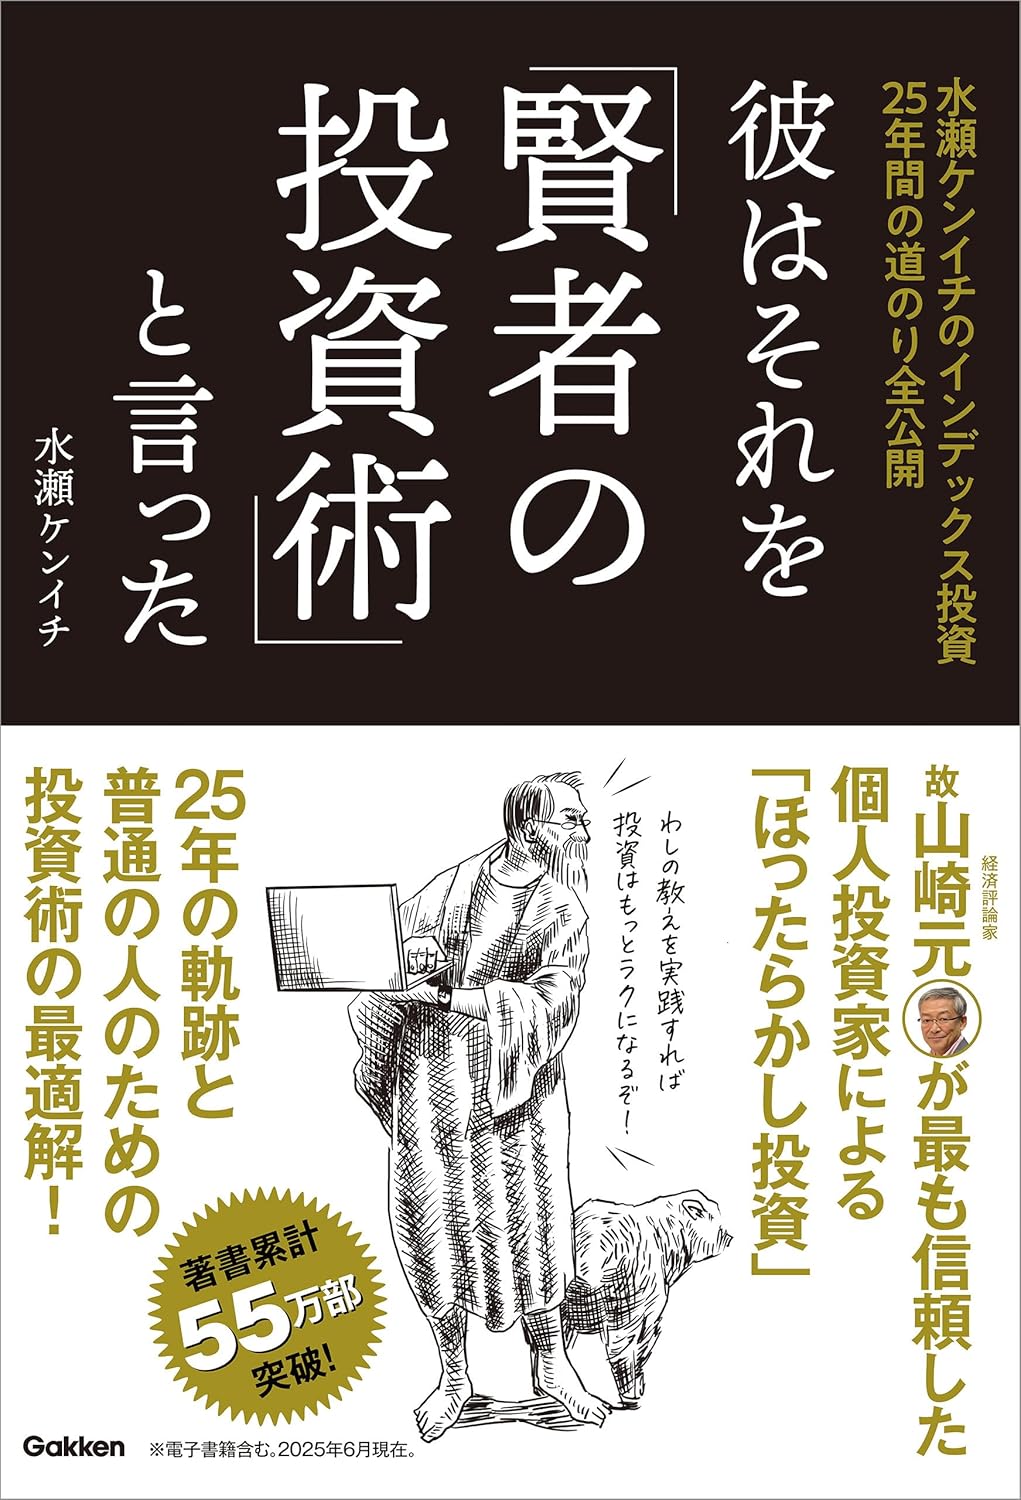
水瀬ケンイチさんの書籍のご紹介
水瀬ケンイチ(みなせ けんいち)
1973年、東京都生まれ。IT企業に勤める個人投資家。2005年より投資ブログ「梅屋敷商店街のランダム・ウォーカー」をはじめた、投資ブロガーの先駆け。経済評論家の山崎元氏との共著でインデックス投資を解説した『ほったらかし投資術』(朝日新書)がベストセラーになったほか、『お金は寝かせて増やしなさい』(フォレスト出版)、最新刊『彼はそれを「賢者の投資術」と言った』(Gakken)など著書多数。著書の累計部数は55万部を突破(2025年6月時点)。
関連記事

公式チャンネルで公開中!
招集通知がスマホの中に!