

【水瀬ケンイチの投資実践記】リバランスの目的は、儲けることではない

「含み益が大きいので、リバランスで売ると税金がかかってしまう。リバランスはしなくてもいいですか」
以前、こんな悩みを聞いたことがある。株価が上がり、資産配分の中で株式の割合が膨らんでいる。所定の配分に戻すには、値上がりした株式を売らなければならない。売れば、利益に税金がかかる。だから、このままにしておきたい、という相談だ。
気持ちはよくわかる。ただ、このまま放っておくと何が起きるのかを、先に見ておきたい。
株式60%:債券40%で運用を始めたとする。その後、株式が5割上昇し、債券は横ばいだったとしよう。何も売買していないのに、配分は株式約69%:債券約31%に変わっている。
この状態で、今度は株式が5割下落したとする。資産全体の損失は、当初の配分なら30%で済んだところが、約35%に広がる(債券の値動きはないものとした単純計算)。自分では何もしていないのに、リスクは勝手に上がっていくのだ。
今回は、この上がりすぎたリスクを元に戻す「リバランス」を取り上げたい。
「リバランス」は儲けではなく「決めたリスク」に戻すための必須作業
リバランスとは、運用しているうちに崩れた資産配分を、所定の配分に戻す作業である。上がりすぎた資産を売り、比率の下がった資産を買い足すのが基本の形だ。
冒頭の例でいえば、当初100の資産が、株式90:債券40の計130になっている。ここから株式を12売って債券を12買えば、株式78:債券52となり、60%:40%に戻る。
では、戻す先の「所定の配分」とは何か。第4回「『資産配分』は最大損失から逆算して決めるべし」で、資産配分は、暴落時にどこまでの損失なら耐えられるかを起点に決めると書いた。その配分こそが、戻す先である。ところが、一度決めた配分は、相場が動くたびに少しずつ崩れていく。決めっぱなしでは、守れないのだ。
つまり、リバランスの主目的は、リターンを増やすことではない。ポートフォリオ全体のリスクを、自分の許容範囲に収め続けることだ。
リバランスは、暴落で市場から退場しないための備えなのだ。
なお、NISAやiDeCo、特定口座など複数の口座を使っている場合も、配分は口座ごとではなく、預貯金など値動きの小さい資産も含めて、全口座を合算した資産全体で見る。
150km/hに気づいたら、まずブレーキ
冒頭の相談のように、「課税されるから、リバランスしたくない」と考える人は少なくない。だが私は、この考え方は危険だと思っている。
高速道路を運転していて、ふとメーターを見たら時速150kmが出ていたとする。前後に車はいないし、このまま走れば早く着く。それでも、まずはブレーキを踏んで100kmに落とすべきだ。到着時刻のことは、そのあとで考えればいい。事故を起こしたら、そこですべてが終わるからだ。
投資も同じだ。株式の比率が膨らんだまま暴落に遭えば、一発退場になりかねない。退場してしまえば、節約できた税金も意味をなさない。儲かっていようが損していようが、「投資は自分のリスク許容度の範囲内で」という鉄則に例外はない。
それに課税口座なら、リバランスで払う税金は、いずれにせよ払うべきお金だ。売らずに持ち続けても、いずれ取り崩すときに課税される。先に払うか、後で払うかの違いだ。失うのは、その税金を運用に回していれば得られたはずの利益だけだ。
とはいえ、課税はできれば先送りしたい。そこで私が長く基本にしてきたのが、「ノーセル・リバランス」だ。値上がりした資産は売らず、新たな資金で比率の下がった資産を買い足して、配分を戻す。売らないので、課税は発生しない。
ただし、必要な資金は意外に大きい。冒頭の例を売らずに戻すには、債券を20買い足して、株式90:債券60の計150にしなければならない。当初の資産の2割にあたる新たな資金だ。
運用資産が大きくなれば、なおさら難しい。私は現在、2億円を超える資産を運用している。たとえば株式の比率が5%上がっただけで、ずれは1,000万円を超えてしまう。
債券の買い足しだけでは追いつかないため、しぶしぶ株式を売り、債券を買ってリバランスしている。売るときは、昔買った高コストなファンドから手放していく。運用コストの高いものから整理でき、保有商品もすっきりする。
リバランス・ボーナスは「おまけ」
リバランスには、リターンを押し上げる効果もあるとされる。値上がりした資産を売り、値下がりした資産を買うので、結果的に「高く売って安く買う」ことになるからだ。これを「リバランス・ボーナス」と呼ぶ。
では、どのくらいの頻度でリバランスすれば、この効果は大きくなるのか。これは、調査によって結果が割れる。
ニッセイ基礎研究所のレポート(2011年8月)は、年金ポートフォリオで月次・四半期・年次のリバランスを比べ、上昇局面でも、リーマン・ショックを含む下落局面でも、年1回の累積収益が最も高かったとしている。
一方、米バンガードの調査(2015年)は、世界株式50%:世界債券50%を1926〜2014年で検証している。年率リターンは、年1回リバランスした場合が8.1%、一度もしなかった場合が8.9%と、リバランスなしのほうが高かった。
ただし、リバランスなしのポートフォリオは、株式比率が最大97%まで膨らみ、価格変動も大きくなっていた。リターンが高かったのは、そのぶん大きなリスクを取っていたからだ。
つまり、ボーナスは保証されない。調査の期間や対象の切り取り方で結果は変わり、ボーナスが生まれるかどうかは、その後の相場の動き方次第なのだ。
ボーナスは、あくまで「おまけ」と考えたい。おまけを最大化しようと、いちばん儲かるタイミングや方法を追い求め始めたら、それはもうインデックス運用ではない。リバランスという名のアクティブ運用だ。
年1回で十分な、3つの理由
では、頻度はどう決めればいいのか。リターンへの効果がおまけである以上、物差しはリスク管理と手間になる。私は、だいたい年1回程度が妥当だと考えている。理由は3つある。
第一に、頻繁にリバランスしても、リスクを抑える効果はほとんど変わらない。先のバンガードの調査でも、月次・四半期・年次のいずれも、年率の価格変動は10%前後に収まっていた。
第二に、資産配分を常に見張り、一定の幅を超えたらすぐ戻すやり方は、ほったらかし投資には向かない。
第三に、年1回なら手間は小さく、それでいてリスクの取りすぎも防げる。
ちなみに私は、6月末と12月末の年2回、資産配分をチェックしている。ずれが大きければ戻すが、実際に戻すのは年1回やるかやらないか程度だ。分散したポートフォリオは、半年程度ではそれほどずれないのである。
どのくらいずれたら戻すかは、公的年金積立金を運用するGPIFが参考になる。2025年4月からの基本ポートフォリオでは、株式全体・債券全体とも、目標から±9%までのずれを許容している。年金運用のプロでさえ、ぴったり合わせることにはこだわっていないのだ。
個人に当てはめるなら、たとえば株式60%を目標にしている人は、51〜69%程度までは許容範囲という感覚だ。冒頭の例の約69%は、ちょうどその上限あたりだ。
暴落時ではなく「株価が大きく上がったとき」こそ臨時点検を
定期チェックとは別に、臨時の点検をしたほうがいい場面がある。株価が大きく上がったときだ。
下がったときではない点に注意してほしい。暴落してから慌ててリスクを下げようとすると、値下がりした株式を売ることになり、損失を確定させやすい。下落後にリスクを下げる見直しは、たいてい手遅れなのだ。
一方、大きく上がったあとで増えすぎた株式を減らすのは、結果的に利益確定になることが多い。だから、臨時の点検とリバランスは、上げ相場「こそ」やる価値がある。
これは、相場を読んで高値で売り抜けようという話ではない。上がった分だけ増えたリスクを、元の水準に戻す調整にすぎない。
上げ相場では、人は強気になりやすい。「もっと株式を増やしておけばよかった」と思ったときこそ、メーターを見てほしい。
私も、「○年ぶりの上昇」「過去○番目の上げ幅」といったニュースがネットをにぎわすような上げ相場では、定期チェックを待たずに、臨時で配分を確かめている。うれしいときに点検するのは気が進まないが、だからこそ意味がある。
暴落の最中は、ルールに任せる
では、暴落したときはどうするか。
まず、暴落の最中に慌てて動かないことだ。底がどこかは、誰にもわからない。リバランスのときだけ相場の底を読もうとするのは、インデックス投資の考え方と矛盾する。
そのうえで、決めてある定期チェックの時点で株式の比率が下がっていれば、ルールどおり株式を買い足して戻す。下落後のリバランスは、売る側ではなく、買い増す側になる。
暴落のさなかに冷静な判断ができる人は少ない。だからこそ、ルールは平時のうちに決めておくのだ。私がリーマン・ショックもコロナ・ショックも生き残れたのは、事前に決めた配分とルールを守ってきたからだと思っている。
オルカン1本なら、リバランスは不要か
最近は、オルカン(「eMAXIS Slim全世界株式(オール・カントリー)」の愛称)1本で積み立てる人も多い。オルカンは、世界の株式市場の時価総額に合わせて、国や地域の比率が自動的に変わる。そのため、株式の中でのリバランスは要らない。
ただ、オルカンが調整してくれるのは、株式の中の配分だけだ。株式と、預貯金や債券など値動きの小さい資産との比率は、自分で見るしかない。
リバランスが不要なのは、資産をすべて株式で持っても暴落に耐えられる人だけだ。そうでなければ、オルカン1本でも、この比率の点検は欠かせない。やることは、定期チェックのときに、オルカンと預貯金などの比率を確かめるだけだ。
税金を気にする前に、迷わずブレーキを踏もう
冒頭の問いに戻りたい。含み益に税金がかかるから、リバランスはしなくてもいいか。
私の答えは、税金を気にする前に、まずブレーキを踏む、だ。リバランスは、儲けるための技術ではない。市場に居続けるための技術である。
水瀬ケンイチさんの書籍のご紹介
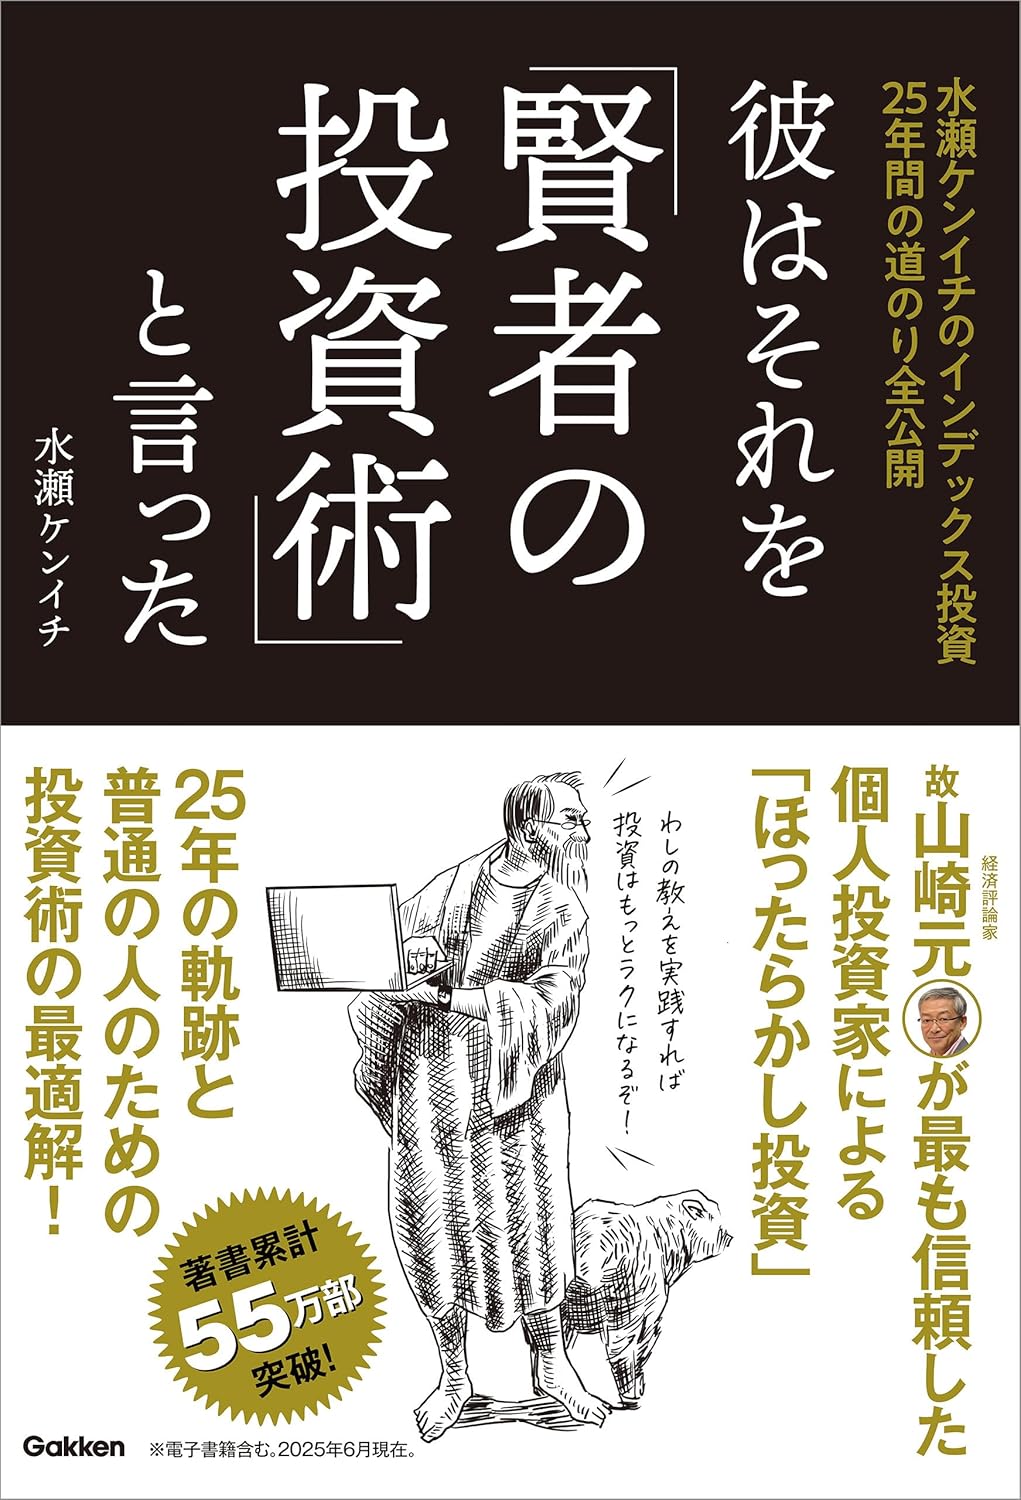
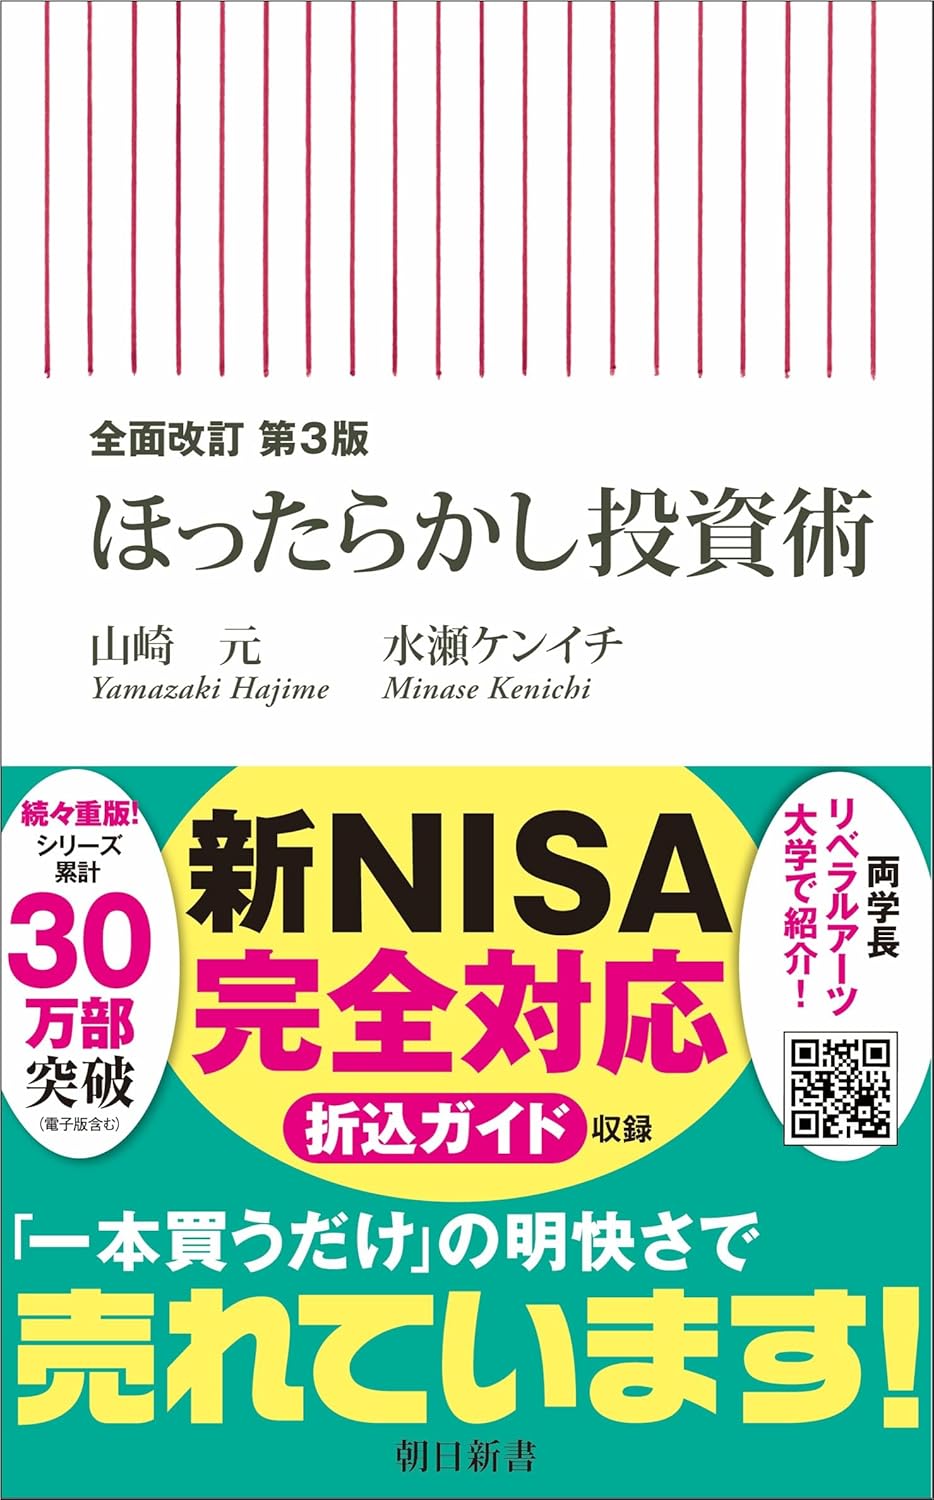
水瀬ケンイチ(みなせ けんいち)
1973年、東京都生まれ。IT企業に勤める個人投資家。2005年より投資ブログ「梅屋敷商店街のランダム・ウォーカー」をはじめた、投資ブロガーの先駆け。経済評論家の山崎元氏との共著でインデックス投資を解説した『ほったらかし投資術』(朝日新書)がベストセラーになったほか、『お金は寝かせて増やしなさい』(フォレスト出版)、最新刊『彼はそれを「賢者の投資術」と言った』(Gakken)など著書多数。著書の累計部数は55万部を突破(2025年6月時点)。
関連記事
公式チャンネルで公開中!
招集通知がスマホの中に!