

【水瀬ケンイチの投資実践記】NISAとiDeCoはどっちを優先すべき?2027年改正前に知るべき「決定的違い」

「NISAとiDeCo、どちらを優先すればいいですか」
ブログの読者やSNSでのやり取りで、こう聞かれることがある。どちらも税制上の優遇を受けられる制度で、しかも2027年にかけて、そろって大きく変わる。迷うのも無理はない。
ただ、この問いに答える前に、確認しておきたいことがある。NISAとiDeCoは、そもそも同じ土俵に並べて「どちらか」を選ぶ制度なのだろうか。
今回は、両制度の中身と改正内容を整理したうえで、この点を考えてみたい。
【NISAの基本】いつでも引き出せる「自由度の高い非課税の器」
まずNISAから。現行制度をおさらいしておきたい。
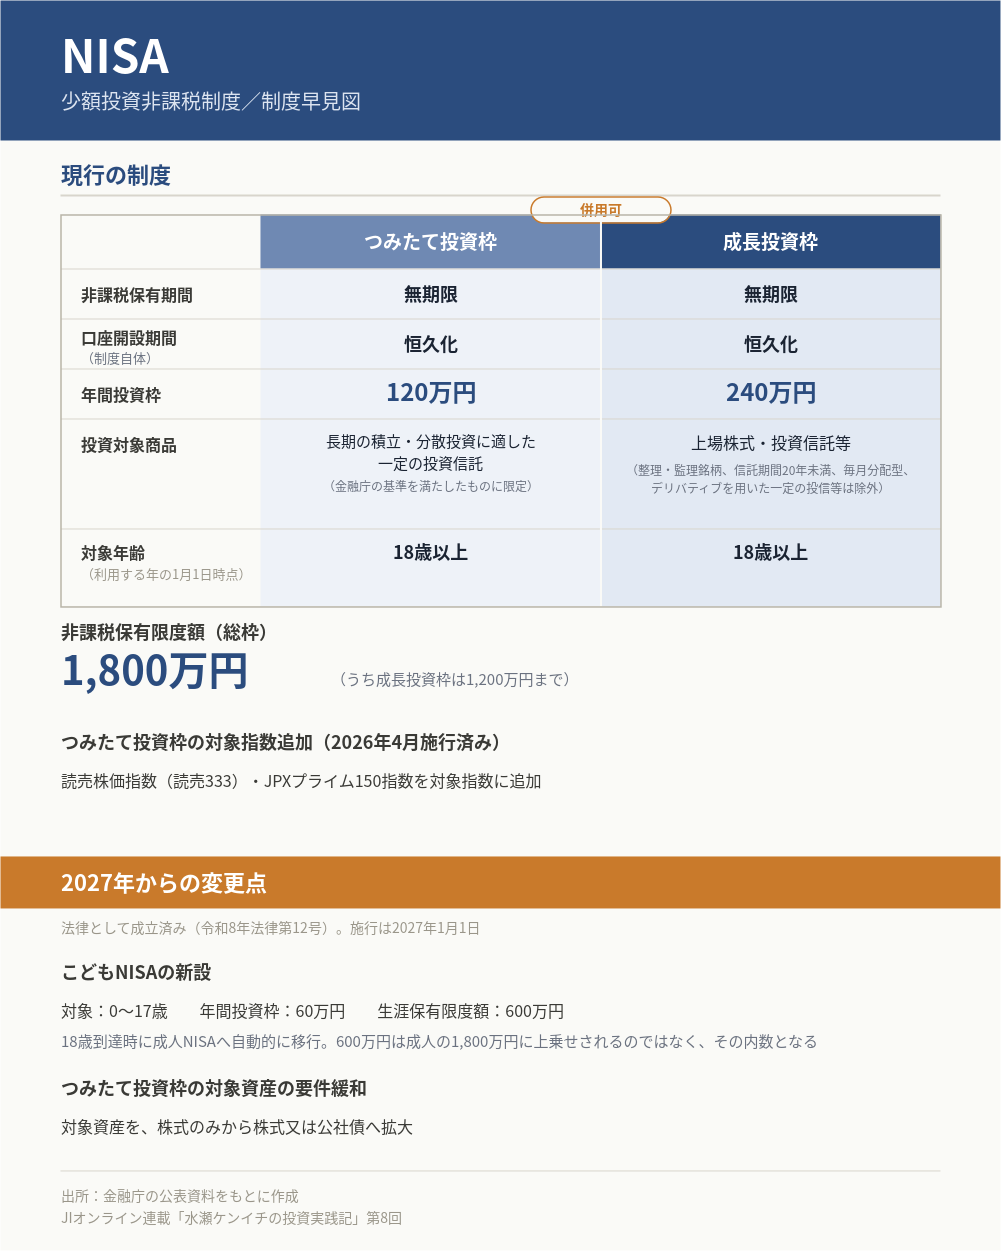
口座を開設できる期間は恒久化されており、非課税で保有できる期間にも期限はない。年間投資枠はつみたて投資枠120万円と成長投資枠240万円の合計360万円で、この2つの枠は併用できる。生涯にわたる非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)。対象年齢は18歳以上だ。
投資対象商品にも違いがある。つみたて投資枠は、長期の積立・分散投資に適した一定の投資信託に限られ、金融庁の基準を満たしたものしか並ばない。一方の成長投資枠は、上場株式や投資信託等まで対象が広がる。ただしこちらも、整理・監理銘柄や信託期間20年未満の投信、毎月分配型など、一定のものは除外されている。
こうして並べると、NISAは「いつでも売れる」ことを前提に設計された非課税制度だとわかる。長く持ち続けることもできるが、売って現金化することを妨げるルールはどこにもない。売却した際に非課税枠が復活するのは翌年だが、買うのも売るのも投資家次第だ。
一方、対象年齢についても動きがある。2027年からは、「こどもNISA」(正式名称は未成年者特定累積投資勘定)が新設される。0歳から17歳が対象で、年間投資枠60万円、非課税保有限度額600万円。18歳になると成人のつみたて投資枠へ自動的に移行する。600万円は成人の1,800万円に上乗せされるのではなく、その内数になる。
また、つみたて投資枠の対象資産の要件も、株式のみから公社債を含むものへと広がる。どちらも法律として成立済みで、確定している変更だ。
【2027年改正】iDeCoの掛金上限はどう変わる?拠出額の大幅アップと対象拡大
iDeCoについても、まず現行制度をおさらいしておきたい。
正式名称を「個人型確定拠出年金」という。厚生労働省も、公的年金に上乗せする私的年金制度のひとつと位置づけている。
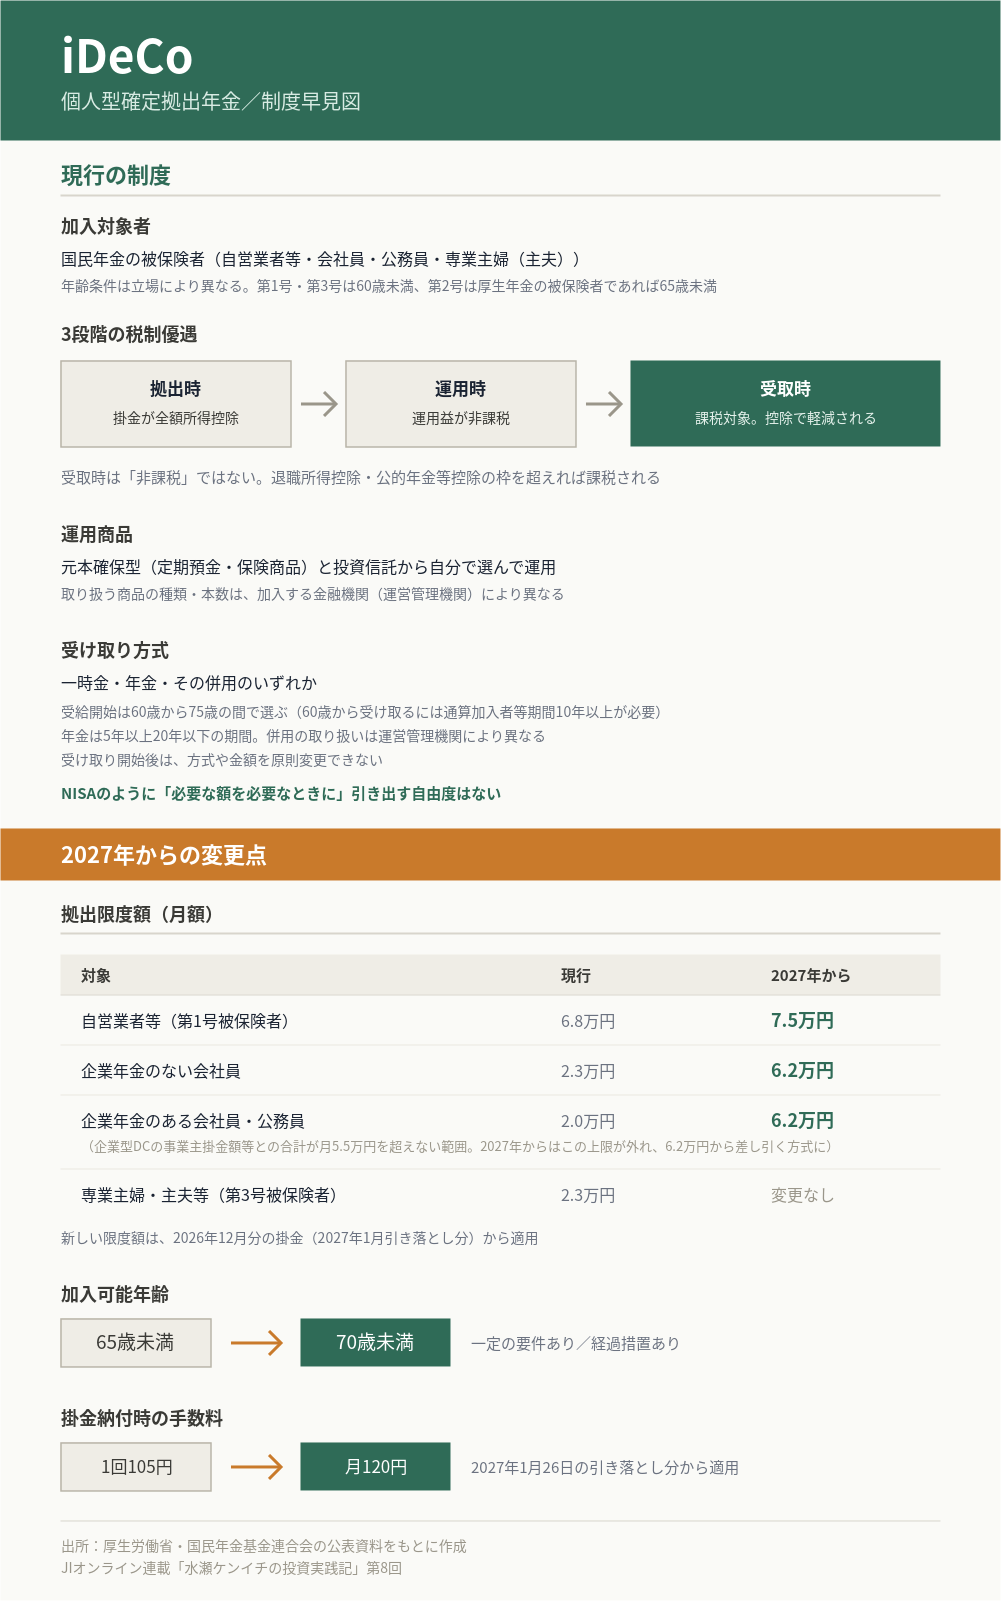
加入できるのは、国民年金の被保険者だ。自営業者、会社員、公務員、専業主婦(主夫)まで幅広く対象になる。年齢の条件は立場によって異なり、自営業者や専業主婦(主夫)は60歳未満、会社員や公務員は厚生年金に加入していれば65歳未満まで加入できる。
運用は、定期預金や保険商品といった元本確保型商品や投資信託の中から自分で選ぶ。取り扱う商品の種類や本数は、加入する金融機関によって異なる。
2027年から、この制度の拠出限度額が引き上げられる。
企業年金のない会社員の場合、現行の月2.3万円から月6.2万円へ。自営業者などの第1号被保険者は、月6.8万円から月7.5万円へ。専業主婦(主夫)などの第3号被保険者は月2.3万円のままで、変更はない。
わかりにくいのが、企業年金のある会社員や公務員だ。2024年12月の改正で、企業型DCのみに加入している人も、確定給付企業年金(DB)を併用する人や公務員も、現行の上限はいずれも最大月2.0万円に揃っている(合算での条件つきだ)。2027年からはこの上限そのものが外れ、月6.2万円から企業年金等の掛金相当額や企業型DCの掛金額を差し引いた残りが、拠出できる額になる。
あわせて、一定の要件を満たす場合、加入できる年齢の上限が70歳未満に引き上げられる。
新しい限度額は、2026年12月分の掛金(2027年1月引き落とし分)から適用される。
拠出枠が3倍近くに広がる人もいる。朗報には違いない。
要注意!iDeCoの受取時は「完全非課税」ではなく「課税対象」
ここで、iDeCoの税制について、私が誤解されやすいと感じている点に触れておきたい。
iDeCoの税制メリットは、しばしば「拠出時・運用時・受取時の3段階で優遇される」と説明される。間違いではない。ただ、この書き方だと、3つとも同じ性質のものに見えてしまう。
拠出時は、掛金の全額が所得控除の対象になる。運用時は、運用益が非課税だ。
問題は受取時である。
iDeCoの掛金は、拠出時に所得控除を受けている。だから受け取る段階では、課税の対象になる。一時金なら退職所得、年金形式なら雑所得として扱われ、それぞれ退職所得控除、公的年金等控除によって税負担が軽くなる仕組みになっている。
つまり受取時は、「非課税」ではなく「課税されるが、控除で軽減される」なのだ。控除の枠を超えれば、当然、課税される。
対して、NISAで買った商品を売って現金化するとき、あるいは預貯金を引き出すときに、税金の心配をする人はいないはずだ。そもそも課税という概念自体が存在しないからである。
同じ「税制優遇」という言葉でくくられていても、中身はまったく別のものだ。
60歳以降も続くiDeCoの制約。老後資金における「引き出しの不自由さ」とは
拠出枠が広がると聞けば、限度額いっぱいまで使いたくなる。その気持ちは、私にもよくわかる。
ただ、ここでもうひとつ思い出しておきたいことがある。iDeCoの資産は、原則として60歳になるまで引き出せない。
しかも、60歳から受け取れるのは、iDeCoや企業型DC(企業型確定拠出年金)の加入期間を通算して10年以上ある場合に限られる。10年に満たなければ、受給開始は61歳以降に繰り下がる。50代の半ばから本格的に始めた人は、60歳を過ぎてもまだ手をつけられないということだ。
もっとも、引き出せない期間があること自体は、よく知られている。ほとんどの解説記事に書いてあるし、iDeCoを始める人の多くは承知のうえだろう。だから私は、この点自体はそれほど心配していない。
私が気にかかっているのは、その先だ。多くの解説が、ここで止まってしまっている。
60歳を過ぎれば自由に使えるようになるかというと、そうではない。受給可能になった後、75歳までの間で受給を始める時期を選べるが、受け取り方となると、一時金として一括か、年金として分割か、その併用か。この3つに限られている。
併用を選ぶこともできるが、受け取り方には制度上のルールがあり、NISAのように「今月は10万円だけ、来月は5万円だけ」という自由な取り崩し方はできない。金融機関によっては、年金受け取りの開始から5年が経過すると残額を繰上一時金として受け取れる場合もあるが、それも「必要な分だけ」ではなく「残額の全部」である。
一方、老後には、まとまったお金が必要になる場面が何度も訪れる。リタイア記念の旅行、突然の入院や手術、介護費用、老人ホームの入居一時金、配偶者との死別に伴う費用など、金額も時期も自分ではコントロールできないものばかりだ。
そのとき、iDeCoの口座に十分な残高があったとしても、必要な額を必要なタイミングで引き出すことはできない。お金はあるのに、動かせない。老後のために積み立てたお金が、老後の入り用に間に合わない。決して非現実的な想定ではない。
余裕資金のすべてをiDeCoに回してはいけない。NISAとの適切な配分
これはiDeCoの欠陥ではない。老後資金を確実に積み立てさせるための、意図的な制度設計だ。年金制度なのだから、当然といえば当然である。
問題は、この受け取りフェーズの制約が、積立フェーズの「60歳まで引き出せない」に比べて、ほとんど語られてこなかったことだ。
金融機関は、資金を入れることと、60歳まで出せないことについては懇切丁寧に伝えようとする。しかし引き出しについては、最低限の説明以外、あまり語りたがらない。自社の収益の源泉たる顧客の預かり資産を、減らす方向の情報だからだ。
拠出額が増えるほど、この制約にさらされる金額も大きくなる。
だから、配分の問題になる。預貯金やNISAなど、いつでも自由に取り崩せるお金を手元に残したうえで、iDeCoに回す額を決める。余裕資金のすべてをiDeCoに寄せてしまわない、ということだ。
拠出枠が増えたのは歓迎すべきことだが、増えた分をそのまま埋めにいく話ではない。生活防衛資金と、いつでも動かせる投資資金。この2つを確保したうえで残る額こそが、拡大した拠出枠のうち自分にとって「使える枠」なのだ。
NISAとiDeCo、違いは名前に書いてある
ここで、冒頭の問いに戻りたい。NISAとiDeCo、どちらを優先すべきか。
私は、この問いの立て方そのものを、少し変えたほうがいいと考えている。
両制度の性質の違いは、実は名前にはっきり書いてある。
NISAは「少額投資非課税制度」。これは投資の制度だ。いつでも売って、現金にできる。
iDeCoは「個人型確定拠出年金」。これは年金の制度だ。60歳まで引き出せず、受け取り方にも決まりがある。先に見た通り、厚生労働省もこれを私的年金制度のひとつと位置づけている。
これは投資枠ではない。年金や退職金に上乗せする器だ。この捉え方のほうが、実態に近い。
この見方に立てば、比べるべきは「どちらが得か」ではないことがわかる。問うべきは、「このお金を、いつ使うのか」だ。数年後、十数年後に使うかもしれないお金はNISAへ。老後まで手をつけないと決められるお金はiDeCoへ。ただし老後の資金であっても、いつ・いくら必要になるか読めないお金は、iDeCoではなくNISA側に置いておいたほうがいい。取り崩しの自由度がまったく違う以上、単純に「いつ使うか」だけでなく、「自由に動かせる必要があるか」でも振り分けるべきなのだ。
インデックス投資の「中身」は、これまでどおりでいい
ここまで制度の話をしてきたが、最後に、少し安心してもらえる話をして終わりたい。
NISAとiDeCoは、目的も使い方も違う制度だ。しかし、その器の中で何を買い、どう運用するかについては、話がまったく変わるわけではない。
期待リターンとリスクをどう見積もるか。最大損失から逆算して資産配分をどう決めるか。コストという唯一「確実」な変数とどう向き合うか。長く付き合えるインデックスファンドをどう選ぶか。
これまでこのコラムで積み上げてきたことは、NISAでもiDeCoでも、そのまま使える。制度は器であり、中身を決めるのは私たち自身だ。
器が違っても、やるべきことは変わらない。
水瀬ケンイチさんの書籍のご紹介
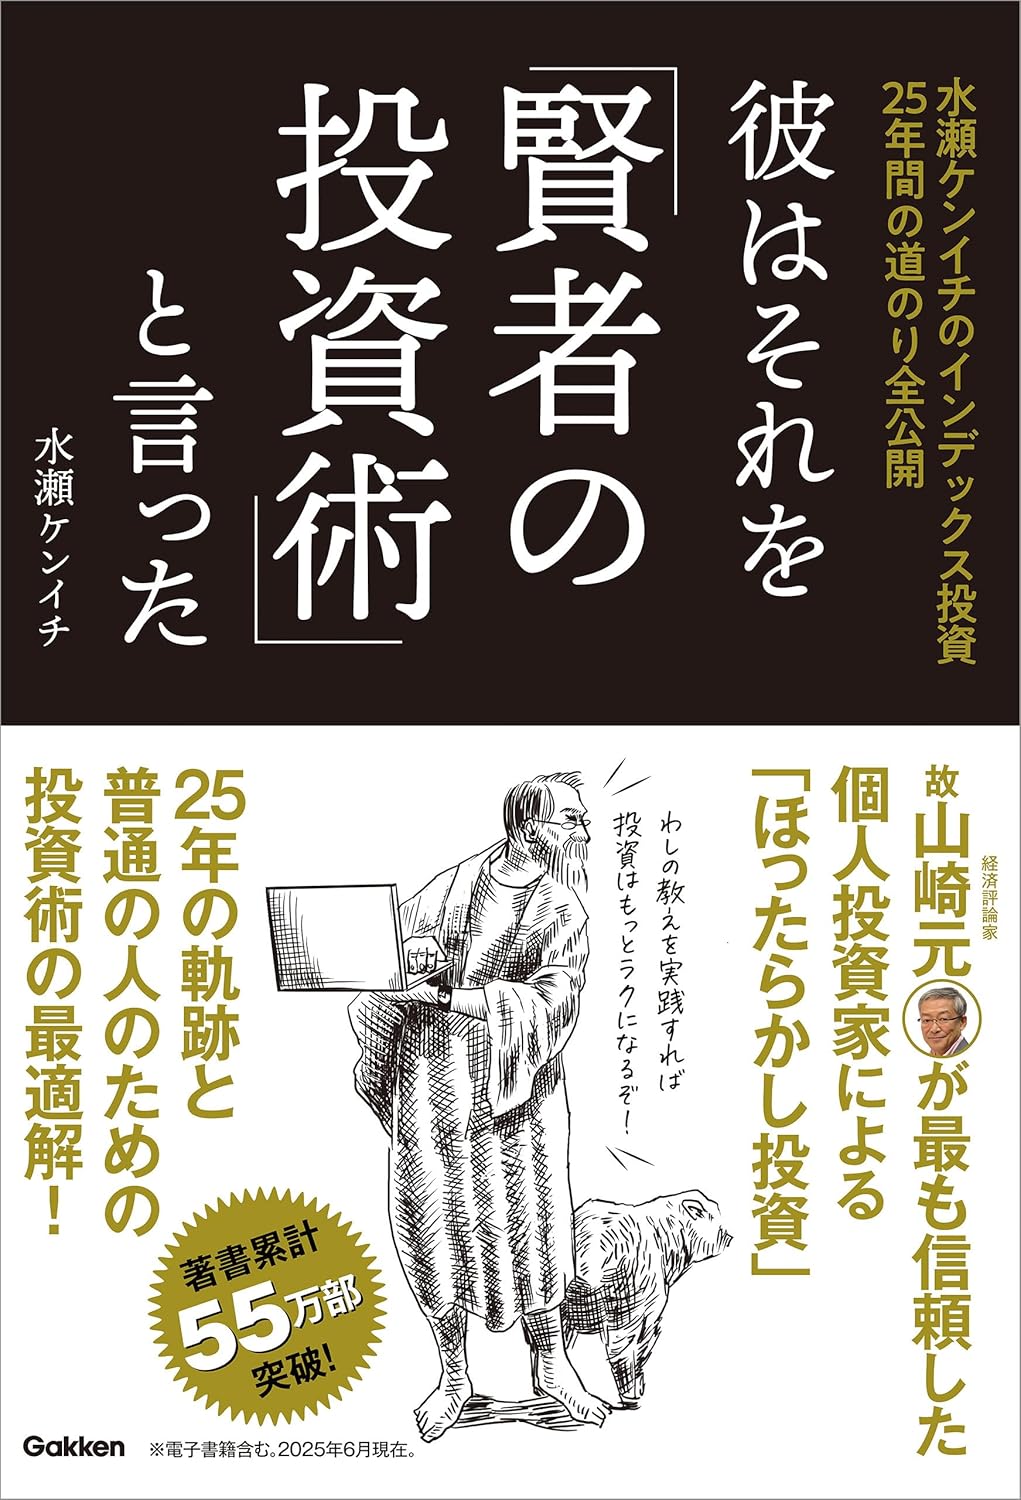
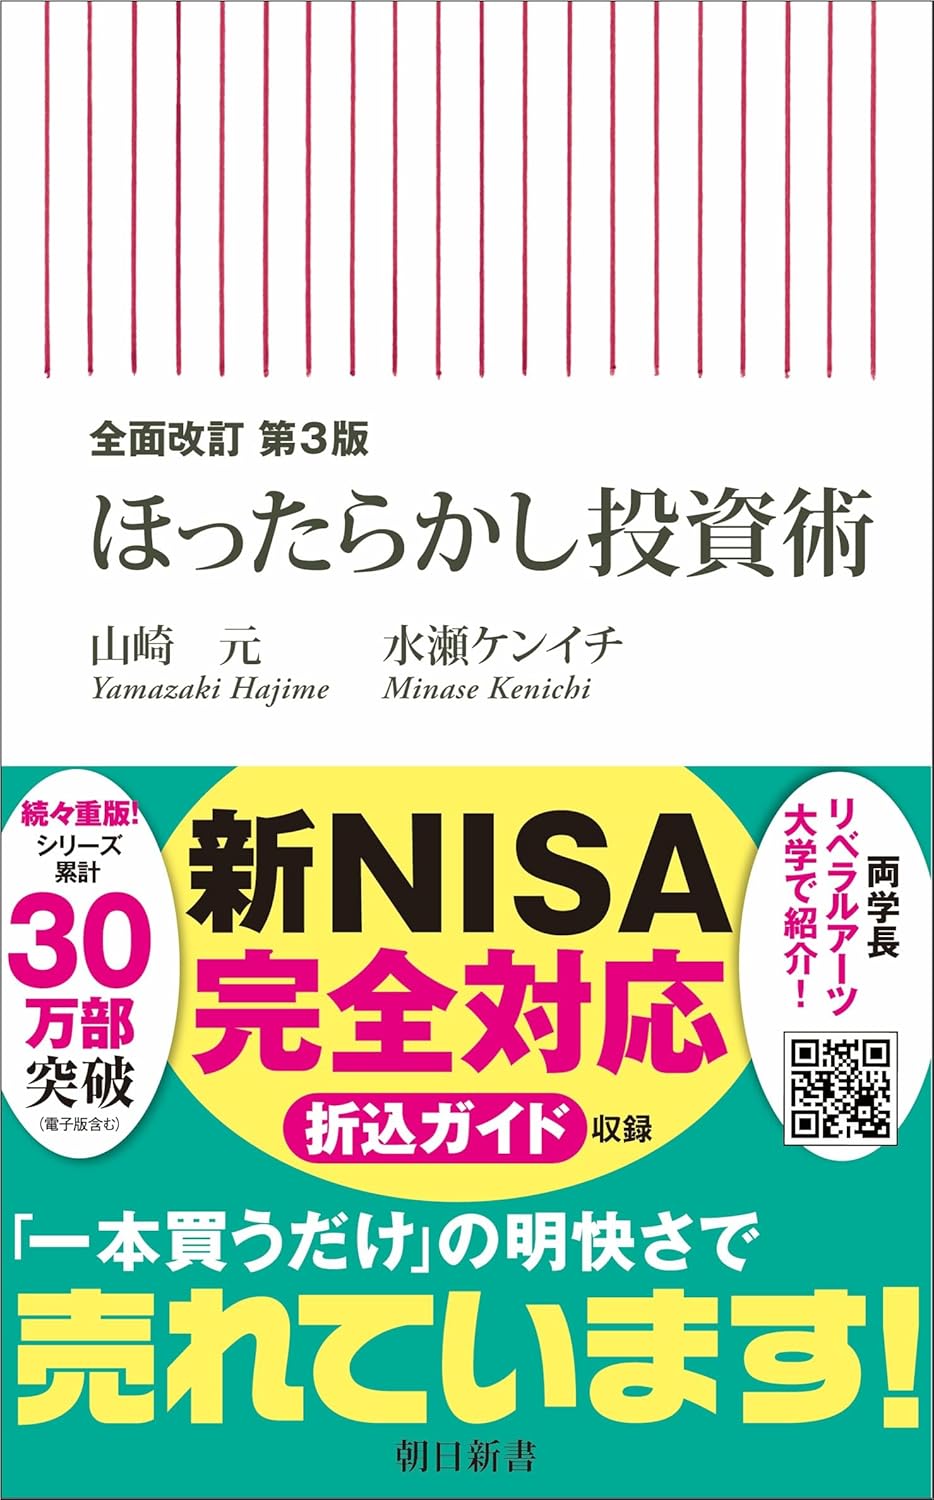
水瀬ケンイチ(みなせ けんいち)
1973年、東京都生まれ。IT企業に勤める個人投資家。2005年より投資ブログ「梅屋敷商店街のランダム・ウォーカー」をはじめた、投資ブロガーの先駆け。経済評論家の山崎元氏との共著でインデックス投資を解説した『ほったらかし投資術』(朝日新書)がベストセラーになったほか、『お金は寝かせて増やしなさい』(フォレスト出版)、最新刊『彼はそれを「賢者の投資術」と言った』(Gakken)など著書多数。著書の累計部数は55万部を突破(2025年6月時点)。
関連記事

公式チャンネルで公開中!
招集通知がスマホの中に!