

教えて!長期株式投資さんの資産形成術 第8回 売上高営業利益率とは?初心者が「本業で稼ぐ力」から優良銘柄を見抜く方法

みなさんこんにちは。長期株式投資です。いつも連載をご覧いただきありがとうございます。
この連載では、これから投資を始めたいと考えている初心者の方が、無理なく基礎を身につけられるよう、全12回にわたって株式投資の重要ポイントを体系的に解説しています。毎月1回の更新で全12回を予定しており、最終回を迎える頃には、読者のみなさんが初心者を卒業できる状態になっていることを目標としています。
また、投資のイメージをより具体的に持っていただけるよう、毎回、私の保有銘柄トップ20を公開し、簡単なコメントも添えて紹介しています。銘柄選びのヒントとしてご活用いただければ幸いです。
さて、第8回となる今回は、企業の「稼ぐ力」を読み解くうえで欠かせない指標である売上高営業利益率について理解を深めていきましょう。
株式投資を続けていると、企業の強さをどう判断すべきか迷う場面が必ず訪れます。売上が大きい企業が強いのか、知名度の高い企業が安心なのか、あるいは株価が上がっている企業が優れているのか。もちろんどれも重要な要素ではありますが、長期投資の視点で重視すべきは「本業でどれだけ安定して利益を生み出せるか」という点です。企業が継続的に利益を生み出す力を持っているかどうかは、景気の波や競争環境の変化に耐えられるかどうかを判断するうえで欠かせません。
その「本業で稼ぐ力」をシンプルに把握できる指標のひとつが、売上高営業利益率です。今回は、この売上高営業利益率を使って企業の競争優位性を読み解くための視点をお伝えしていきます。
売上高営業利益率とは──企業の「本業で稼ぐ力」を測る重要指標
売上高営業利益率とは、売上高に対してどれだけの営業利益を生み出しているかを示す指標です。計算式は「営業利益÷売上高×100」ととてもシンプルですが、企業の本業の収益性を把握するうえでかかせない指標です。
一般的には、売上高営業利益率が高い企業ほど競争力が強く、安定したビジネスモデルを持っていると判断されます。これは、価格決定力や高付加価値の商品を持っている企業ほど利益率が高くなる傾向があるためです。目安としては10%程度あれば合格点とされることが多いですが、実際には業種によって適正水準が大きく異なるため、数字だけで単純に判断することはできません。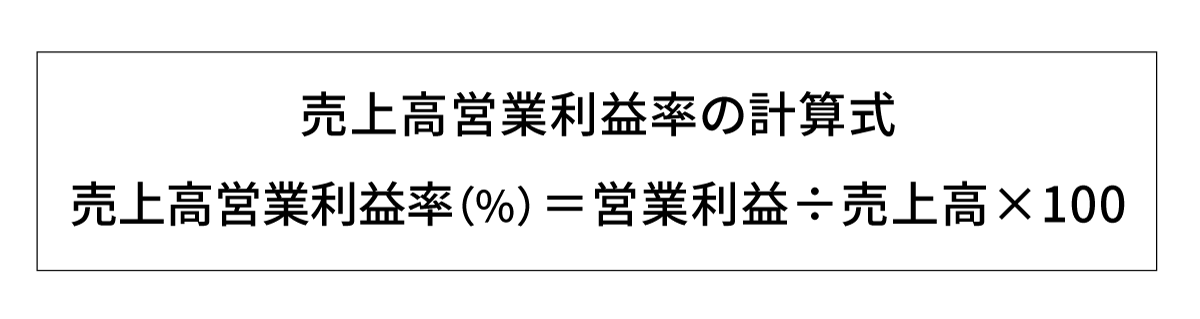
営業利益はどう決まる?「売上原価」と「販管費」から強さを見抜く
売上高営業利益率を正しく理解するためには、営業利益の構造を知ることが欠かせません。営業利益は、企業が本業でどれだけ利益を生み出しているかを示す指標です。売上高から売上原価を引いたものが売上総利益で、そこから販管費を差し引いたものが営業利益になります。
売上総利益は、企業が商品やサービスをどれだけ高い付加価値をつけて提供できているかを示します。売上原価が低く抑えられていれば、売上総利益は大きくなります。たとえば、独自技術を持つ企業やブランド力のある企業は価格決定力が強く、売上総利益率が高くなる傾向があります。
一方、販管費は企業の運営に必要な費用です。広告宣伝費や人件費、オフィスの維持費などが含まれます。販管費を適切に管理できている企業は、営業利益率が高くなりやすい傾向があります。
つまり、売上高営業利益率は「売上原価」と「販管費」という二つの要素によって決まります。どちらか一方が優れているだけでは高い利益率は維持できません。企業の競争力を見抜くためには、この二つのバランスを理解することが重要です。
図1 営業利益の構造とは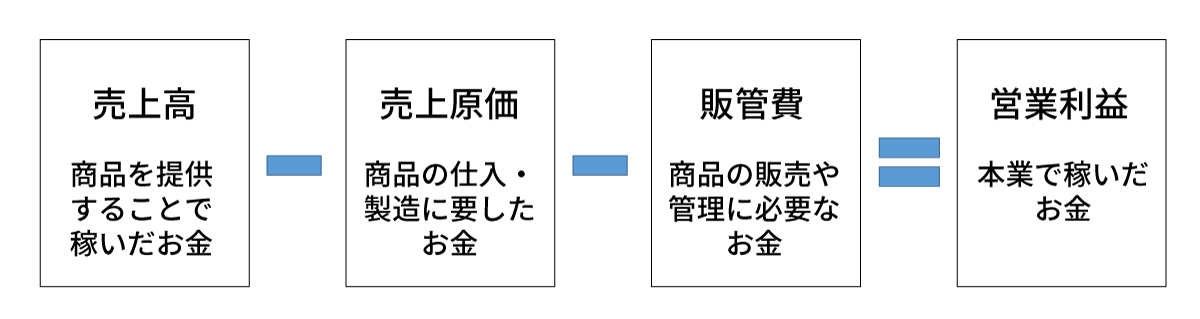
【具体例】売上高営業利益率を実際に計算してみよう
売上高営業利益率の理解を深めるために、簡単な例を見てみましょう。ある企業の売上高が100円、売れた商品の仕入れや製造にかかった費用である売上原価が40円、管理にかかった費用である販管費が40円、営業利益が20円だったとします。この場合、売上高営業利益率は、営業利益20円÷売上高100円×100=20(%)となります。
この数字だけを見ると「20%は高いのか、低いのか」と迷うかもしれません。しかし、ここで重要なのは、必ず「同業他社と比較すること」です。業種によって利益率の構造がまったく異なるため、単体の数字だけでは判断できないからです。
図2 売上高営業利益率の計算例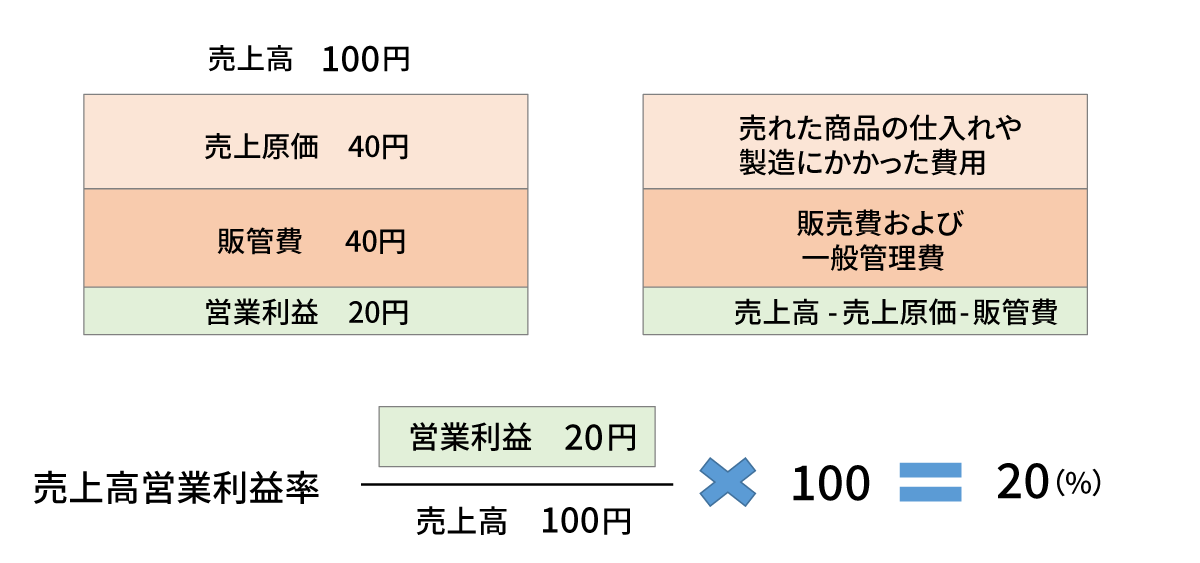
【業種別】利益率の目安と構造の違い
売上高営業利益率は業種によって適正水準が大きく異なります。たとえば化学業界を見てみると、信越化学工業は24.7%と非常に高い利益率を誇ります。一方で、富士フイルムホールディングスは10.4%、旭化成は7.5%、日東電工は17.9%、日産化学は22.7%と、企業ごとに大きな差があります。同じ化学業界でも、製品の付加価値や事業構造によって利益率が大きく変わることがわかります。
食品業界では、JTが25%と高い利益率である一方、アサヒグループホールディングスは6.4%、キリンホールディングスは10.3%、味の素は11.4%、キッコーマンは10.2%と、こちらも企業ごとにばらつきがあります。食品業界は原材料価格の影響を受けやすく、利益率が比較的低くなりやすい傾向がありますが、その中でも高い利益率を維持している企業は、価格決定力やブランド力が強いと考えられます。
建設業界では、大和ハウス工業が11%、積水ハウスが8.1%、鹿島が7.8%、大成建設が9%、大林組が7.5%と、全体的に利益率はやや低めです。建設業界は人件費や資材費の影響を受けやすく、利益率が高くなりにくい構造を持っています。そのため、同じ8%程度でも、建設業界では十分に健闘していると評価される場合があります。
このように、売上高営業利益率は業界ごとに「前提条件」が大きく異なります。売上高営業利益率を見る際に最も重要なのは、業界平均と比較することです。業界平均を大きく上回っている企業は、競争優位性を持っている可能性が高く、長期投資の対象として魅力が増します。
たとえば、化学業界の平均が8%前後だとすると、信越化学工業の24.7%という数字は圧倒的です。これは、同社が高付加価値の製品を持ち、価格決定力が強く、競争環境の中でも優位な立場にあることを示しています。
食品業界でも、JTの25%という数字は際立っています。食品業界は利益率が低くなりやすい構造を持っていますが、その中で高い利益率を維持している企業は、ブランド力や価格決定力が強く、競争優位性が高いと判断できます。
図3 同じ業種の売上高営業利益率を確認しよう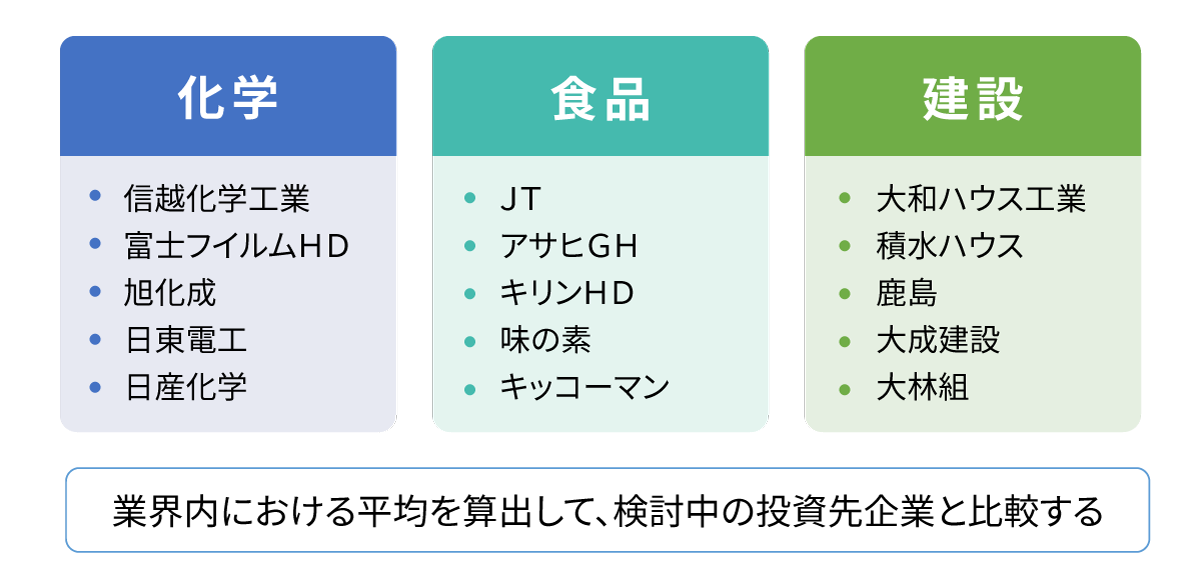
利益率が高い=優良銘柄ではない?売上高営業利益率の注意点と落とし穴
売上高営業利益率は便利な指標ですが、万能ではありません。利益率が高くても、将来の成長性が低ければ投資対象としての魅力は限定的ですし、逆に利益率が低くても、成長余地が大きい企業は多く存在します。
また、利益率が高い企業であっても、競争環境の変化や原材料価格の高騰によって利益が圧迫されることは少なくありません。利益率が高いからといって、将来も安定して利益を生み出し続けるとは限りません。
さらに、利益率が高い企業には「高付加価値の商品を扱っている」「価格決定力がある」「固定費が低い」などの理由がある一方で、利益率が低い企業にも「成長投資を積極的に行っている」「新規事業に挑戦している」など、将来の成長につながるケースもあります。数字だけを見て判断するのではなく、その背景にある事業構造や戦略を理解することが大切です。
売上高営業利益率は「企業の強さ」を見抜くための第一歩
売上高営業利益率は、企業の競争力を読み解くうえで非常に有効な指標です。計算式はシンプルで、決算書を見ればすぐに確認できます。初心者でも扱いやすく、企業分析の入り口としてとても良い指標です。
企業の魅力は、売上の大きさだけでは決まりません。どれだけ安定的に利益を生み出しているかを知ることで、企業の本当の強さが見えてきます。長期投資では、企業の「本業の稼ぐ力」が安定しているかどうかが大きな安心材料になります。
売上高営業利益率を活用しながら、企業の競争優位性を丁寧に見極めていきましょう。
長期株式投資の現在の保有銘柄トップ20
さて、続いて執筆者の保有銘柄トップ20のコーナーです。この連載では投資の基本を学んでいただくことに加えて、執筆者がどのような投資を行っているのかについて、保有銘柄トップ20を毎回公開し、コメントを添えて紹介しています。これにより、読者のみなさんに投資や運用の具体的なイメージを持っていただければと考えています。
前回(7月31日)から銘柄や株数の変更はありません。
保有株では8月25日に東京海上HD(証券コード:8766)が「株式分割および株主優待制度の導入について」公表しています。その概要は、9月30日を基準日として1株につき15株の株式分割を実施すること。100株以上を3年間にわたり継続して保有すると、初回は7,500円相当、翌年以降は毎年2,500円相当の株主優待を贈呈するというものでした。
15分割後の株価水準を前提にすると、100株の取得にはおよそ5万円強の投資で済みます。3年間継続保有すれば優待の対象となり、初回7,500円、翌年以降は毎年2,500円相当の優待が受けられます。配当と優待を合わせた総合利回りは高水準となり、個人投資家にとって投資妙味のある条件と言えます。
8月28日現在の終値は7,693円ですので、仮に7株を購入すると、株式分割後には105株となり、優待の条件(分割後100株以上の継続保有)を満たすことになります。この前提で、配当と優待を合わせた利回りを図4で確認していきましょう。
現在は分割前ですので、7,693円で7株投資します。現在の堅調な業績やこれまでの増配実績を踏まえて年に25円ずつ増配していく前提で試算します。3年目までは増配が寄与して投資元本に対しての利回りは少しずつ上昇していきます。4年目は7,500円相当の優待が贈呈されるため、その年の投資元本に対する利回りは18%にまで増加します。5年目以降は優待が2,500円相当となるため9%強となり、その後は増配分が利回りの押し上げに寄与していくことになります。
このように図にしてみると将来のリターンを「見える化」することができます。長期保有することでリターンが積み上がっていくことをイメージしやすくなり、投資を続けるモチベーションとなってくれるのではないでしょうか。
実は今回紹介した東京海上HDと同じように100株保有したときの利回りがかなり魅力的になる銘柄があります。それはNTT(証券コード:9432)とソフトバンク(証券コード:9434)です。ぜひ読者のみなさんもご自身で表に整理してみることをオススメいたします。きっと新たな気づきがあると思いますよ。
図4 東京海上HDへ100株投資した際の優待を含めた利回り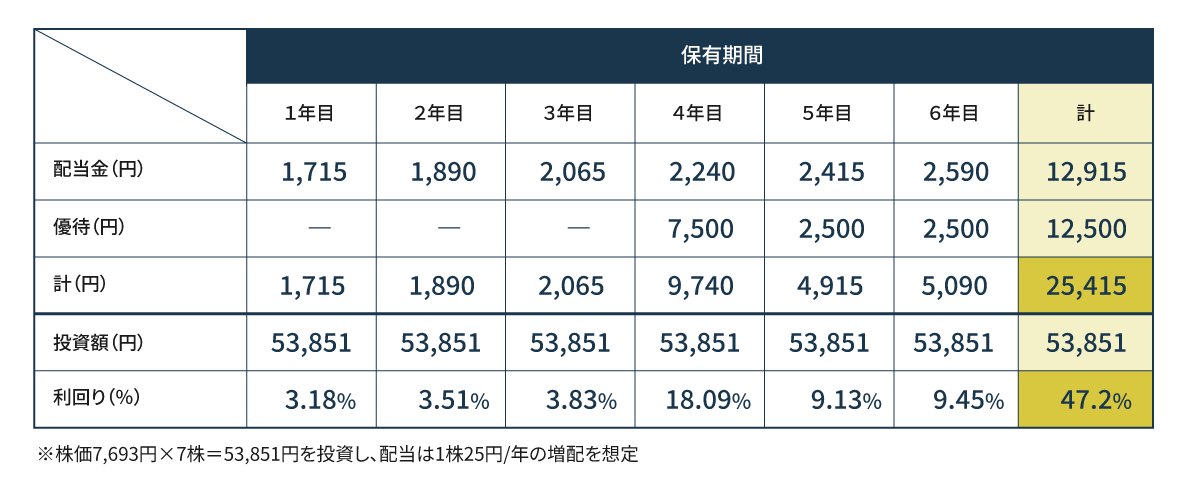
図5 保有銘柄トップ20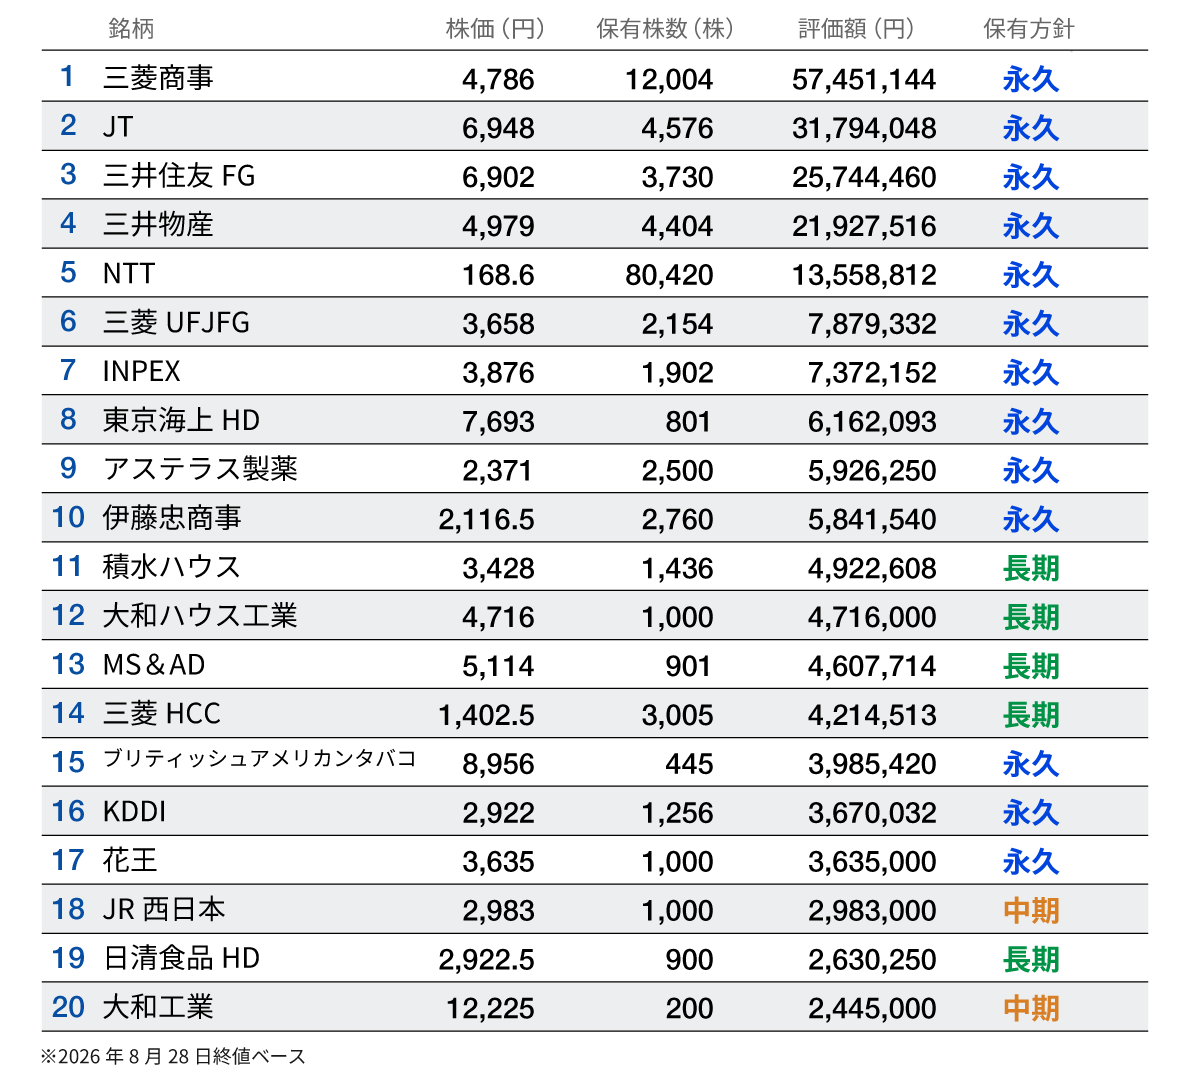
長期株式投資(ちょうきかぶしきとうし)
1977年生まれ、熊本県出身。「日本の配当株」専門の元サラリーマン投資家であり、1級FP技能士。2004年から株式投資をはじめ、ハイリターンを求めて新興市場にて個別銘柄の投資をするも、2006年にライブドア・ショックで大きな損失を経験。以降、大型株へ投資対象をシフトするが、リーマン・ショックで壊滅的な痛手を被る。そこで、2009年からはポートフォリオを大型配当株メインにスイッチ。以降は安定的に資産を増やし、2022年の税引き後の手取り配当額は282万5,128円と過去最高を更新。2023年3月には、資産1億円を達成し早期リタイアを実現した。これまでの投資生活で磨いた技術やノウハウをX(旧:Twitter)やブログにて配信し、個人投資家のサポートに尽力するほか、著書に『【超完全版】フルオートモードで月に31.5万円が入ってくる「強配当」株投資 経営戦略から“ほぼ永遠に儲かる企業”を探す方法』(KADOKAWA)、『マンガでわかる!超はじめての株式投資』(永岡書店)がある。
関連記事


公式チャンネルで公開中!
招集通知がスマホの中に!