

注目すべきは、いまの配当利回りでなく「増配」にあり。Ricky流「激・増配株」投資入門

配当株投資をするにも、「高配当だから」という理由だけで銘柄を選ぶと、減配や無配転落のリスクを見落とすことがある。年間800万円超の配当収入を得てFIREを達成したRicky氏が重視するのは、現在の配当利回りではなく、将来にわたって配当を増やせる企業かどうかだ。そのために活用するのが、PERやPBR、ROEなど7つの指標によるスクリーニングと、過去10年間の業績・資産・配当の推移。さらには、配当政策や事業の将来性まで確認し、銘柄を選び抜いている。Ricky氏が実践する「激・増配株」の選び方を明かしてもらった。
構成/岩川悟 取材・文/清家茂樹 写真/石塚雅人
高配当よりも「増配」を重視する理由
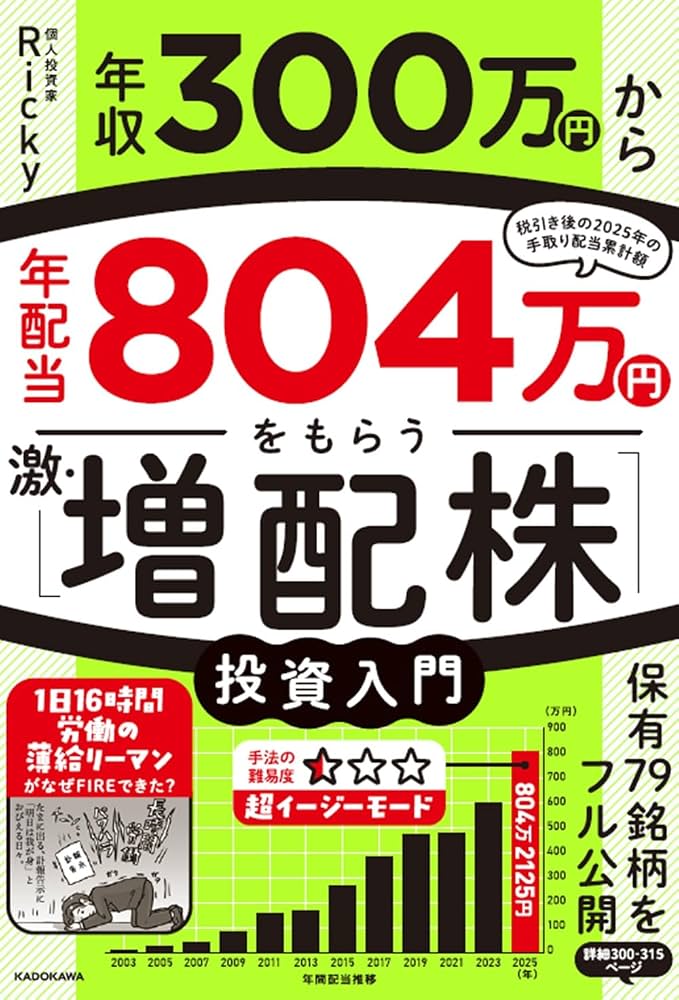
――配当株投資の場合、個人投資家の多くは配当利回りの高さに注目します。一方、Rickyさんは、ご著書『年収300万円から年配当804万円をもらう「激・増配株」投資入門』(KADOKAWA)で詳しく書かれているように、高配当株ではなく「増配株」を重視されています。その理由を教えてください。
Ricky:わたしは、現在の配当利回りが高いかどうかでなく、これから配当金を増やしてくれる企業であるか否かに注目しています。高配当ランキングなどを見ると、現在の配当利回りが5%、6%、7%という銘柄が並んでいます。もちろん、そのなかには優良企業もありますが、「罠銘柄」も結構隠れているのです。
例えば、これはみなさんもよく知るエピソードだと思いますが、7年ほど前の日産自動車は配当利回りが7%近くまで上がっていました。しかし、その後2度の減配を経て、最終的には無配になった。もちろん、日産自動車ほどの企業ですからここから盛り返してくることもあると思いますが、配当重視で株を買っていた個人投資家には痛手だったはずです。
一時点の配当利回りだけを見ていると、こうした銘柄を掴んでしまうこともあるわけです。利益に対して配当を出し過ぎていたり、資産を減らしながら配当を出していたりする企業は、長期的にその水準を維持するのが難しいのです。
それよりもわたしが理想だと考えているのは、自分が買った株価に対する配当利回り、つまり取得利回りが時間とともに上がっていく流れです。例えば1000円で株を買い、年間配当が20円なら、最初の配当利回りは2%です。でも、その企業が増配を続けて配当金が200円になれば、株価が上がっていたとしても、1000円で買った自分にとっての利回りは20%になります。
もちろん、配当金が10倍になるまでには時間がかかります。それでも、増配を続けられる企業の銘柄を持ち続けることで、最初は2%だった利回りが、5%、10%と上がっていく可能性が十分にあります。わたしにとっては、こちらのほうが長期投資として魅力的です。
そもそも増配できるということは、それだけ利益を出し、資産を積み上げる力があるということを意味します。現在の配当利回りだけが高い企業ではなく、将来の配当金を増やす力を持っている企業を選ぶ。それが、わたしが考える増配株投資の基本です。
まず7つの指標で「客観的に」銘柄を絞り込む
――確かに、年々増配していってくれる企業には魅力がありますよね。では、実際に増配が期待できる銘柄をどのように探していくのでしょうか。
Ricky:わたしの場合、最初から企業の経営者や商品に惚れ込んでしまうような選び方はしません。メディアで社長が素晴らしいことを話していたり、魅力的な商品を見つけたりすると、「この会社は伸びるに違いない」と思い込んでしまうことがあります。でも、それを投資の入り口にしてしまうのは少し危険だと思うのです。
そこで、まずは客観的な数字で機械的に銘柄を絞り込みます。具体的には、スクリーニングの第1段階として7つの条件を設定しています。
【Rickyさんの銘柄選定第1段階】
・PER12倍以下
・PBR1.3倍以下
・ROE7%以上
・ROA3%以上
・自己資本比率35%以上
・時価総額100億円以上
・配当利回り3%以上
PER(株価収益率)やPBR(株価純資産倍率)は株価が割高なのか割安なのかを見るための指標です。一方、ROE(自己資本利益率)やROA(総資産利益率)は企業がどれだけ効率よく利益を生み出しているかを見る指標ですね。自己資本比率は財務の健全性、時価総額は企業規模、配当利回りは現在の配当水準を確認するために使います。
この7つを最初のフィルターにすることで、たくさんの上場企業のなかから、わたしが求める「割安で、収益力があり、財務も比較的健全で、配当も期待できる企業」に絞り込んでいくのです。
――自分のなかのルールとしている「数字」で客観的にふるいにかけることで、思い込みが入り込む余地を小さくするわけですね。
Ricky:そういうことです。先に「この会社は凄い!」と思ってしまうと、利益が出ていなかったり財務が悪かったりしても、「でも将来性はあるかもしれない」と安易に考えてしまうことがあります。もちろん定性分析も重要です。ただ、わたしは定量分析を先にして、残った銘柄に対して定性分析をするという順番を大切にしています。
スクリーニングを通過した銘柄であれば、定性分析が多少的外れだったとしても、大きく失敗する可能性はかなり減らせます。いってみれば、そこで惚れるのは構わないのです。惚れる前に、まず数字でチェックしておく。これが重要なポイントです。
「過去10年」を見れば、企業の実力が見えてくる
――先に「スクリーニングの第1段階」というお話がありましたが、その後の段階はどうするのですか?
Ricky:第1段階があるのですから、もちろん「第2段階」へと移行します。具体的には、5つの条件を設けています。
【Rickyさんの銘柄選定第2段階】
・EPS10期推移にマイナス転落がないこと
・今期EPSは9期前の2倍以上であること
・BPSが10期すべて増額であること
・1株配当10期推移に減配が2度以上ないこと
・過去10期に無配転落がないこと
――なぜ「未来の予想」ではなく、10年という「過去の実績」を重視するのでしょう?
Ricky:未来は誰にも分かりませんし、株価も経済情勢も予想通りには動かないものです。だからこそわたしは、未来を予想するよりも、実際にその企業が過去になにをしてきたのかを見ることを重視しているのです。もちろん、過去の実績が未来を保証するわけではありませんが、これから起こることを考えるうえで、過去の実績を見ることは非常に有効だと考えています。
「10年」という期間にしていることにも理由があります。10年間を振り返れば、どこかに景気後退や大きな経済ショックが必ず含まれるものです。いまならコロナショックが含まれますし、それ以前ならリーマン・ショックがあります。そうした困難を経験しながらも利益を出し、資産を積み上げ、配当を維持・増加させてきた企業なら、今後また困難な時代が来ても利益を出し続けられる可能性が高いと見ていいでしょう。
なかでも重視しているのが、BPS(1株当たり純資産)です。EPS(1株当たり当期純利益)はその期にどれだけ利益を出したかを示す数字なので、景気によって増減することがありますが、一方、BPSは利益を積み上げていくことで基本的には増えていきます。
そこでわたしの場合、過去10年間、BPSが毎期増額していることを条件にしています。少額でも構いません。毎年しっかり資産を積み上げていることを確認します。
EPSについては右肩上がりが理想ではありますが、毎年必ず増えていなければならないとは考えていません。景気によって利益が減ることはありますから、今期が赤字ではないことや、過去の利益水準などを確認しながら、ある程度の妥協もしています。
配当についても同様です。10年間ずっと連続増配していることだけにこだわると、優良企業まで候補から外れてしまいます。過去10年間で減配は一度まで、無配転落がないことなどを条件にしながら、全体として増配傾向にあるかを確認しています。
最後に見るのは企業の「配当を増やす意思」
――数字によるスクリーニングと過去の実績を確認したうえで、定性分析をするということが理解できました。とはいえ、株式投資初心者がすべてを把握するのは難しいので……定性分析においてまず見るべきポイントを教えてください。
Ricky:配当株投資家としては、やはり企業がどのような配当政策を掲げているかはとても重要だと思いますね。例えば、累進配当を宣言している企業や、DOE(株主資本配当率)を採用している企業です。累進配当は、毎期増配、少なくとも現在の配当水準を維持するという方針です。一方、DOEは株主資本に対して一定の割合を配当として支払う考え方です。こうした明確な配当政策がある企業は、今後の増配も期待しやすくなります。
特にDOEは、BPSとの相性がいい指標です。BPSが積み上がっていて、そこに一定のDOEを掛けて配当を出すのであれば、BPSの増加に伴って配当金も増えていくことが期待できます。ですからわたしは、BPSが右肩上がりであることを重視します。また、同じような条件を満たしているA社、B社、C社があった場合、過去10年間でBPSをより伸ばしてきた企業を優先するといった見方もします。
また、わたしの投資スタイルでは、例えば量子コンピューターや核融合のように、現時点で技術が確立されておらず、利益化まで時間がかかると思われるテーマの銘柄は優先しません。関連するニュースが出れば株価は大きく動くわけですが、それが利益、そして増配につながるまでにはかなりの時間がかかるからです。
それよりも、国土強靱化やデータセンター建設など、すでに利益につながりやすいテーマのほうを選びたいと考えます。もちろん、投資対象としてテーマ株そのものを否定しているわけではありません。短期トレードなら、値動きの大きいテーマ株はむしろ向いていますからね。でも、わたしが目指してきたのが「増配による長期的な配当収入」だからこそ、選ぶテーマも変わってくるということです。
「地味さ」こそが増配株投資の力
――株式投資初心者は何銘柄くらい持てばいいのかなど、ポートフォリオの組み方についてなにかアドバイスがあればお願いします。
Ricky:わたしの場合、「売らない」が基本なので、銘柄数は増えていく一方です。増えること自体にそれほど弊害はないと思っていますし、むしろそうすることでセクターを分散することを意識しています。例えばA社とB社で迷ったとき、両方とも同じくらい魅力的であれば、自分がまだ持っていないセクターのほうを選ぶ。そのようにして少しずつ分散させていくイメージです。
また、むかし安く買った銘柄が値上がりした後でも、利益や資産が増えて、その企業の実力に対して株価が再び割安になっていることが往々にしてあります。その場合は、平均取得価格が上がることを気にせず、いまの株価が割安だと思えば買い増します。
――増配株は、SNSなどで注目されるテーマ株や話題株と比べると少し地味にも映ります。その最大のメリットはどこにあるでしょうか。
Ricky:長期で見ると、その地味さこそがメリットではないでしょうか。例えばいまでいえば、キオクシアのように株価が何十倍にもなってから株価が下落し、一気に3分の1、4分の1……になるような銘柄で資産形成するのは、本当に難しいと思います。そうなった後にチャートを振り返ると、「ここで買って、ここで売ればよかったのか」と簡単に思えるものですが、その渦中にいると、そうすることは簡単ではありませんからね。
株価が上昇して何十倍になるまで持ち続けられるか分かりませんし、それこそキオクシアのように1株あたり11万円まで上がったとして、最高値で売れるかどうかも分かりません。そうなるまでの過程には何度も調整局面がありますから、そこを耐えられるかという問題もあります。
最後になりますが、増配株で大きな資産形成を実現するまでには時間がかかります。わたし自身、投資をはじめてから30年近くかけて、いまの状態(年間配当金800万円超)になりました。ただ、時間が経てば経つほど、増配の効果は大きくなっていきます。最初の頃など、1株あたりの年間配当が20円から23円になったとしても「たった3円の増配か……」と感じることもありました。でも、それが毎年のように続いていけば、10年後、20年後にはかなりの増え方になっているはずです。増配株投資は、最初こそ地味でも、時間そのものを味方につけることで、最終的には派手な実績が伴う投資手法だと思います。
Rickyさんの書籍のご紹介
Ricky(りっきー)
1976年生まれ、東京都出身。1996年、大学2年の20歳のときに投資をスタート。割安・増配・財務良好な日本株を中心に投資を続け、2023年に配当金生活FIREを達成。買った株は決して売らない「株コレクター」として知られる。暴落時には「大人買い」を信条とし、長期的視点で資産を築く。妻と2人の息子と暮らす。2026年、著書『年収300万円から年配当804万円をもらう「激・増配株」投資入門』(KADOKAWA)を出版。Xでは「Ricky投資研究所」として情報発信中。
関連記事
公式チャンネルで公開中!
招集通知がスマホの中に!