


11. 株主還元、バランスシート、資本配分
会社は連結配当性向40%を当面の目安としており、2027年3月期の年間配当予想は151円まで引き上げられた。予想EPS373.78円に対する配当性向は40.4%で、会社方針とほぼ一致する。現在株価4,360円に対する予想配当利回りは3.5%であり、利益成長に配当が連動する点は株主にとって分かりやすい。
一方、現在は運転資金需要が大きく、ネット有利子負債も増加している。したがって、大規模な自己株式取得を前提とした株価評価は置かない。利益回復によって営業キャッシュフローが増え、在庫と売上債権が正常化し、借入金が減少する局面では追加還元の選択肢が増えるが、現段階では配当が還元の中心とみる。
投資有価証券と不動産についても確認したが、時価総額を大きく左右する規模の含み資産は確認していない。固定資産全体の規模も限定的で、同社の株式価値は資産価値より事業収益力で評価するのが適切である。したがって、投資有価証券控除後PERや不動産含み益反映後PERは本レポートでは考慮しない。
12. 経営陣、ガバナンス、株主構成
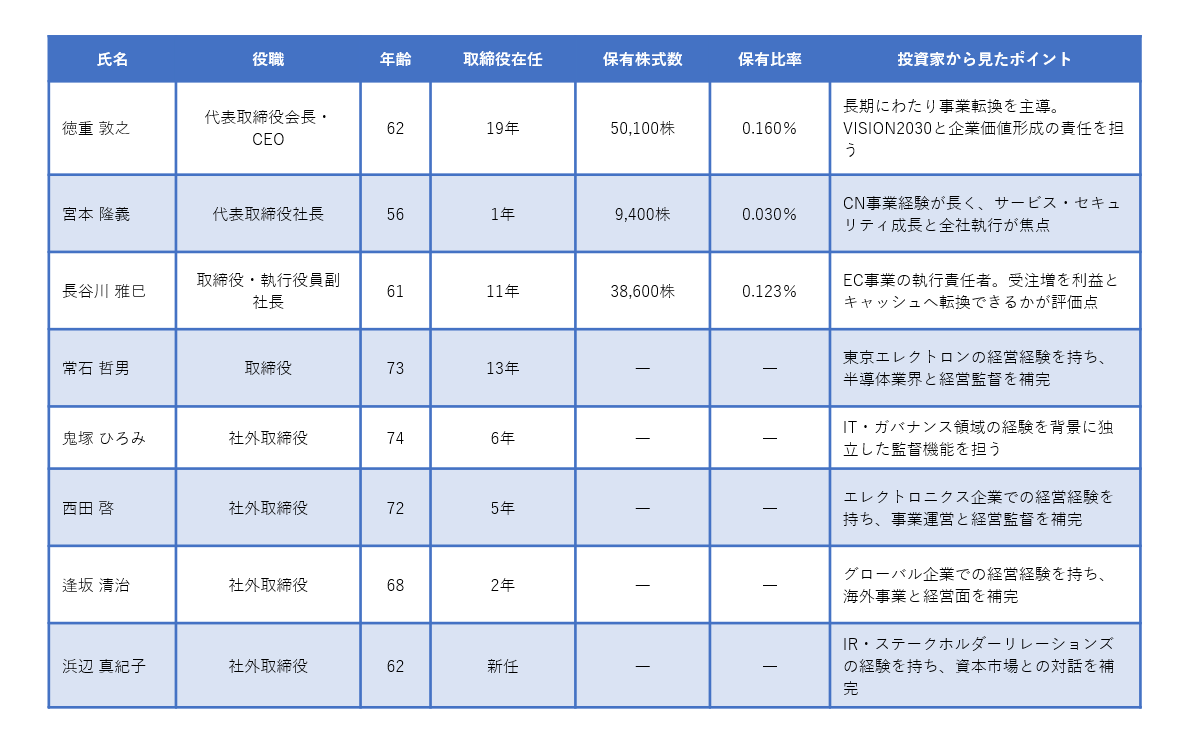
2026年4月に経営体制が変わり、徳重敦之氏が会長CEO、宮本隆義氏が社長となった。徳重氏は長年にわたり同社の事業転換を主導してきた。宮本氏はCN事業での営業・事業責任者経験が長く、サービス、セキュリティ、AI関連需要を取り込むCN事業の成長と全社執行を担う。長谷川雅巳氏はEC BU責任者として現在の利益回復の中心事業を担う。経営トップの役割分担は、徳重氏がVISION2030と企業価値、宮本氏が全社執行、長谷川氏がECの収益成長という形で捉えると理解しやすい。
取締役会は8名で、うち社外取締役は4名。会社は指名委員会、報酬委員会を設け、社外取締役を含めたガバナンス体制を構築している。半導体・ITの専門知識だけでなく、経営、財務、グローバル、IRなどの経験を組み合わせることは、VISION2030で求められる収益性と資本効率の改善を監督するうえで重要である。
株主構成では東京エレクトロンが33.82%を保有する。社員持株会、信託なども上位に位置し、安定保有が見込まれる株主が厚い。長期戦略の継続や取引先の信用にプラスである一方、実質的な流通株は限られ、機関投資家の資金流入・流出で株価が振れやすい。FactSetデータでは海外運用会社の保有増加も見られ、利益回復に伴って投資家層が広がる可能性がある。
(経営陣一覧)
13. 株価推移とバリュエーション
株価は2021年から2023年に大きく上昇し、2024年に調整、2025年以降に回復した。2021年から2023年は半導体不足、商権拡大、利益率上昇、ROEの20%台への上昇が主なドライバーだった。2024年以降は利益水準が高いにもかかわらず、顧客在庫調整、EC事業減速、ピーク利益への懸念が株価を抑えた。2026年は在庫調整終了と利益回復が数値で確認され、株価も年初来で大きく上昇した。
現在株価4,360円に対し、予想PER11.7倍、PBR2.33倍、配当利回り3.5%である。2021年3月期EPS104.1円から2026年3月期265.9円までの5年間実績CAGRは20.6%となる。一方、配当割引型PERから逆算した市場の長期EPS期待成長率は約6%、PBRと予想ROEから逆算した成長率は2%弱で、両者を総合すると4%前後とみる。市場は過去5年間の高成長がそのまま続くとは見ていない。
その慎重さには合理性がある。過去の成長には半導体サイクル、価格上昇、商権拡大、利益率改善が重なっているため、20%成長を永久に続ける前提は置けない。それでも、現在のPER11倍台は、ROE20%を見込む企業として高い評価ではない。市場は業績の循環性、運転資金負担、AI投資の持続性を割り引いていると考える。
PBR、DCF、ROICの三法による適正株価レンジは、PBR法で3,600円から5,500円、DCF法3,200円から5,400円、ROIC法3,300円から5,100円と試算する。中心値はそれぞれ4,600円、4,300円、4,300円で、中央値は4,300円となる。現在株価は中心値に近く、現在の会社予想だけで大幅な上昇を断定する水準ではない。株価上昇には2028年3月期以降の利益成長、または資本効率改善によって適正株価自体が上がることが必要になる。
(適正株価の試算)
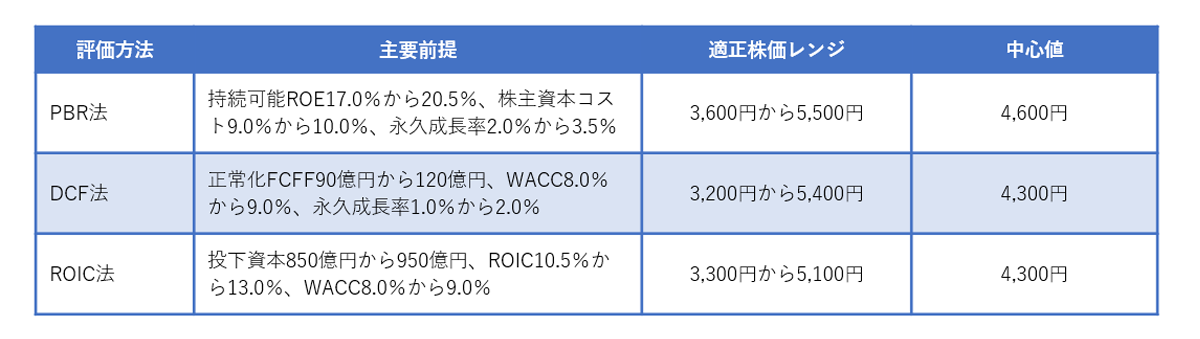 注記:PBR法は持続可能ROE、株主資本コスト、永久成長率を用いた定率成長モデルに基づき算定。DCF法は将来FCFFをWACCで割り引いて企業価値を求め、純有利子負債約305億円を控除した株式価値を自己株式控除後株式数約2,937万株で除して算定。各手法の適正株価は当社の一定の前提に基づく試算である。
14.競争環境と同業比較
半導体・電子部品商社の評価では、単純な売上規模よりも、商権の質、技術支援力、顧客基盤、付加価値サービス、資本効率の差が重要になる。東京エレクトロンデバイスは、マクニカホールディングスや丸文などと同じく半導体・電子部品を扱うが、東京エレクトロンとの歴史的な関係、ECとCNの二本柱、PBによるメーカー機能を持つ点が特徴である。規模では最大手ではない一方、ROEと利益率は相対的に高い水準を維持してきた。
前回Basic Reportでは、東京エレクトロンデバイスの予想PERはマクニカホールディングスをやや下回り、丸文を上回る一方、ROEは比較対象の中で高かった。現在は会社予想EPSが大幅に上方修正され、東京エレクトロンデバイスの予想PERは11倍台まで低下した。株価は上昇したにもかかわらず利益予想の伸びがそれを上回ったためであり、資本効率の高さに対して株価評価が極端に高い状況ではない。
同業比較で東京エレクトロンデバイスにプレミアムが許容される条件は、ROE20%前後を維持しながらROICも改善し、EC事業のサイクル変動をCNとPBで緩和できることである。逆に、ROEが高くても運転資金と借入金の増加による財務レバレッジに依存するなら、PBRの高さは正当化されにくい。市場は利益の額だけでなく、どの資本量で利益を生み出したかを見るため、今後はROICと営業キャッシュフローの改善が同業比較での評価差を決める。
競争上のもう一つの論点は商権である。半導体メーカーは代理店政策を変更することがあり、統合・再編によって販売チャネルが見直されることもある。同社は過去に商権を積み上げて成長してきたが、販売代理店契約が恒久的に保証されているわけではない。顧客への技術支援、設計段階からの関与、複数製品の組み合わせ提案を強め、単なる販売チャネル以上の役割を持てるかが商権維持の重要な条件になる。
その意味でPBとCNのサービス収益は、ECの商権依存度を相対的に下げる役割も持つ。PBの設計・製造、CNの保守・監視サービスは、半導体メーカーの代理店政策だけでは失われにくい顧客関係を形成する。VISION2030でPB構成比とサービスを重視することは、利益率改善だけでなく、事業ポートフォリオの耐久性を高める戦略と評価できる。
公式チャンネルで公開中!
招集通知がスマホの中に!