


7. 受注高と受注残をどう見るか
上期受注高は1,995.4億円で前年同期比104.8%増、9月末受注残高は2,197.4億円で86.8%増となった。2Q単独受注高も997.7億円と1Qの997.8億円とほぼ同水準であり、受注の勢いが一四半期だけで終わらなかった点は評価できる。EC事業の受注は2Qに860.7億円まで増加し、需要回復の裾野が広がっている。
一方、受注残の大きさをそのまま将来利益とみなすのは危険である。会社は長納期化、半導体価格上昇、顧客の先行手配を受注増加要因として挙げている。受注金額には価格上昇が含まれ、数量ベースの成長率とは一致しない。また、長納期化への対応として顧客が早めに発注すれば、将来需要が前倒しされる。今後は受注残から売上への転換速度、キャンセル、価格を除いた数量、顧客在庫を確認する必要がある。
それでも受注残2,197億円は通期会社予想売上高2,700億円の8割強に相当し、売上の視認性を高める材料である。株価にとって次の焦点は、受注残が何円の売上になるかではなく、どの利益率で売上へ転換するかである。受注の質を利益率とキャッシュフローで検証することが、2027年3月期後半から2028年3月期を考えるうえで重要になる。
8. VISION2030と成長戦略
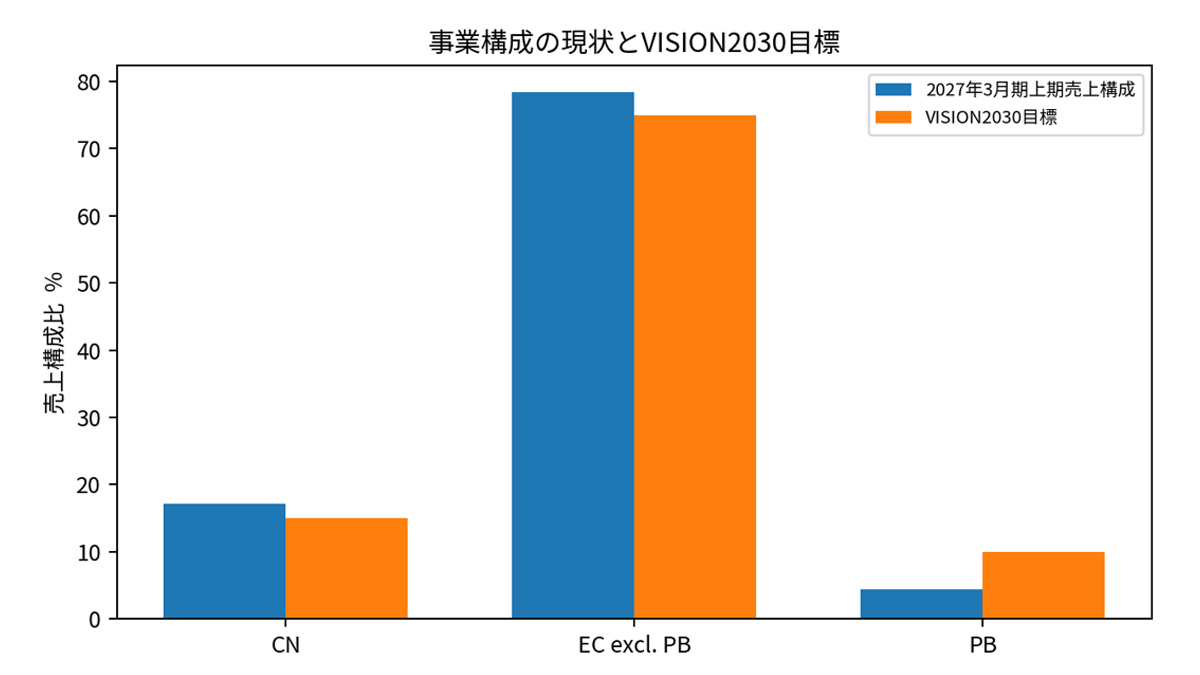
VISION2030では2030年3月期に売上高3,000億円から3,500億円、経常利益率8%以上、ROE20%以上を目標としている。事業ポートフォリオの売上高構成比目標は、CN事業15%、EC事業(PB事業を除く)75%、PB事業10%*であり、事業別目標経常利益率はCN事業12%、EC事業7%、PB事業10%である。現在の2027年3月期会社予想売上高2,700億円は、売上規模ではすでに目標レンジへかなり近づいた。
*会社のセグメント別業績ではEC事業にPB事業を含むが、VISION2030の売上高構成比目標ではPB事業を独立して表示している。
したがって、VISION2030の難所は売上高ではなく利益率である。今期会社予想の経常利益率は5.9%で、目標8%まで2ポイント強の改善が必要になる。これを実現するには、CNでサービスとセキュリティの構成を高め、ECで高付加価値製品とソリューション型案件を増やし、PBの売上構成比を10%へ近づける必要がある。市況回復だけで目標利益率へ到達するより、事業構成の改善を伴う方が再現性は高い。
資本政策ではROE20%以上と自己資本比率の改善を同時に目指している。足元では業績回復に伴い運転資金と借入金が増えており、自己資本比率は低下方向にある。VISION2030の質を測るには、売上と利益の成長だけでなく、在庫水準、ネット有利子負債、営業キャッシュフロー、ROICを合わせて確認する必要がある。
(図2 事業構成の現状とVISION2030目標)
9.AI・半導体サイクルとの関係
AI・半導体株の上昇局面が終わるとの見方が強まる場合、東京エレクトロンデバイスの株価も影響を受ける可能性がある。同社は半導体関連銘柄として売買され、時価総額も大型半導体株ほど大きくないため、セクター全体から資金が流出する局面では業績変化以上に株価が動きやすい。実際、10月14日の年初来高値5,230円から10月29日終値4,360円まで約17%調整している。
一方、業績への影響はAI半導体メーカーそのものより分散している。EC事業には産業機器、車載、コンピュータ及び周辺機器など複数の需要先があり、CN事業にはネットワーク、セキュリティ、保守サービスがある。AI株の株価下落だけで利益が直ちに減る構造ではない。
より重要なのはAI設備投資そのものが減速する場合である。半導体製造装置、産業機器、PC・ストレージ、データセンター、ネットワーク、セキュリティはAI投資の裾野に位置する。会社も産業機器へのAI実装支援、IntelやMicrosoftとの連携、独自ソリューションを成長領域としている。AI関連投資が実体経済で続く限り恩恵を受ける一方、設備投資が減速すればEC事業の受注やCNのインフラ需要へ波及する可能性がある。AI株式相場の調整とAI設備投資サイクルの終了は分けて考えるべきであろう。
10. ROE、ROIC、キャッシュフローと資本効率
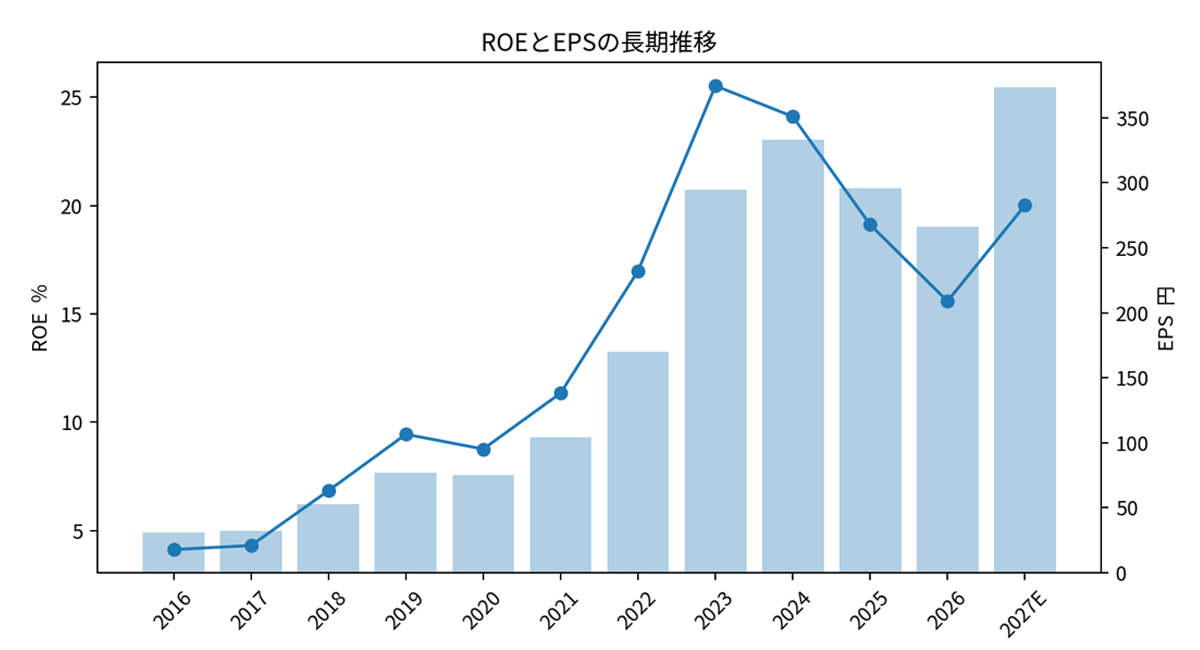
予想EPS373.78円を最新BPS1,868.6円で除した簡便法による予想ROEは20.0%で、VISION2030の目標水準に達する。これは利益回復を示す好材料である。一方、ROEの改善をそのまま株主価値向上とみなすのではなく、利益率と財務レバレッジのどちらが寄与したかを分けて見る必要がある。長期的な視点で見ると、ROE上昇局面では純利益率の改善とともに財務レバレッジも上昇している。
ROICも同じである。2023年3月期をピークに低下したが、WACCを上回る状態を維持している。2027年3月期は利益が大きく回復する一方、棚卸資産、売上債権、有利子負債も増加している。分子の利益だけでなく分母の投下資本も増えるため、営業利益率ほどROICが速く改善しない可能性がある。今後は在庫回転と売上債権回転を改善しながら利益を増やせるかが重要になる。
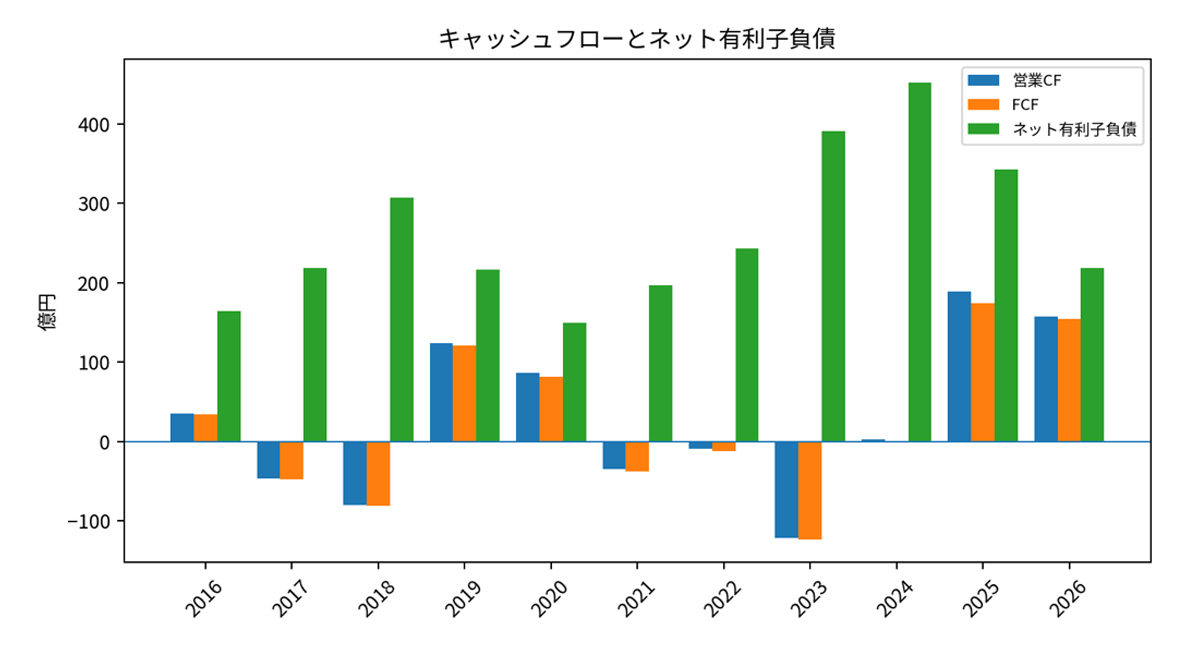
キャッシュフローは今回、特に重視したい。2025年3月期、2026年3月期には在庫と債権の圧縮が営業キャッシュフローを押し上げた。一方、2027年3月期上期は業績回復に伴って棚卸資産と売上債権が増え、営業キャッシュフローは47.6億円の支出となった。好業績とキャッシュ減少が同時に起きるのは、商社型ビジネスの特徴である。
9月末の現預金61.3億円に対し有利子負債は366.7億円で、ネット有利子負債は約305.5億円となる。ネットキャッシュ企業ではないため、ネットキャッシュ調整後PERは適用しない。むしろPER11.7倍の低さだけで割安と結論づけず、運転資金負担と借入金を考慮する。受注残が売上へ転換し、棚卸資産が減少して営業キャッシュフローが改善するなら、ROICと財務健全性の両面から企業価値が高まりやすい。
(図3 ROEとEPSの長期推移)
(図4 営業キャッシュフロー、FCF、ネット有利子負債の長期推移)
公式チャンネルで公開中!
招集通知がスマホの中に!