


3.CN、EC、PB各事業の役割
CN事業は、従来は利益の下支え役と位置づけてきたが、現在は安定利益と成長を併せ持つ事業へ変わりつつある。2027年3月期上期の売上高は216.8億円で前年同期比12.9%増、利益は28.9億円で10.8%増となった。利益率は13%台とEC事業を大きく上回る。ネットワーク関連製品、セキュリティ関連製品、保守・監視サービスが伸び、ストレージ関連製品の大型案件反動を吸収した。保守・監視サービスは景気変動の影響を受けにくく、CN事業の利益安定性を支える。
さらに、AIエージェントの普及に伴い、アクセス制御、データ保護、GRCなど新しいセキュリティ需要が発生している。会社はセキュリティ製品・サービスの取り扱いを強化し、従来のネットワーク製品販売から、AI利用を前提としたセキュリティ領域へ製品ポートフォリオを拡張している。CN事業は全社売上の2割弱だが、利益貢献は売上構成比以上であり、安定収益の価値は大きい。
EC事業(PB事業を含む)は全社売上と利益成長の中心である。2027年3月期上期売上高は1,042.8億円で35.3%増、利益は44.6億円で大幅に増加した。産業機器、車載、コンピュータ及び周辺機器向けがいずれも増加し、特にコンピュータ及び周辺機器の伸びが大きい。アナログIC、ロジックIC、メモリIC、ボード・電子部品など幅広い製品群が増収となり、在庫調整後の需要回復が確認された。
ただしECの増収には、数量回復だけでなく製品価格上昇、円安、長納期化を見越した先行手配が含まれる。したがって、売上高や受注高が大きいからといって、すべてを構造的成長と捉えるべきではない。今後は価格上昇を除いた数量、受注残から売上への転換期間、利益率、顧客在庫を合わせて見る。
PB事業は、同社が高付加価値企業へ進化するうえで重要だが、現時点ではVISION2030との距離が残る。上期売上高は55.0億円で前年同期比2.5%減、全社売上構成比は4.4%に低下した。下期に売上計上する案件が多いという会社説明を踏まえれば短期的な減収を過度に問題視する必要はないが、2030年の構成比10%に向けた成長は今後確認が必要である。ECの市況回復だけでなくPBが構造的に伸びることが、全社利益率8%への道筋を強くする。
4.海外事業とグローバル商権
同社の海外事業は主としてEC事業と結び付いている。顧客の生産拠点が海外へ移れば、商権を維持して現地で供給を続けられるかが売上を左右する。日本を中心としつつ、中国、香港、シンガポール、タイ、米国などに拠点を持ち、顧客の海外展開に追随する体制を構築してきた。海外比率そのものを成長性と同一視するより、顧客の生産地移転に対して商権と技術サポートを維持できるかを評価する方が重要である。
為替も業績の見え方を変える。外貨建取引の中心は米ドルで、円安は円換算売上高を押し上げやすい。一方、仕入価格、販売価格改定、為替予約のタイミングによって粗利への影響は一定ではない。2Qでは売上成長に円安も寄与したとみられるが、営業外では為替差損益が逆方向に働く局面もある。為替は売上高だけではなく利益率とキャッシュフローまで確認する必要がある。
海外事業で中長期的に確認したいのは、海外連結子会社売上高の増加そのものより、国内顧客の海外生産移管に対し同社が商権を失わず追随できているかである。特に産業機器や車載では顧客のグローバル生産配置が変化しやすく、営業拠点がない地域への移管や現地規制によって販売活動が制約される場合がある。このリスクを拠点網、商権、技術サポートでどこまで吸収できるかが重要になる。
5.長期業績と収益構造の変化
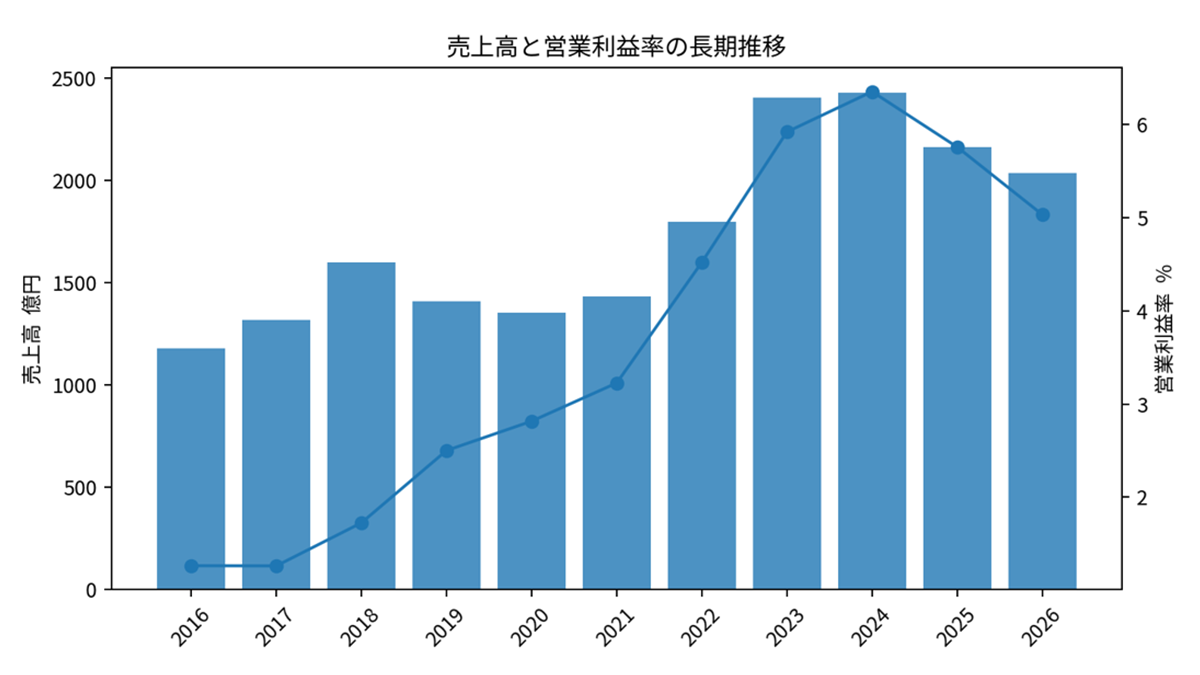
長期業績を見ると、同社は典型的な半導体サイクル企業でありながら、サイクルを通じて収益力の底を切り上げてきた。売上高は2016年3月期1,178億円から2024年3月期2,429億円へ拡大した。2025年3月期、2026年3月期は市場在庫調整で減収となったが、2027年3月期会社予想は2,700億円と過去最高を更新する計画である。
より重要なのは利益率である。営業利益率は2016年3月期1.3%から2024年3月期6.4%へ上昇した。2026年3月期には5.0%まで低下したものの、2010年代前半の低収益期とは水準が大きく異なる。この改善は単純な半導体価格上昇だけでは説明しにくい。技術支援、サービス、設計・製造、商権の拡大によって売上の質が変わったと考える方が自然である。
ROEも同様で、2016年3月期4.1%から2023年3月期25.5%まで上昇した。2026年3月期は15.6%へ低下したが、2027年3月期会社予想EPSと最新BPSを用いた簡便法では20.0%へ戻る。長期的な株価評価では、売上成長率より、利益率とROEが一段高いレンジに定着できるかが重要である。
(図1 売上高と営業利益率の長期推移)
6. 2027年3月期第2四半期と通期業績予想
2027年3月期上期は、売上高1,259.6億円で前年同期比30.9%増、営業利益76.2億円で114.0%増、経常利益73.5億円で100.5%増、親会社株主に帰属する中間純利益50.0億円で93.7%増となった。1Qで確認されたEC事業の採算回復が2Qでも継続し、会社は7月に続いて10月28日にも通期予想を上方修正した。
修正後の通期計画は売上高2,700億円、経常利益160億円、純利益110億円、EPS373.78円、年間配当151円である。上期実績から逆算すると、下期は売上高1,440.4億円、経常利益86.5億円が必要で、下期経常利益率は6.0%となる。上期の5.8%を上回り、2Q単独の5.2%からも改善が必要である。したがって、売上高は受注残の厚さから達成可能性が高い一方、利益面では製品構成と採算の改善を前提とする計画になった。
ここは前回Update Reportから見方を変える部分である。1Q時点では会社計画に慎重さが残ると評価したが、今回の再上方修正後はその慎重さが薄れた。追加上振れを期待するには下期の利益率がさらに上がる必要がある。株価は決算発表翌日の2026年10月29日に、前日終値4,700円から4,360円へ7.2%下落した。この背景には、会社予想の上方修正自体よりも、2Q単独利益率の低下と今後の利益率改善に市場の焦点が移ったことがあると考える。
公式チャンネルで公開中!
招集通知がスマホの中に!