


7.株価を動かす条件と今後の投資の焦点
過去5年は利益と株価が完全には連動せず、資本政策への評価が重要になった
年末終値ベースで株価は2020年645円、2021年821円、2022年868円、2023年1,123円、2024年900円、2025年976円と推移し、2026年9月9日は1,291円となった。2023年まではEPSの増加と株価上昇が概ね一致した。2024年から2025年は利益が大幅に悪化したにもかかわらず、株価は2025年に反発している。純資産の厚み、配当、自己株式取得、利益回復期待が株価の下値を支え、単年度EPSだけで価格が決まりにくくなったと考える。
2026年6月10日に株価は919円まで下落した後、翌11日に2027年4月期の大幅増益予想と自己株式取得が公表され、6月15日に1,393円まで上昇した。短期間の株価変化は、利益水準と資本政策を同時に評価した結果とみられる。9月8日の第1四半期決算では経常黒字転換を確認したものの、営業利益の通期進捗は4%で、発表当日の株価は1,289円まで下落した。翌9日は1,291円で終えた。市場は売上成長を評価しつつ、下期の利益計上を確認するまで強い確信を置いていないと読める。
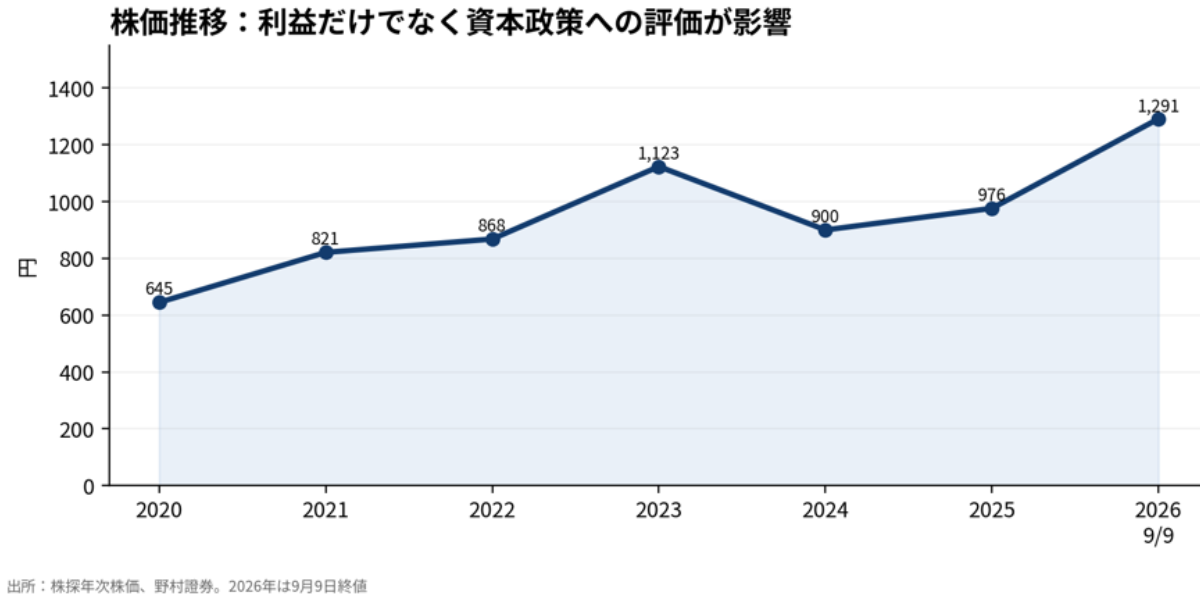
図9 株価の年次推移
株価の上方要因は営業利益率、SEの利益、資本効率の三つ
第一の上方要因は2027年4月期営業利益22億円の達成と、営業利益率4.6%の実現である。売上高480億円を達成しても利益率が3%台にとどまれば、増収の質への疑問が残る。逆に4%台後半を確保し、次期計画で5%台を目指せると市場が判断すれば、PBR0.50倍の前提となっている低ROE懸念は和らぐ。
第二はSEの利益貢献の可視化である。SEは第1四半期で売上構成19%に達したが、単独利益は不明である。北米セグメントの利益率が改善し、工事売上に加えて監視、保守、電力管理の継続収益が増えることが示されれば、事業ポートフォリオの転換をより高く評価しやすい。
第三はROICとROEである。新規事業への投資が続く間は売上より資本が先に増える局面がある。営業利益成長が投下資本増加を上回り、ROICとWACCの差が再び拡大し、予想ROEが8%へ近づくことが確認されれば、PBRの評価は0.5倍台に固定されにくくなる。自己株式取得はこの改善を補完するが、本業の利益率改善が主役である。
下方要因は案件採算、北米成長の反動、国内需要、運転資本
最大の下方要因は、480億円の売上を追う中で低採算案件が増えることである。SI、FA、充電設備建設はいずれも案件ごとの設計・工事・外注費の管理が重要で、売上が急増するほど原価管理の難度も上がる。中間と期末に売上が集中する場合、検収遅延や追加コストが利益を大きく動かす可能性がある。
北米SEの伸びが2026年4月期から急であるため、前年比較の高成長率はいずれ低下する。米国のEV政策、充電器設置の許認可、系統接続、建設コストが需要と採算へ影響する。また日本では自動車・工作機械・電機設備の需要が弱く、第1四半期も減収・営業損失であった。SEが伸びても日本の利益回復が遅れれば、連結営業利益22億円への負担が大きくなる。
運転資本も確認点である。第1四半期の総資産増加は下期案件の準備と整合するが、在庫と売上債権が年度末まで残れば営業CFを圧迫する。2026年4月期のFCF22.1億円は運転資本回収の寄与が大きかったため、これを毎年の標準値とはみない。利益と営業CFが同時に増える状態を確認できるかが重要である。
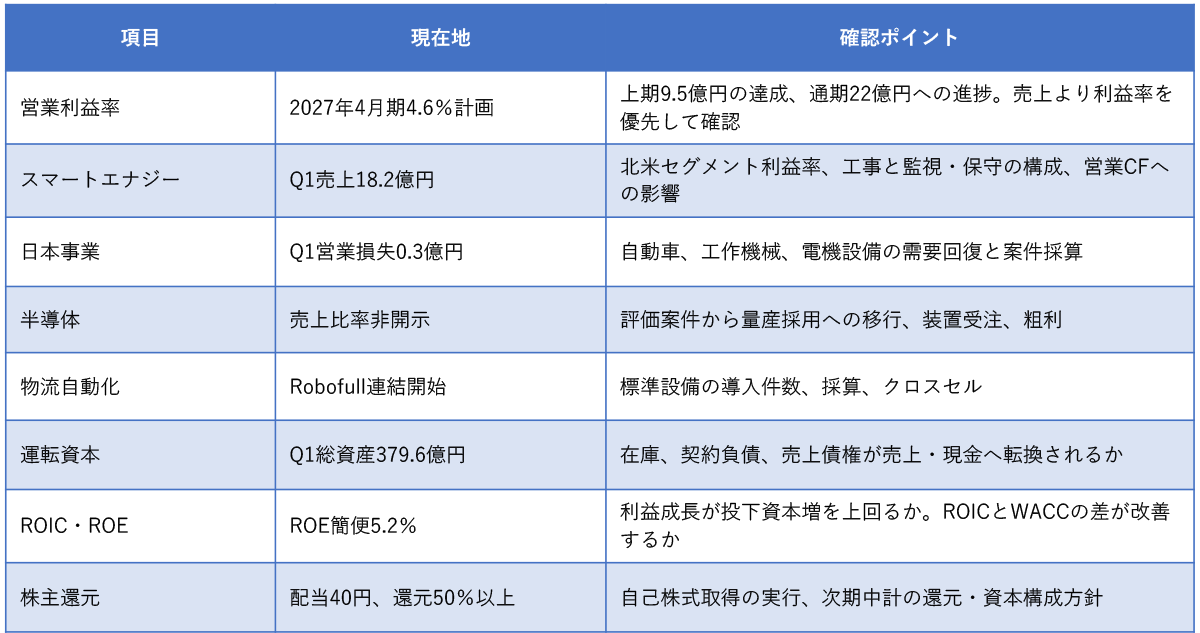
次回以降の決算で確認する項目
表7 決算モニタリング項目
今後の同社株式への投資の焦点
ナ・デックスの現在地は、成熟した自動車設備関連企業から新しい成長企業へ変わった後ではなく、その転換が初めて連結売上に表れた段階である。北米SEが連結売上の1割を超え、第1四半期には2割近くまで伸びた事実は重い。半導体、物流自動化、インドも従来の接合・FA・SI技術を別市場へ展開する戦略として筋が通っている。企業価値の上昇に必要な成長の種は以前より増えた。
一方、ROEとROICはまだ低く、PBR0.50倍には理由がある。当社推定ではROICとWACCの差が縮小し、益回りも2020年代前半を通じて低下した。2026年4月期のCF改善には運転資本回収が寄与しており、FCFだけを見て収益力が完成したと判断すべきではない。だからこそ現在の投資判断では、低PBRそのものではなく、利益率と資本効率の改善が同時に進むかを重視する。
当社試算の株価評価レンジ1,550円から2,100円、中央値1,890円に対し現在株価は1,291円である。三法の下限を下回る現在株価は、2027年4月期の利益回復に一定の不確実性を置いても、中長期の投資対象として前向きに評価しやすい水準と考える。株価が大きく切り上がるために必要なのは、新しいテーマの追加ではない。営業利益22億円を取り切り、SEの利益を可視化し、資本効率を改善することに尽きる。今後1年から2年は、この収益化の進展が企業価値と株価を結び付ける期間になるとみる。
結論
現在株価は、事業構造転換の初期成果に対して慎重な評価にとどまる。中長期の株価評価は上向きと考えるが、投資家が確認すべき核心は売上高の拡大ではなく、営業利益率4%台後半の定着、SEの利益貢献、資本効率の改善である。
注記
1. 株価は2026年9月9日の終値1,291円。年初来高値は1,393円、年初来安値は919円。
2. 予想EPSは本稿指定値132.1円、最新BPSはFactSet標準化データによる2027年4月期第1四半期末2,569.9円を使用した。予想ROEは133.4円を2,569.9円で割る簡便法で5.2%。予想配当は会社予想40円。
3. 時価総額は発行済株式数860.6万株に株価1,291円を乗じた111.1億円。PER、PBR、配当利回り、益回りは上記前提から当社の計に基づき算出
4. 財務データは原則としてFactSetの標準化データを参照するため、会社公表資料の表示科目、組替え、端数処理、セグメント開示等と一部一致しない場合がある。事業別数値、KPI、中期計画、資本配分方針等は会社資料を優先し、必要に応じてFactSetおよび当社試算で補完した。
5. PBR、DCF、ROICによる評価額は一定の前提に基づく当社試算であり、将来の株価や企業価値を保証するものではない。DCFでは2026年4月期FCFをそのまま使用せず、過去5年のFCFを参考に正常化した。ROIC法は正常化ROICと資本コストを置いた参考評価である。
6. ROIC、WACC、Equity Yieldの長期推移はFactSetデータおよびGuruFocusを基に当社で整理した。数値は確認できるデータを用い、推測による補完は行っていない。
7. 会社の2026年4月期・2027年4月期第1四半期決算補足資料について、同一図表を掲載した英語版を確認できなかったため、本稿では会社資料からの図表転載を行わず、当社作成図表のみを使用した。
8. 役員情報は2026年7月27日提出の有価証券報告書と会社ウェブサイトを優先した。FactSetデータは一部の取締役構成・保有株式数が直近開示と異なるため、最新会社開示へ更新した。
9. 本レポートは対象企業の依頼に基づくスポンサードレポートであり、情報資料として作成している。特定の有価証券の取得・売却その他の投資行動を勧誘または推奨するものではない。記載した見解と試算は作成時点の情報に基づき、将来の結果を保証しない。
◆ご留意事項
本レポートは当該企業への取材や決算資料等を元に作成・表示したものですが、その内容及びデータの正確性、完全性、信憑性を保証するものではありません。本レポートは、情報提供のみを目的としており、投資の勧誘や推奨を意図したものではありません。オメガインベストメント及びジャパニーズインベスターオンラインは、本レポートの使用により発生した結果について一切の責任を負うものではありません。
本レポートは、対象となる企業の依頼に基づき、企業への取材を通じて当該企業より情報提供を受けていますが、本レポートに含まれる仮説や結論その他全ての内容はオメガインベストメントのリサーチによるものです。
本文及びデータ等の著作権を含む知的所有権はオメガインベストメントに帰属します。配布、譲渡、複製、及び転送その他の利用は本レポートの著作権侵害に該当し、固く禁じられています。
公式チャンネルで公開中!
招集通知がスマホの中に!