


5.成長市場への展開と中期戦略
中期経営計画の本質は自動車依存の解消ではなく、技術を別需要へ移すこと
2024年から2026年の中期経営計画は、トータルソリューションの深化を軸に、成長市場・成長事業への資源配分、省人化・自動化を中心とした新市場開拓、収益化フローの見直し、原価低減・価格適正化、市況の影響をグループ全体で緩和できる体制づくりを掲げた。数値目標は2027年4月期売上高443億円、営業利益22億円、ROE8%、自己資本比率50%前後、3年間総還元性向50%以上である。
計画策定後、実際の成長ルートは変化した。当初はPS、SIなどメーカー機能の利益比率を高める構想が中心だったが、北米SEが急拡大し売上構成そのものが変わった。会社は定性的な施策を更新しつつ、自動車中心の事業構造を転換している。計画の最終年度で売上が当初目標を上回る見込みになった一方、利益率とROEはまだ当初の姿に届かない。この差をどう埋めるかが次期中期経営計画の中心テーマになる。
半導体:市場成長は強いが、ナ・デックスの売上寄与はこれから
半導体・生成AI製造工程では、自動車、FA、工作機械で培った高精度加工、検査、レーザ、接合の技術を後工程へ展開する。会社は装置選定から事前検証、量産立ち上げまでを一括で対応し、ダイシング、ボンディング、パッケージング、外観検査、マーキング、HBM、先端パッケージ関連の高精度加工に対象を広げている。会社資料には国内大手メーカー複数社への導入実績が示されている。
市場環境は追い風である。SEMI(国際半導体製造装置材料協会)は世界の半導体製造装置販売を2026年1,659億ドル、前年比23.2%増、2028年2,295億ドルと予想している。AIインフラ、先端ロジック、高性能メモリ、HBM、テスト・パッケージング投資が成長要因である。ナ・デックスが狙う後工程の高度化は、市場成長の中心と重なる。
ただし会社が示す半導体関連市場の構成イメージは戦略上の目安であり、投資家が確認すべきなのは半導体向け装置の受注額、量産採用件数、検証から量産へ移行する率、装置粗利である。売上計上までの期間が長い設備案件では、展示会や引き合いの増加だけで業績寄与を先取りしないことが重要である。
物流自動化:市場は拡大。標準化と上位システム連携が収益性を決める
物流自動化では、ロボット、AGV、AMR、自動倉庫などのマテハン機器に加え、WMSやMESなど上位システムとの連携まで一括で提案する。製造業で培った構内物流の知識を、物流倉庫や中堅製造業へ広げる戦略である。会社の取扱メーカーは物流分野で300社以上に及び、顧客の荷姿、動線、建屋制約に合わせて機器を選べる。
市場の成長要因は人手不足と多品種少量化であり、自動車の新車投資とは異なる。もっとも、物流設備も大型案件へ寄り過ぎれば案件採算と検収時期の振れは残る。Robofullのセミパッケージ型設備を活用し、標準化されたユニットを短期間で導入できるようになれば、従来SIの設計工数を抑えながら顧客層を広げられる。物流事業で見るべき指標は、案件数、標準製品比率、導入期間、粗利率、保守サービス売上である。
環境・エネルギー:EV充電を起点に電力管理へ。北米が先行
環境・エネルギーでは、北米SEがEV充電設備の建設・監視から、蓄電池、ポータブル電源、分散型電源の運用・最適化へ領域を拡げようとしている。AI・データセンターの拡大による電力需要増は、EVだけに依存しない市場機会をつくる。会社が電源供給ソリューションを新たな成長ドライバーと位置付けることには合理性がある。
一方、電力インフラ市場は規制、系統接続、補助金、金利、設備工事コストの影響を受ける。SE事業が現在の高成長を維持できるかは、受注の地域分散と案件採算に加え、建設後の監視・保守収入を積み上げられるかで決まる。大型工事だけで売上を増やすより、ソフトウェアと保守を組み合わせた継続収益を増やせれば、利益率と資本効率の両方に好影響が期待できる。
インド:まだ初期段階だが、製造自動化市場の成長と会社の技術が合う
NADEX INDIAは2025年10月に設立され、2026年1月からPSとFAの事業を開始した。現地パートナーと製品開発・事業開発を進め、自動車を含む製造業の自動化需要を取り込む。IFRによればインドの産業用ロボット導入は2024年9,100台と過去最高、前年比7%増で、うち自動車が45%を占めた。世界第6位の導入市場まで拡大しており、長期の市場機会は大きい。
ただし現時点でインドの連結売上寄与は開示上小さい。初期段階では売上より、現地顧客の獲得、パートナー網、技術者採用、ローカル調達率、採算の確立を優先して見る。日本企業向けだけでなく現地企業へ販売できるかが、海外事業を顧客追随型から独立した成長事業へ変える分岐点となる。
次期中期経営計画で問われるのは、売上規模からROICと利益率へ評価軸を移せるか
現在の中期経営計画は2027年4月期で終わる。会社は次期計画でも既存基盤の強化と新収益基盤の構築という方向を維持する考えを示している。今後の数値目標で注目したいのは売上高だけではなく、営業利益率、ROE、事業別利益、営業CF、株主還元である。特にSEが売上の大きな部分を占めるようになった現在、事業別営業利益の開示が充実すれば、投資家は成長の質を評価しやすくなる。
中長期では2030年度にROE10%以上、PBR1倍超という目標を掲げる。現在の予想ROE5.2%から10%へ上げるには、自己株式取得だけでは足りない。売上構成を変え、営業利益率を上げ、運転資本を効率化し、資本コストを上回るROICで再投資する必要がある。スマートエナジー、半導体、物流自動化がこの循環を作るなら、PBR1倍超には事業面からの根拠が生まれる。
6.キャッシュフロー、ROE、ROIC、資本配分、株主構成
キャッシュフロー改善とROE低下は矛盾しない。現金化が利益回復に先行した。
FactSet標準化データでは営業CFは2024年4月期0.4億円、2025年4月期20.3億円、2026年4月期27.7億円へ改善した。FCFも2024年4月期1.7億円の赤字から2025年4月期16.3億円、2026年4月期22.1億円へ増加した。一方、ROEは2023年4月期7.4%から2024年4月期4.6%、2025年4月期1.3%へ低下し、2026年4月期も3.4%にとどまった。表面上はキャッシュが改善する一方で資本効率が悪化している。
この違いは利益と運転資本のタイミングから説明できる。2026年4月期の営業CFには売上債権の減少約23億円、棚卸資産の減少約10億円が寄与し、仕入債務の減少が一部を相殺した。売上債権や在庫を現金化すれば営業CFは増えるが、当期利益が同じだけ増えるわけではない。2025年4月期に利益が大きく落ち込んだ後、2026年4月期は収益性が回復したものの、蓄積した自己資本に対する利益水準はまだ低い。したがって、CF改善は財務の質として評価できる一方、ROE低下を帳消しにする材料ではない。
構造的か一過性かという問いには両方の要素がある。2025年4月期の純利益急減は特別調査費用等を含む一過性要因が大きく、2026年4月期のROE回復はその反動を含む。一方、DuPont分解では総資産回転率は2021年4月期1.06回から2026年4月期1.17回と大きく悪化しておらず、財務レバレッジも1.85倍から1.62倍へ緩やかに低下した程度である。ROE低下の中心は純利益率で、2023年4月期3.7%から2025年4月期0.7%へ落ち、2026年4月期1.8%までしか戻っていない。したがって、問題の核心は資産が使われていないことより、本業の利益率が十分に戻っていないことにある。
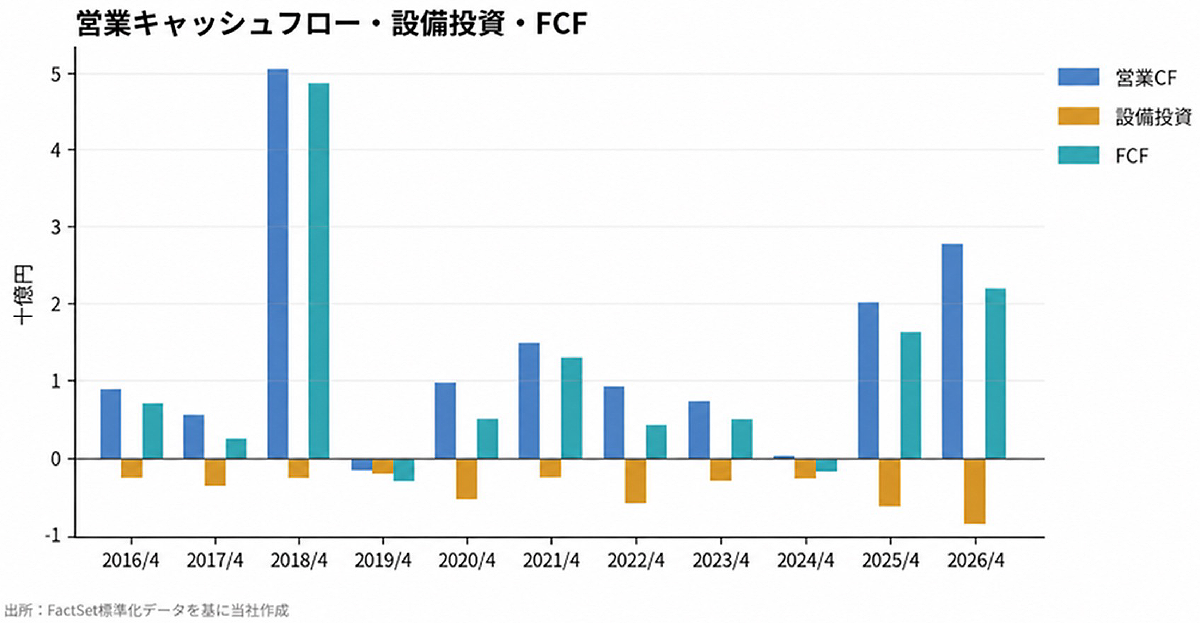
図5 営業キャッシュフロー、設備投資、FCFの長期推移
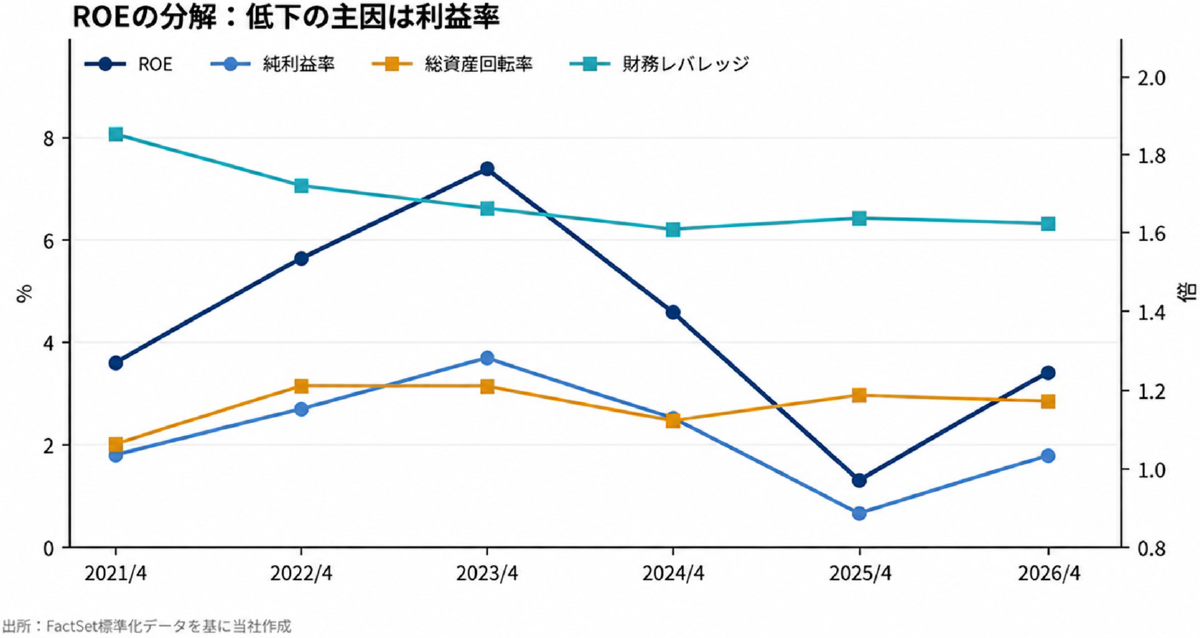
図6 ROEの分解
ROICとWACCの差は縮小。成長投資を経済価値へ変換する局面
当社分析ではROICは2010年代半ばに高水準であった後、長期的に低下し、WACCとの差も縮小している。年度によって一時的な回復はあるが、トレンドとしては投下資本1円が生む超過収益が小さくなってきた。投資家からみれば、経済価値の創出力が以前ほど強くないことは見過ごしにくい。
ただし、これを事業競争力の恒久的な低下と結論付けるのは早すぎる。既存自動車設備向けの利益率低下に加え、Uptime EV Charger、Robofull、インド拠点など新しい事業基盤へ資金を投入しているため、投下資本が利益に先行して増える局面が含まれる。今後SEが連結利益へ定着し、物流自動化と半導体が高付加価値案件を積み上げれば、ROICは再び改善できる。逆に売上だけが増え、在庫、売上債権、のれんが膨らむ場合は、ROICとWACCの差がさらに縮む。
会社自身もPBR1倍割れを重要な経営課題とし、収益力、成長投資、資本効率、株主還元を一体で進める姿勢を示す。投資家と会社の問題認識は大きく離れていない。今後の評価は、営業利益22億円の達成だけでなく、その利益を生むために必要な投下資本がどれだけ増えるかまで含めて判断すべきである。
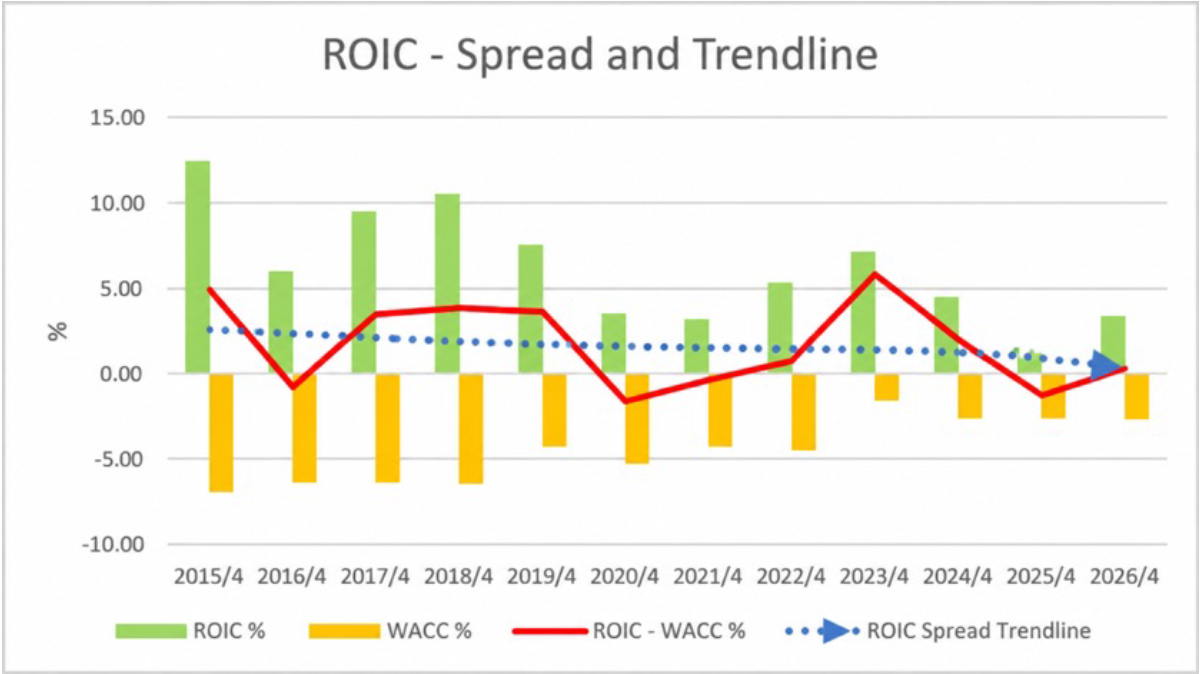
図7 ROICとWACCの差の長期推移
益回りは2020年代前半に低下傾向。2026年は利益回復で持ち直す
当社試算のEquity Yield(益回り)は、2020年4月期以降、2022年4月期に一時反発した後、2025年4月期にかけて大きく低下し、2026年4月期に持ち直している。背景は利益と株価の動きの違いである。2023年4月期のEPS142.9円から2024年4月期96.9円、2025年4月期29.9円へ利益が大きく落ちた一方、株価は同じ比率では下がらなかった。厚い純資産、配当、自己株式取得が株価の下値を支え、結果として実績益回りが低下した。
2026年4月期はEPS81.1円へ回復し、今回の2027年4月期予想EPS132.1円を現在株価で割る予想益回りは10.3%となる。したがって現在株価の論点は、過去の低収益に対する割安さではなく、今期の利益回復が実現し、その後も維持できるかにある。予想益回りが10%を超える状態でROEが5%台にとどまるのは、株価が低い一方、資本が厚いことの裏返しでもある。利益成長と資本配分を同時に進める必要性がここにも表れている。
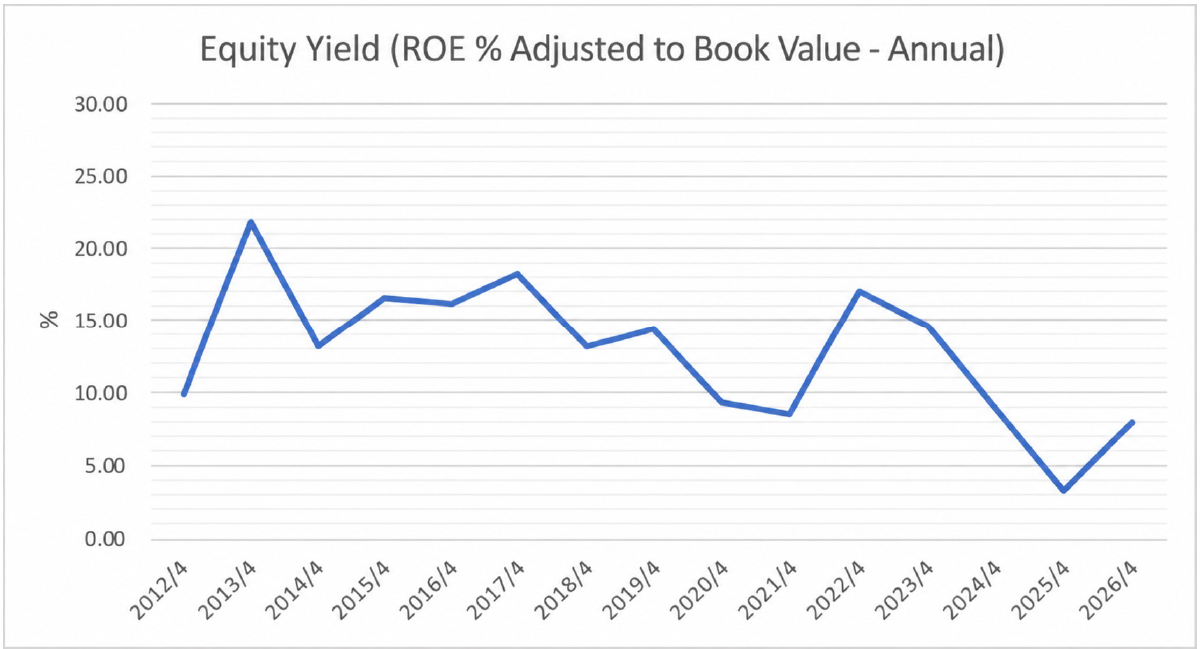
図8 Equity Yield(益回り)の長期推移
資本配分は成長投資と還元を同時に進め、自己資本比率は目標方向へ
中期経営計画では自己資本比率50%前後と総還元性向50%以上を掲げ、営業CFに加えて借入と手元資金を成長投資へ振り向ける構想を示した。2027年4月期第1四半期末のFactSet株主資本は203.0億円、総資産379.6億円で、会社開示の自己資本比率は53.5%まで低下した。2026年4月末の60%台から目標に近づいており、借入を適度に使いながら成長資金を確保する方向が表れている。
ただしレバレッジを高めればROEが機械的に上がるわけではなく、投資先のROICが資本コストを上回ることが条件となる。SE、Robofull、インドの投資が利益へ転換するなら、自己資本比率の低下は資本効率改善につながる。利益が伴わず運転資本だけが増える場合は逆効果になるため、営業CFの推移を継続して確認する必要がある。
株主還元は改善。配当40円と自己株式取得がPBR対策を補強
2026年4月期の年間配当は31円、配当性向38.2%であった。2027年4月期は40円、配当性向約30%を予定する。中期経営計画期間では総還元性向50%以上を掲げ、2025年3月から9月に26.3万株、約2.5億円、2025年12月から2026年5月に19.5万株、約2億円を取得し、取得株式を消却した。2026年6月から11月の新たな枠は23万株、2億円が上限で、8月末時点で7.75万株、0.99億円を取得している。
自己株式取得はPBRを直接引き上げる魔法ではないが、PBR0.5倍の株価で余剰資本を使って株数を減らすことは、残存株主のBPSと将来EPSに有利に働きやすい。会社が成長投資に必要な資金を確保しながら還元を続けられるのであれば、資本効率改善の補助線になる。今後は単年度の取得額より、次期中期経営計画でも総還元性向と資本構成の方針が継続されるかが重要である。
株主構成は安定株主が厚く、Fidelityの存在が小型株として特徴的
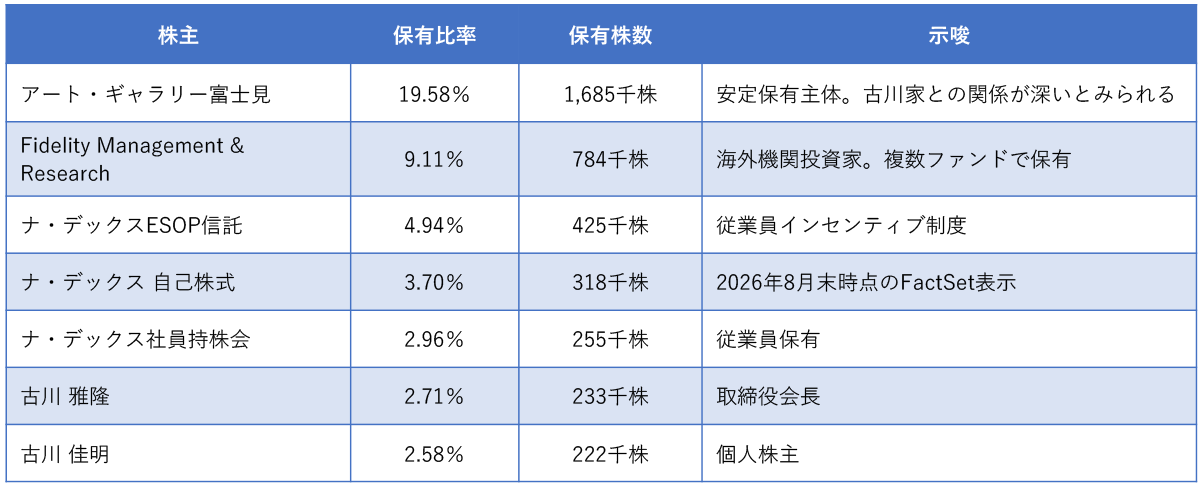
FactSetデータによれば、2026年9月9日時点の発行済株式数は860.6万株、機関投資家保有比率は10.17%、浮動株比率は54.7%である。最大株主は株式会社アート・ギャラリー富士見で168.5万株、発行済株式の19.58%を保有する。会社の2026年4月末大株主表では自己株式を除く分母で20.13%となり、比率差は主に分母と基準日の違いによる。
第2位はFidelity Management & Researchで9.11%、そのほかナ・デックスESOP信託4.94%、社員持株会2.96%、古川雅隆会長2.71%、古川佳明氏2.58%などが上位に並ぶ。安定保有主体の比率が高いため経営の長期性を支えやすい一方、実際に市場で売買される株数は限られやすい。海外機関投資家の売買が需給に与える影響は時価総額以上に大きくなる可能性がある。
アート・ギャラリー富士見について公開情報を確認すると、大量保有報告書では古川家関係者と共同保有の関係が示され、保有目的は株式の安定化とされている。連絡先にナ・デックス経営管理部が記載された開示もあり、古川家との関係が深い安定保有主体とみるのが自然である。一方、同社自身の事業内容や、資産管理会社であることを確認できる一次情報までは得られていないため、本稿ではそれ以上の断定を行わない。
表6 主要株主 FactSetデータ 2026年9月9日
公式チャンネルで公開中!
招集通知がスマホの中に!