


■投資判断
1.投資判断と現在の株価評価
2.ビジネスモデル、沿革、経営体制
3.事業別収益構造、競争力、顧客産業
4.2026年4月期業績と2027年4月期の進捗
5.成長市場への展開と中期戦略
6.キャッシュフロー、ROE、ROIC、資本配分、株主構成
7.株価を動かす条件と今後の投資の焦点
成長領域が売上構成を変え始める。企業価値の次の分水嶺は利益率と資本効率。
投資判断
ナ・デックスの事業の魅力は、自動車生産設備を中心に長年培ってきた接合・加工技術、ファクトリーオートメーション、システム構築、電子・電気制御部品の調達力を組み合わせ、顧客の生産現場の課題に対して機器販売だけにとどまらないソリューションを提供できる点にある。国内自動車業界で高い競争力を持つ抵抗スポット溶接制御装置を事業基盤としながら、省人化・自動化、半導体製造工程、物流自動化、環境・エネルギーへ技術と顧客基盤を展開しており、自動車産業を基盤としながら、新たな成長市場への展開が進みつつある。とりわけ北米のスマートエナジー事業は既に連結売上高を動かす規模まで成長しており、既存事業の技術力と顧客接点を新しい市場へ横展開できることが、同社の中長期的な成長可能性を考えるうえで重要な強みである。
株価1,291円は、予想EPS132.1円に対してPER9.7倍、最新BPS2,569.9円に対してPBR0.50倍である。予想配当40円を前提とする配当利回りは3.1%、予想益回りは10.3%となる。2027年4月期の会社計画は売上高480億円、営業利益22億円と大幅な増収増益を見込むが、足元の株価は利益回復と事業ポートフォリオの変化をなお慎重に評価している水準とみる。PBR、DCF、正常化ROICの三法による当社試算では1株価値の範囲を1,550円から2,100円、中央値を1,890円と置く。現在株価はこのレンジの下限を下回っており、中長期の株価評価は上向きに傾くと考える。ただし、その前提は2027年4月期の営業利益22億円を実現し、利益率と資本効率の改善を次期中期経営計画へつなげることである。
一方、株価評価を一段引き上げるには売上規模だけでは足りない。2026年4月期ROEは3.4%、今回の予想EPS132.1円を最新BPSで割った簡便ROEも5.2%にとどまる。中期経営計画が掲げるROE8%、2030年に向けた10%以上という目標との距離はまだある。当社分析ではROICも長期的には低下し、WACCとの差が2010年代半ばより縮小している。これは経済価値の創出力が失われたと断じる状況ではないが、既存自動車設備向けの収益性低下と新規分野への先行投資が重なり、投下資本に対する利益創出力が改善途上にあることを示す。今後の投資家の焦点は、スマートエナジー、半導体、物流自動化の成長が営業利益率、ROIC、ROE、継続的なFCFへ転換される速度に移る。
2027年4月期第1四半期は売上高95.7億円、営業利益1.0億円で前年同期の営業損失から黒字化した。北米のスマートエナジーと東南アジアの大型自動車設備案件が増収を牽引した一方、日本は減収で営業損失となった。会社は売上高の52%を下期に見込むため、第1四半期の営業利益進捗4%だけで通期計画の達成可否を判断することは適切ではない。ただし、下期に案件売上が集中するほど、売上計上と同時に利益率を確保できるか、在庫と契約負債が売上と現金へ計画通り転換されるかの確認は重要になる。
株主還元も株価評価を支える要素である。会社は中期経営計画期間中の総還元性向50%以上、配当性向30%以上を掲げ、2027年4月期は年間40円配当を予定する。自己株式取得も継続しており、2026年8月末時点で当期取得枠2億円の49.6%を実行した。利益の回復と資本の圧縮を同時に進める方向は、PBR1倍割れへの対応として妥当である。現在の株価には、事業構造転換が難航することまで織り込まれているとは言いにくい一方、ROE8%達成を十分に織り込んでいるともみえない。したがって、今後1年から2年で営業利益率4%台の定着と資本効率の回復が確認されれば、株価の見直しにつながりやすいと考える。
1. 投資判断と現在の株価評価
現在株価は利益回復を織り込みつつも、資本効率の改善には慎重な評価
現在株価1,291円に対する予想PER9.7倍は、小型の設備関連企業として極端な低水準ではないものの、2027年4月期会社計画の純利益10.5億円と営業利益22億円が実現する局面を前提にすれば、収益回復を十分に先取りした倍率とも言いにくい。PBR0.50倍がより象徴的である。PBRは低いほど自動的に割安という意味ではなく、株主資本に対してどれだけ利益を稼ぐかというROEと、投資家が要求する資本コストとの関係で解釈する必要がある。予想ROE5.2%が資本コストを下回る可能性を考慮すれば、PBRが1倍を大きく下回ることには一定の理由がある。
それでも現在のPBR0.50倍は、今後の改善をかなり限定的に評価している。会社は2027年4月期に営業利益率を4.6%まで引き上げる計画で、2026年4月期3.0%から大きく改善する。中期経営計画策定時の最終年度目標は売上高443億円、営業利益22億円、営業利益率5.1%、ROE8.0%であった。現在の会社予想は売上高480億円と売上目標を上回る一方、営業利益22億円は当初目標と同じであり、売上構成の変化によって利益率は当初計画を下回る。これはスマートエナジーという新しい売上源が想定以上に拡大し、利益率の設計を改めて問われる局面に入ったとみる方が適切である。
株価に織り込まれている成長率も過度には高くない。今回の予想配当40円と株価1,291円から配当利回りは3.1%となる。長期の株主資本コストを7.5%と仮定して単純な定常成長モデルに当てはめると、市場が許容している利益・配当の長期成長率は4%台前半が一つの目安となる。2021年4月期から2026年4月期までのEPS CAGRは6.1%だが、EPSは60.4円、100.6円、142.9円、96.9円、29.9円、81.1円と大きく振れた。このため6.1%を安定成長率とみなすべきではない。ただ、市場が過去5年の終点比較を下回る安定成長しか置いていないことは、現在の株価が事業転換の成果を相当に慎重に見ていることを示唆する。
三法の評価では現在株価を上回るが、ROEとROIC改善を前提に置き過ぎない
表1 三法による株価評価
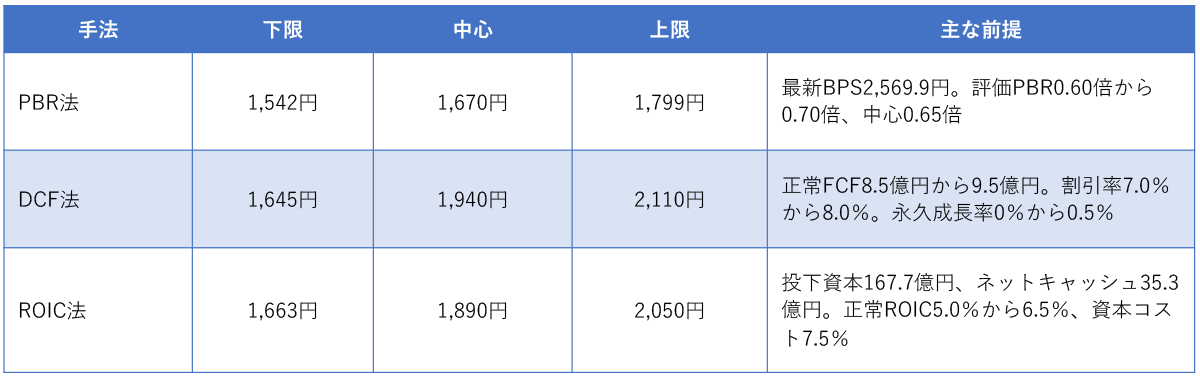
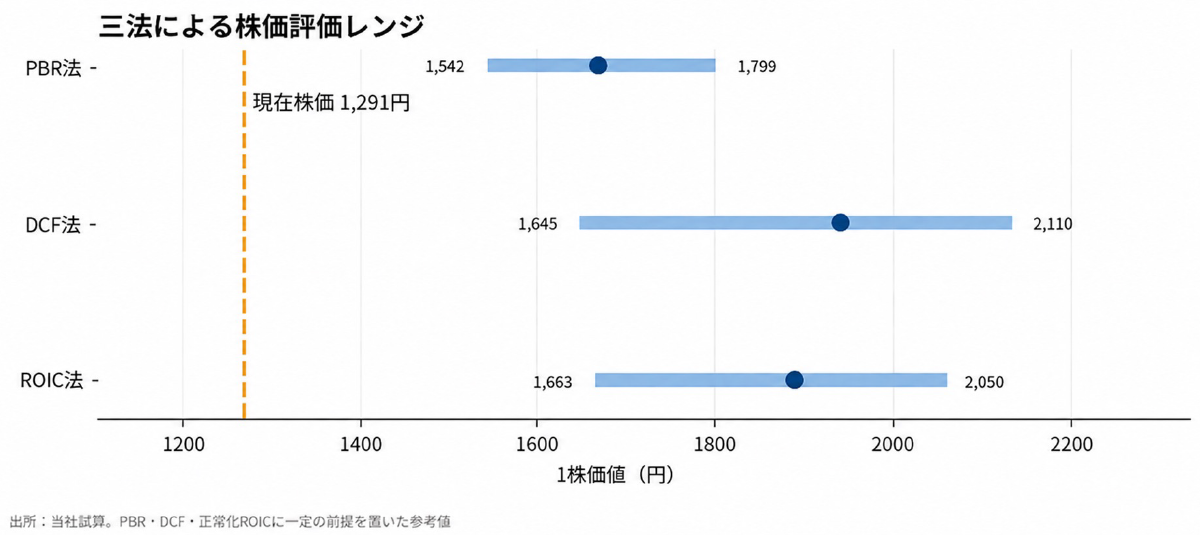
図1 三法による株価評価レンジ
PBR法では、会社目標のPBR1倍をそのまま適正値として採用していない。予想ROE5.2%がまだ低いことを踏まえ、0.60倍から0.70倍を評価レンジとした。これは現在の0.50倍に対して改善を見込む一方、ROE8%から10%を達成する前に1倍を付与しない保守的な設定である。中心値0.65倍は1,670円となる。
DCF法では2026年4月期FCF22.1億円をそのまま恒常値として用いていない。同年度の営業CF27.7億円には売上債権や棚卸資産の減少による運転資本回収が大きく寄与した。過去5年のFactSetベースFCF平均は約9.2億円であり、この水準を正常化FCFの中心に置いた。割引率は当社推定のWACCより高い7%から8%を用いた。小型株の流動性、案件型事業の変動、新規事業の実績期間の短さを考慮し、長期価値を過大に見積もらないためである。
ROIC法では、2027年4月期第1四半期末の株主資本、債務、現金から投下資本を約167.7億円、ネットキャッシュを約35.3億円としたうえで、正常ROICを5.0%から6.5%に設定した。これは過去の高水準ROICを復元する前提ではなく、足元からの改善を段階的に織り込む設定である。三法の中心値の中央値は1,890円となり、総合レンジはおおむね1,550円から2,100円と考える。実際の株価は利益進捗、金利、流動性、案件採算によって大きく変動するため、これらは一定の前提に基づく参考値として扱う必要がある。
2.ビジネスモデル、沿革、経営体制
メーカー、商社、システムインテグレータを一体運営する技術商社
ナ・デックスは1950年に名古屋電元社として設立され、抵抗溶接制御装置の製造販売を起点に事業を拡大してきた。現在は産業機器や電子部品を扱う商社であると同時に、抵抗溶接制御装置、レーザ加工、FA設備などのメーカー機能を持ち、顧客の生産システムを構想から設計、製作、導入までまとめるシステムインテグレータでもある。会社がトータルソリューションプロバイダーを掲げる背景は、単に取扱商品を増やすことではなく、メーカー、商社、SIの三機能を顧客の工程課題に合わせて組み合わせることにある。
顧客にとっての入口は広い。制御部品の代理店販売から始まる場合もあれば、抵抗溶接制御装置やレーザ加工といった専門技術から入る場合、ロボットを使った自動化ラインの構築から入る場合もある。ナ・デックスは国内外1,000社を超える仕入先ネットワークを持ち、物流分野では300社以上のマテハン機器メーカーを扱う。自社製品に顧客を合わせるのではなく、複数メーカーから適切な機器を選び、自社の制御、接合、IT、設計ノウハウで設備全体をつなぐことができる。この中立的な機器選定力と工程知識の組み合わせが、単純な機械商社との差となる。
メーカー機能の核は抵抗溶接制御装置である。会社は、国内自動車メーカーでトップシェア、世界50か国以上への納入実績を持つとしている。抵抗スポット溶接は車体の量産工程で長く使われてきたため、制御装置そのものの販売だけでなく、溶接条件、品質管理、設備保全、データ収集のノウハウが蓄積されている。自動車の軽量化や異材化、電動化が進む中でスポット溶接の絶対量が伸びにくいとしても、品質保証と工程データの重要性はむしろ高まる。ナ・デックスが接合を単体装置から品質ソリューションへ広げようとしている理由はここにある。
SI機能はこの技術と商材を売上に変換する役割を担う。顧客が求める生産システムをオーダーメイドで構想し、設計、機器選定、製作、立ち上げまで担うため、案件の単価は大きくなり得る。一方、個別案件の設計工数、納期、外注費、検収時期によって利益率が振れやすい。したがって、ナ・デックスの事業価値を評価する際は売上高だけではなく、メーカー機能で高付加価値化できているか、SIで案件採算を守れているか、商社機能から高収益のソリューション案件へ顧客をつなげられているかを見る必要がある。
5事業は役割が異なる。規模のFA、技術のPS、統合のSI、接点のEC、成長のSE
表2 5事業の概要
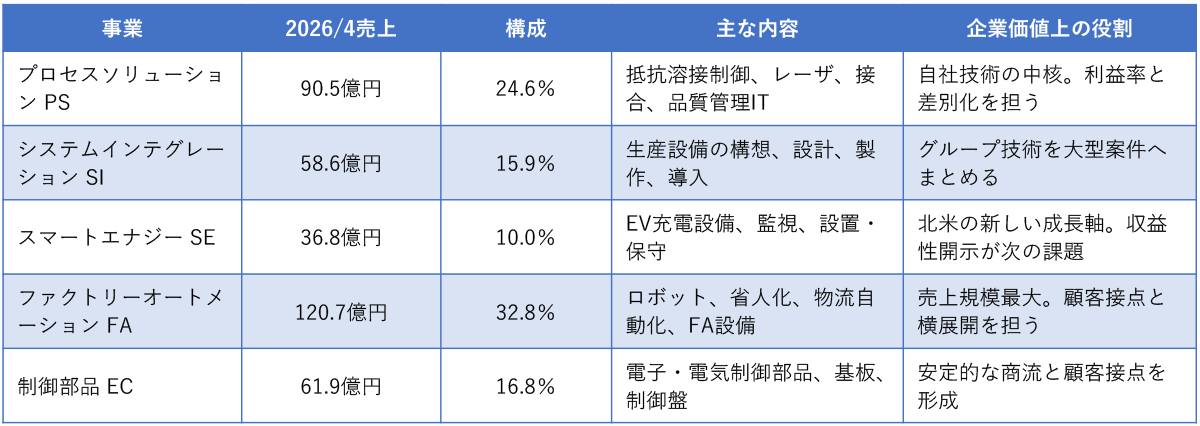
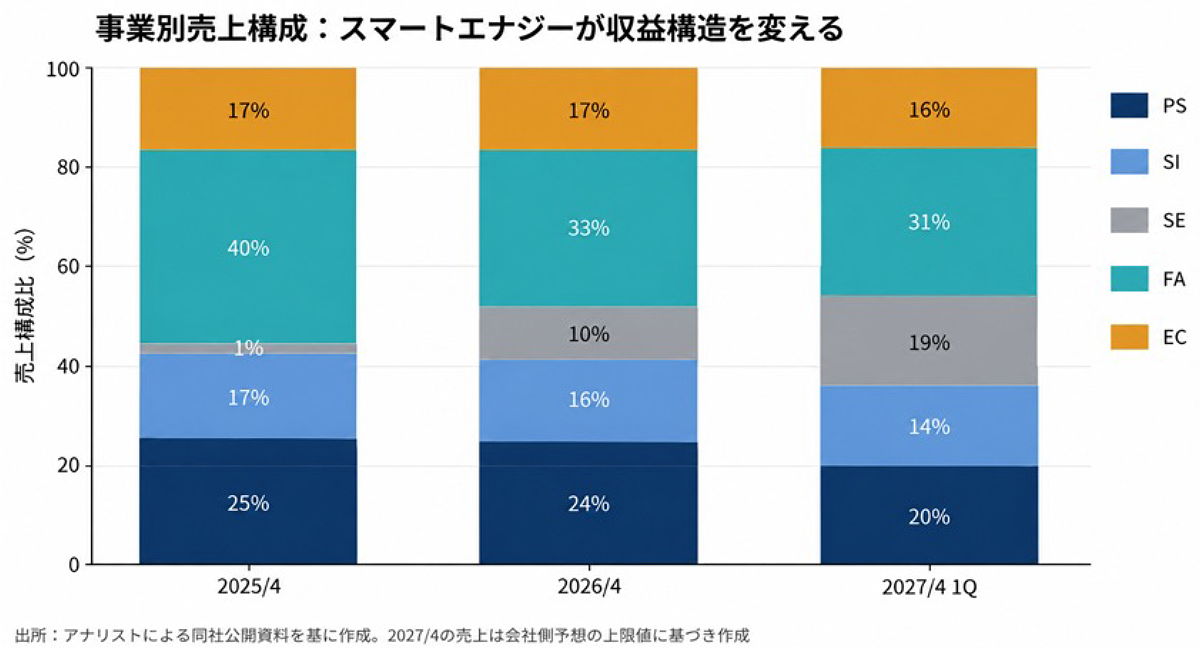
図2 事業別売上構成の変化
2025年4月期から2026年4月期への変化をみると、PS、SI、FAが減収であった一方、SEが3.3億円から36.8億円へ増えたため連結売上高は前期並みを維持した。2027年4月期第1四半期ではSEが19%を占めるまで拡大し、FA31%、PS20%、EC16%、SI14%という構成になった。これは従来の自動車関連設備投資の波を異なる需要で補うという中期経営計画の方向が、売上構成として見え始めたことを意味する。ただしSEの単独利益は開示されていないため、売上構成の変化が連結利益率の改善にもつながるかは今後の確認が必要である。
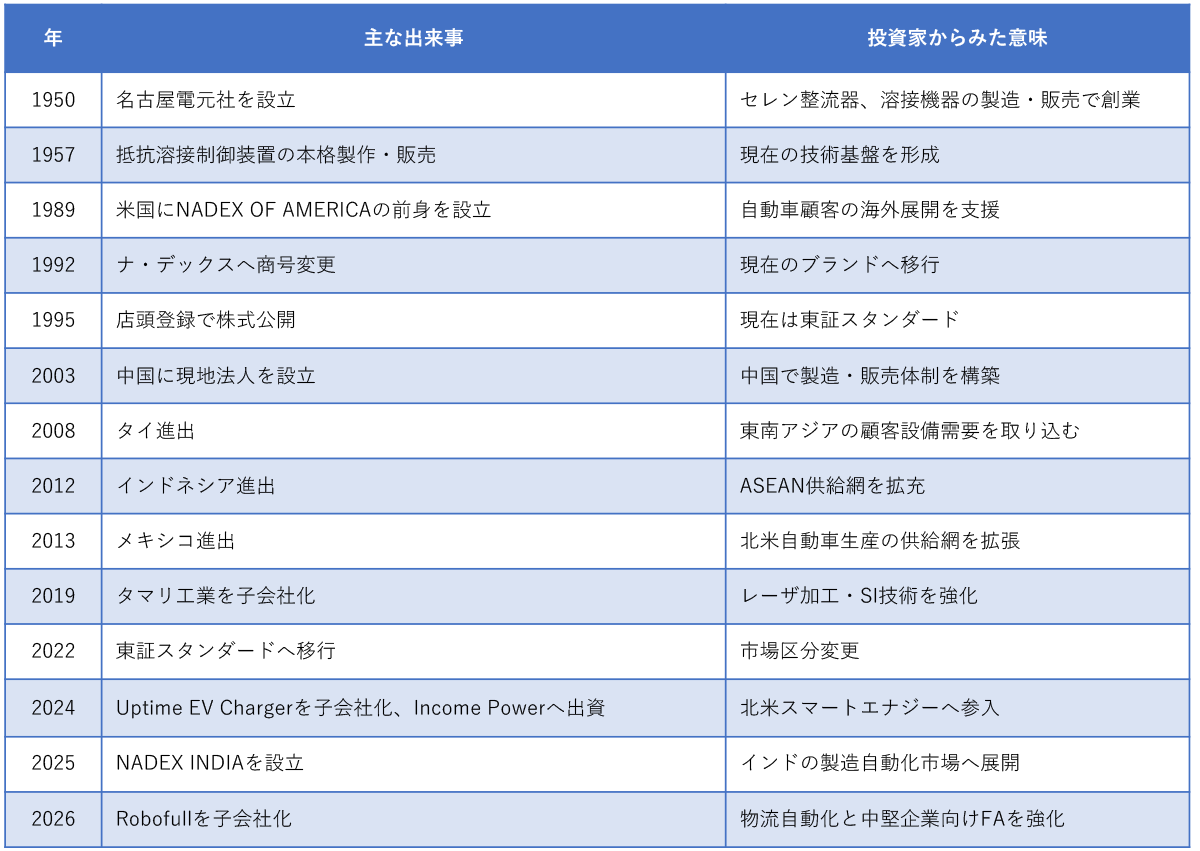
沿革は溶接から海外、レーザー、エネルギーへ段階的に領域を拡大
表3 主要沿革
経営体制は社内の事業継続性に、法務・製造経営の外部視点を加える構成
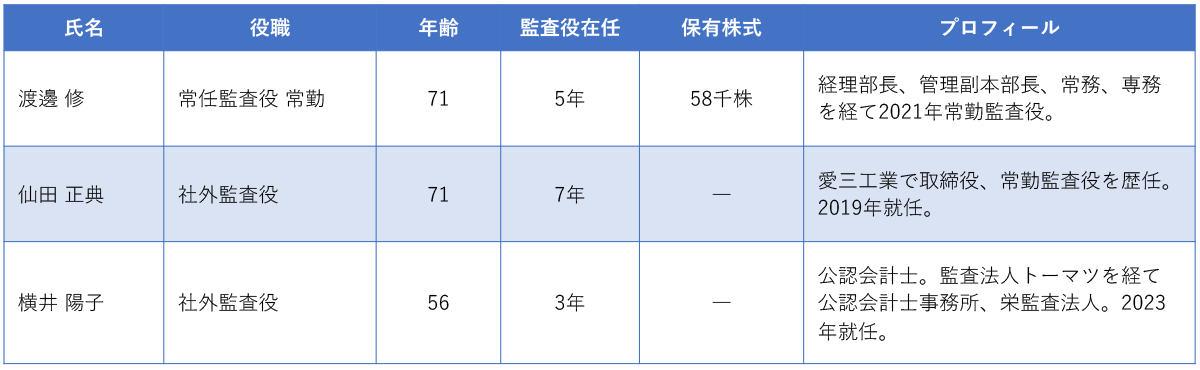
2026年7月時点の取締役は6名で、うち社外取締役2名、比率33.3%である。社内取締役4名は在任期間が11年以上のメンバーが多く、自動車、FA、経営管理の事業理解と継続性が高い。社外取締役は弁護士と製造業の元経営者であり、法務・リスク管理と製造業経営の双方を補う構成である。
社長の進藤大資氏は2008年入社後、経営企画、管理、法務を経て2023年に代表取締役社長へ就任した。営業畑だけではなく管理・法務を経験した社長の下で、PBR1倍割れを経営課題として開示し、自己株式取得や新規事業への投資を同時に進めている点は、現在の事業転換期と整合する。会長の古川雅隆氏は2005年入社、2013年取締役、2021年会長であり、主要株主である古川家との関係を含め、長期の安定経営を支える位置付けにある。
表4 取締役一覧 2026年9月9日時点
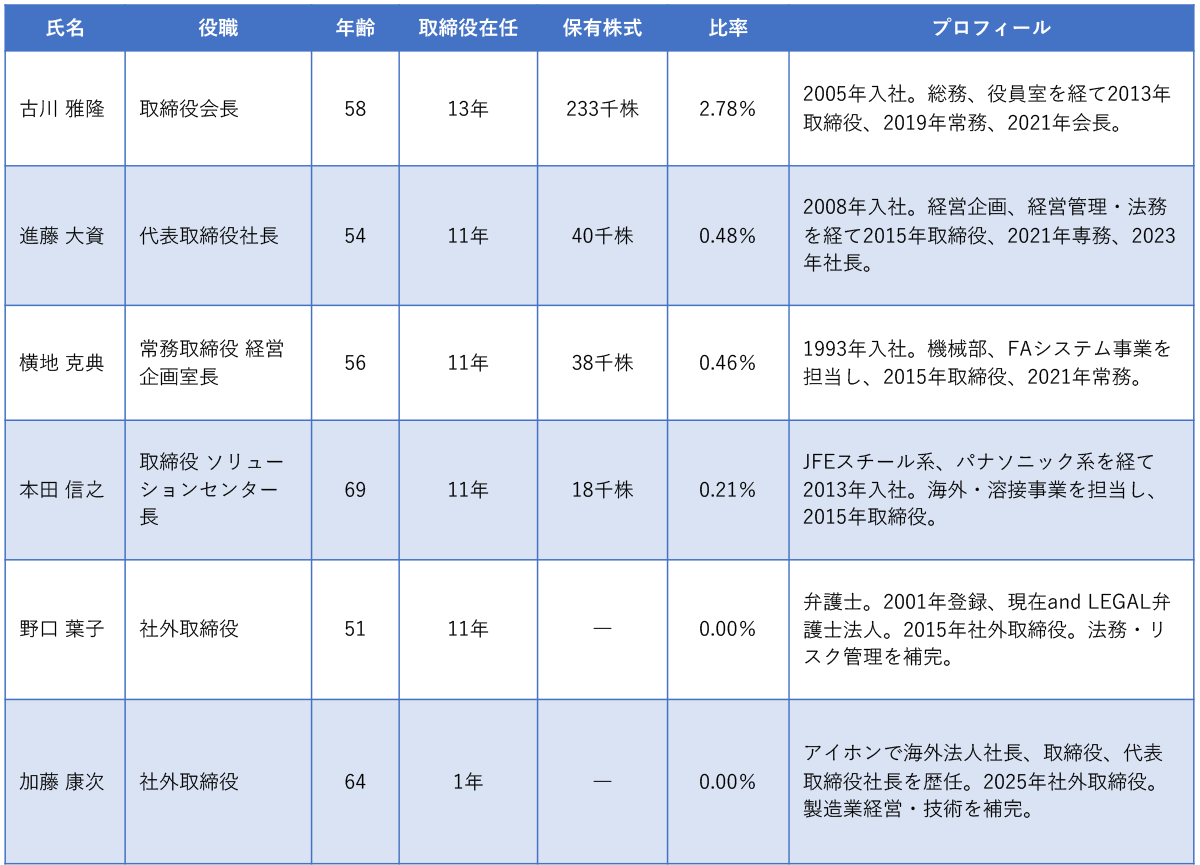
表5 監査役一覧
公式チャンネルで公開中!
招集通知がスマホの中に!