


3.事業別収益構造、競争力、顧客産業
プロセスソリューション:接合装置から品質・工程データへ価値の重心を移す
プロセスソリューション事業は、国内自動車業界でトップシェアを持つ抵抗溶接制御装置を中心に、レーザ加工、異材接合、品質管理ITを組み合わせるメーカー事業である。2026年4月期売上高は90.5億円で、前期比2.9億円減った。日本ではほぼ横ばいであったが、北米で自社製品販売が減少した。自動車メーカーが新型車のボディ生産ラインを新設する局面では、溶接制御装置や周辺機器の需要が増える一方、既存設備の合理化や車種共通化が進むと新規設備需要が鈍る。設備投資サイクルの影響が大きいことが、この事業の弱点である。
競争軸は単純なタイマーの価格ではない。ダイヘンは抵抗溶接用タイマー、電元社トーアは制御装置と溶接品質データのDXを展開しており、競争は制御精度、品質トレーサビリティ、ロボット連携、保守性へ広がっている。ナ・デックスの強みは、長年の自動車量産工程で得た溶接条件の知見と、自社制御装置、レーザ、SIを横断できる点にある。今後は溶接点数の増減より、品質保証や工程データを含む単価の高い案件を増やせるかが利益率を左右する。
さらにレーザは半導体・電子デバイスへの橋渡し役となる。タマリ工業の技術を含め、実証設備から量産設備へつなぐ工程をグループ内で持つため、顧客の工法開発段階から入り込める。半導体分野では大口量産設備の検収まで時間を要するため、短期の売上より、評価案件数、量産採用件数、装置単価、粗利率を追うべきである。
システムインテグレーション:トータルソリューションを大型案件へまとめる収益化機能
SI事業は、顧客が求める生産設備をオーダーメイドで構想し、機械・電気設計、製作、立ち上げまで担う。2026年4月期売上高は58.6億円で前期比4.3億円減少した。日本の自動車向け設備減少が主因である一方、東南アジアでは日系自動車メーカー向け大型案件が寄与した。2027年4月期第1四半期は13.8億円で前年同期比2.4億円減り、日本の工作機械向け設備が減少した。
この事業はグループの技術をまとめて売上へ変えるため戦略上の重要度が高いが、受注から設計、製作、検収までの期間が長く、四半期の売上と利益が振れやすい。投資家が見るべき指標は受注残、検収時期、案件粗利、外注費、設計工数である。会社は四半期の受注残を恒常的には開示していないため、地域別売上、在庫、契約負債、利益率から間接的に案件進捗を追う必要がある。2027年4月期第1四半期に商品・製品や契約負債が増えたことは、下期計上予定案件の準備が進んでいる可能性と整合するが、年度末に売上と利益へ転換されることを確認したい。
ファクトリーオートメーション:売上規模最大。物流自動化で自動車依存を下げられるか
FA事業は2026年4月期売上高120.7億円で連結売上高の約33%を占める最大事業である。ロボット、組付機、加工機、検査機から製造ラインまでを扱い、商社の調達力と設計力を組み合わせる。2026年4月期は国内自動車向け設備の減少により27.4億円減収となったが、2027年4月期第1四半期は29.1億円へ11.3%増えた。東南アジアの自動車向け大型案件が主因で、日本の電機機器向けは弱かった。
FA市場そのものは自動車に限らない。IFR(国際ロボット連盟)によれば2024年の世界産業用ロボット新規導入は54.2万台で、4年連続50万台を超えた。日本は4.45万台で4%減少したが、2025年は小幅増、その後数年は中程度の一桁成長が見込まれている。自動車の設備投資が弱い局面でも、人手不足、物流合理化、食品、半導体などの自動化需要は残る。ナ・デックスの課題は、この広い需要を自動車向けと同じ受注規模・採算へ育てることである。
2026年5月に子会社化したRobofullは、中堅企業向けのロボット自動化設備で、パレタイズ等のセミパッケージ型ソリューションを強みとする。従来の大手自動車向けオーダーメイド設備とは異なり、導入期間を短くし、標準化率を高められる可能性がある。これが定着すれば、案件ごとの設計負担を抑えながら中小・中堅顧客へ販売対象を広げられる。今後はRobofullの売上規模より、標準化された設備の採算、導入件数、リピート率が重要である。
競争環境では、ロボットメーカー自身もソリューション領域へ進出している。安川電機はAIロボティクスを活用し、従来は人の判断に依存した多品種少量工程の自動化を広げている。ロボット本体の機能が上がるほど、SI会社には単純なティーチング以外の価値が求められる。ナ・デックスにとっては、複数メーカーから最適機器を選ぶ力、WMSやMESとの連携、顧客工程を理解した設備構想、導入後サービスが差別化の中心になる。
制御部品:高成長ではないが、広い顧客接点を次の案件につなぐ基盤
制御部品事業は電子・電気制御部品の代理店販売を主軸に、基板設計実装や制御盤製作を提供する。2026年4月期売上高は61.9億円で前期比ほぼ横ばい、2027年4月期第1四半期は15.1億円で3.1%減となった。単品商材の販売はメーカー事業より利益率が低くなりやすいが、顧客の設備更新や制御ニーズを日常的に把握できるため、FA、SI、環境関連商材への営業導線として重要である。
国内外1,000社を超える仕入先から商材を選べることは、部品不足や技術変化への対応力につながる。一方、電子部品や制御機器は大手代理店との競争が強く、商材差だけでは価格競争に陥りやすい。顧客課題を部品単位で終わらせず、基板、制御盤、FA設備、品質管理まで広げられるかが収益性改善の鍵になる。
スマートエナジー:新規事業から連結成長ドライバーへ。次は利益の質を確認
SE事業は米国でEV充電器のモニタリングシステムを開発・販売するUptime EV Chargerと、EV充電器の設置・メンテナンスを担うIncome Powerを基盤とする。2025年4月期売上高3.3億円から2026年4月期36.8億円へ増え、2027年4月期第1四半期には18.2億円まで拡大した。第1四半期の北米セグメント売上高25.0億円の大半をSEが占め、北米は前年同期の営業損失0.7億円から営業利益0.5億円へ黒字化した。これによりSEはもはや将来テーマではなく、連結業績を左右する現在の事業になった。
市場の方向性は追い風である。IEA(国際エネルギー機関)によれば世界の公共充電ポイントは2025年末に700万基を超え、前年比33%以上増加した。米国では高速・超高速充電ポイントが2025年に30%増えて約7万基となり、公共充電ポイント全体は約23.5万基から2035年に42万基超へ増える見通しである。公共充電能力は約13GWから30GW弱へ拡大する。政策支援には変動があるが、NEVI資金だけが市場を支えているわけではなく、EV普及と電力需要増を背景に設置、保守、監視の需要が積み上がる構造がある。
一方、投資家が最も知りたいSE単独の営業利益、利益率、工事案件と監視サービスの売上構成は開示されていない。建設工事は売上規模が大きくても運転資本負担と外注費が重くなる場合があり、モニタリングや保守の継続収入とは収益の質が異なる。したがって、SEの評価をさらに高めるには、北米セグメント利益率、営業CF、契約の継続性、サービス比率の情報が重要になる。会社が電源供給ソリューションや蓄電池、分散電源の運用へ広げる戦略は市場機会に合うが、売上の拡大と同じ速度で資本効率を改善できるかを確認したい。
顧客産業ミックスは自動車中心から変化中。ただし正確な業種別比率は非開示
ナ・デックスの顧客産業別売上比率は開示されていないため、本稿では推測値を作らない。会社が示す主要取引先にはトヨタ自動車、デンソー、アイシン、日産自動車、本田技研工業、マツダ、SUBARUなどの自動車関連企業に加え、イビデン、ローム、村田製作所、三菱電機、ヤマザキマザックなどが含まれる。半導体・生成AI製造工程の資料ではイビデン、キヤノン、デンソー、村田製作所、ローム、Rapidusなどへの装置導入実績を挙げている。自動車が依然として基盤である一方、電機・電子、半導体、工作機械、物流、エネルギーへの接点が増えている。
投資家にとって重要なのは、非自動車売上の比率そのものより、非自動車領域が利益の安定化と資本効率改善に寄与しているかである。自動車と同じ大型設備の一括受注だけを別業界へ移せば、案件の振れや運転資本負担は残る。半導体の高精度加工、物流自動化の標準設備、SEの監視・保守など、異なる収益モデルを組み合わせることができれば、設備投資循環への感応度を下げる効果が大きくなる。
4.2026年4月期業績と2027年4月期の進捗
2026年4月期は売上横ばい、営業利益46.7%増。既存事業回復ではなく構成変化が主因
2026年4月期の連結売上高は368.4億円で前期比0.1%減、営業利益11.2億円で46.7%増、経常利益12.7億円で41.9%増、親会社株主に帰属する当期純利益6.6億円で162.0%増となった。売上高は横ばいだが粗利が改善し、営業利益率は2.1%から3.0%へ上昇した。純利益は前期に計上した特別調査費用等の反動や固定資産売却益も影響しており、営業利益ほど単純な本業回復ではない。投資判断では営業利益と営業CFを中心に見るべきである。
事業別ではFAが148.0億円から120.7億円、SIが62.8億円から58.6億円、PSが93.4億円から90.5億円へ減少した。既存三事業の減収をSEの33.5億円増収が補い、ECは61.9億円で横ばいだった。このため、2026年4月期を既存自動車設備需要の全面回復と表現するのは適切ではない。むしろ、既存事業が弱い中でも連結売上を維持し、利益を増やせたことに価値がある。
地域別では日本売上高270.8億円で9.6%減、営業利益8.2億円で24.0%増となった。売上が減っても利益が増えた点から、案件採算、価格、事業再編の効果が出ている。北米は売上高68.1億円で78.8%増、営業利益1.5億円で37.0%増となり、SEが成長を牽引した。中国は売上高13.8億円で15.9%減、営業損失0.6億円まで赤字を縮小した。東南アジアは売上高26.3億円で11.9%増、営業利益1.8億円で36.7%増となった。海外は一括りにできず、北米は新事業、中国は事業再編、東南アジアは自動車設備という異なる局面にある。
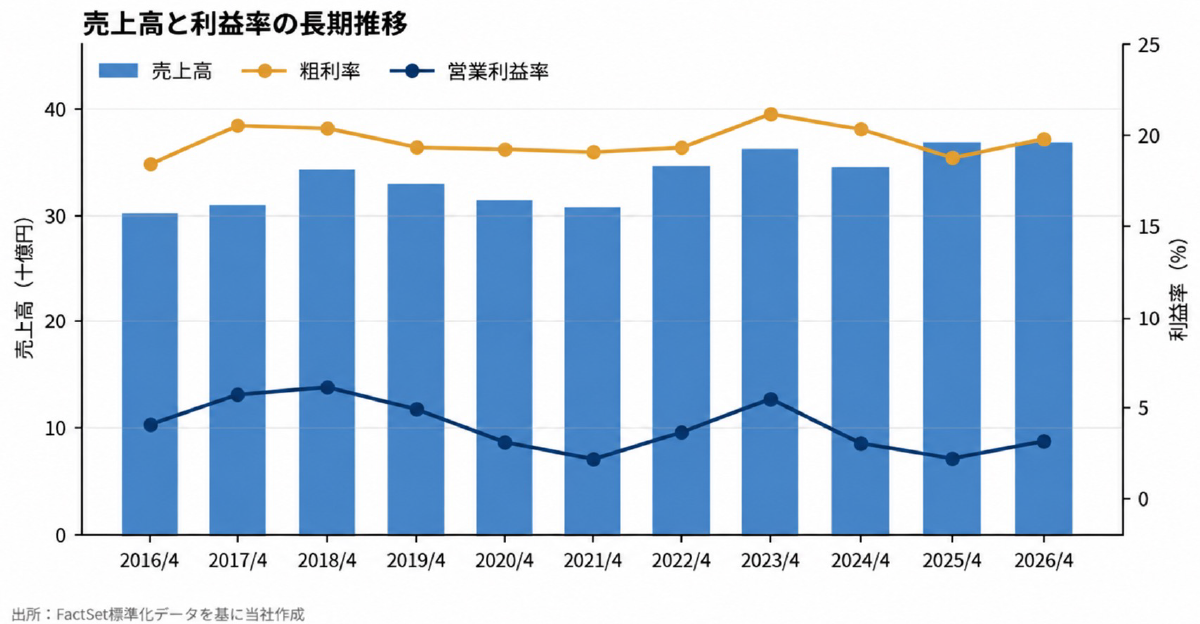
図3 売上高と利益率の長期推移
2027年4月期会社計画は売上480億円、営業利益22億円。最重要は利益率4.6%の実現
会社は2027年4月期に売上高480億円、営業利益22億円、経常利益22億円、親会社株主に帰属する当期純利益10.5億円を予想する。売上高は30.3%増、営業利益は96.6%増となる。中期経営計画策定時の売上高目標443億円を37億円上回る一方、営業利益目標22億円は据え置かれている。この結果、当初計画で想定した営業利益率5.1%に対し現在予想は4.6%となる。SE拡大によってトップラインが上振れた一方、利益率の確保が次の課題になったと解釈できる。
予想EPS132.1円は2026年4月期81.1円から大幅に回復するが、最新BPSで計算する簡便ROEは5.2%である。会社の中期目標ROE8%との差は大きい。自己株式取得で分母を圧縮しつつ、営業利益22億円を達成するだけでなく、次期計画で利益成長を継続する必要がある。ここで重要なのはROE8%を今期必達とみなすことより、資本効率の改善方向が利益と資本政策の両方で確認できるかである。
第1四半期は増収・黒字転換。北米と東南アジアが日本の弱さを補完
2027年4月期第1四半期は売上高95.7億円で前年同期比23.4%増、営業利益1.0億円で前年同期の0.8億円の営業損失から黒字転換、経常利益2.2億円、親会社株主に帰属する四半期純利益0.1億円となった。売上総利益は前年同期比3.2億円増加し、販管費の増加を吸収した。北米のEV充電ステーション建設と、東南アジアの自動車設備大型案件が主な増益要因である。
地域別では日本売上高56.5億円で11.7%減、営業損失0.3億円となった。北米は売上高25.0億円で約3.2倍、営業利益0.5億円へ黒字転換した。中国は売上高3.9億円で54.2%増、営業損失0.2億円と改善し、東南アジアは売上高12.7億円で89.0%増、営業利益0.9億円へ大幅増益となった。海外売上構成比は2026年4月期の約29%から第1四半期には43%へ上昇した。四半期の大型案件を含むため43%を新しい平常値とはみないが、海外が国内の弱い需要を補完する機能は強まっている。
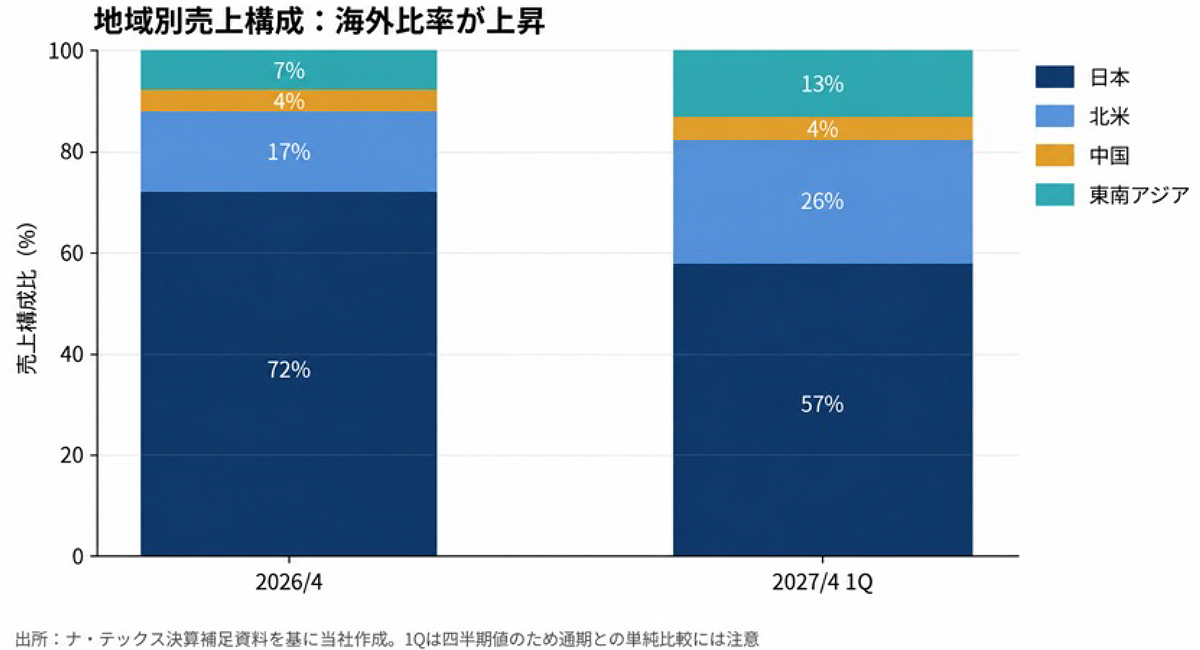
図4 地域別売上構成の変化
下期偏重は通常の季節性だが、今期はバランスシートの動きも確認したい
会社は2027年4月期も下半期に売上が集中すると説明している。第1四半期売上高の通期進捗率は20%で前年同期21%と同程度、上期売上高予想230億円は通期の48%、下期に52%を見込む。営業利益の第1四半期進捗率は4%と低いが、前年も第1四半期は営業損失であり、単純な四半期均等進捗を当てはめるべきではない。上期会社計画は営業利益9.5億円であるため、第2四半期に利益計上が急増する前提となっている。
バランスシートは総資産が2026年4月末320.2億円から2027年4月期第1四半期末379.6億円へ増加した。一方、会社開示では商品・製品、売上債権・契約資産、契約負債、短期借入金が増えている。大型案件の準備と前受金の増加が背景にあるとみられ、必ずしも財務悪化を示すものではない。ただし、下期に在庫が売上へ、契約負債が収益へ、さらに売上債権が現金へ転換されることが重要である。
次回決算では売上高と営業利益だけでなく、上期営業利益9.5億円への到達、北米セグメントの利益率、日本セグメントの黒字回復、商品・製品と契約負債の動き、自己株式取得の進捗を同時に確認したい。会社計画に対して売上だけが先行し利益率が追いつかない場合、480億円という売上目標の達成だけでは株価評価の上昇につながりにくい。
公式チャンネルで公開中!
招集通知がスマホの中に!