

企業の「本当の価値」を見抜く4つのステップ。割安株を発掘する「シケモク投資」の真髄

「100万円の現金が入った車が、50万円で売られている」。そんな状況が、株式市場では実際に起こり得るという。『サラリーマンが株で4億円。FIREして今17億円』(KADOKAWA)の著者であるシケモク投資家氏が実践するのは、企業が持つ資産などから「本当の価値」を見極め、そこから割安株を探す投資法だ。ただし、「安い」というだけで買うわけではない。割安株を絞り込み、企業価値を計算し、過去の評価や事業の中身までをしっかり確認する――その具体的な4つのステップを聞いた。
構成/岩川悟 取材・文/清家茂樹
「シケモク投資」こそバリュー投資の原点
――お名前にもある通り、シケモク投資家さんが実践されているのは、いわゆる「シケモク投資」とのことです。具体的にどのようなものか教えてください。
シケモク投資家:「シケモク」とはタバコの吸殻のことですが、投資の世界では「誰も見向きもしない不人気な小型株」を指します。言葉はよくありませんが……路上の吸い殻を拾うように、いわばクズ株を極端な安値で買い漁って利益を得る投資手法が、本来のシケモク投資です。
しかし、わたし自身は、シケモク投資という言葉を悪い意味で捉えていません。むしろ、株式投資の基本にすべき考え方だとすら思っています。シケモク投資というのは、企業の財務諸表を見て、その企業がどれくらいの価値を持っているのかを計算し、それよりも株式市場で安く評価されている銘柄を買うというものです。簡単にいえば、本来100円の価値があるものを50円以下で買って、100円に戻るまで待つ。これが基本的な考え方です。
投資の神様と呼ばれるウォーレン・バフェットも、もともとはシケモク投資をやっていました。バフェットの師匠である経済学者のベンジャミン・グレアムは、バランスシートの数字から機械的に「この銘柄は安い」と判断できる基準をつくり、その条件に該当する銘柄を幅広く買っていく方法を実践していたそうです。
企業を車にたとえてみましょう。50万円で売られている車のなかに100万円の現金が積まれていたら、「そんなものがあるならぜひ買いたい」と思いますよね?株式市場では、それに近いことが実際に起こります。もちろん、企業は車ではありませんから、「現金が100万円あるから必ず100万円の価値がある」とはなりません。ただ、企業が持っている資産に対して株価が極端に安くなっているケースは確実にあります。
なぜそんなことが起きるのかというと、理由のひとつは、その企業や業界そのものの人気がなく、投資家から見向きもされていないことです。将来性が乏しいと思われていたり、業界が地味だったり、経営に問題があったりする。そういう企業は、資産をたくさん持っていても株価が安いまま放置されることがあります。
わたしの場合は、グレアムのような機械的なスクリーニングだけで終わらせません。スクリーニングで候補を絞ったあと、一つひとつの企業について、財務諸表だけでなく事業の内容や資産の中身までじっくり検討します。そのうえで特に魅力的だと思った銘柄に資金を集中させます。「広く浅く」ではなく、「絞って深く」ということです。
ただ、根本にあるのはいわゆるシケモク投資と同様です。「この企業にはこれだけの価値があるはずなのに、なぜこんなに安いのか」と考える。そこから投資をはじめるという意味では、シケモク投資は、バリュー投資の原点といえるのではないでしょうか。
「上がりそう」ではなく「本来いくらの価値があるか」
――シケモク投資家さんの投資では、「内在価値」を算出することが重要とのことですが、これが、割安かどうかを判断するための基準になるのですか?
シケモク投資家:そうですね。企業の価値に対して株価が安いからこそ買うわけですから、そもそもその企業にどれくらいの価値があるのかがわからなければ、「安い」と判断することもできません。
例えば、「この企業はAI関連だから、これから上がりそうだ」と考えて買う人もいると思います。一方、バリュー株投資では、まず「この企業の価値は妥当なところでこのくらいだ」と計算します。そして、その価値に対して時価総額が低ければ買う。企業価値を求めることは、バリュー投資家にとって「基本のキ」なのです。
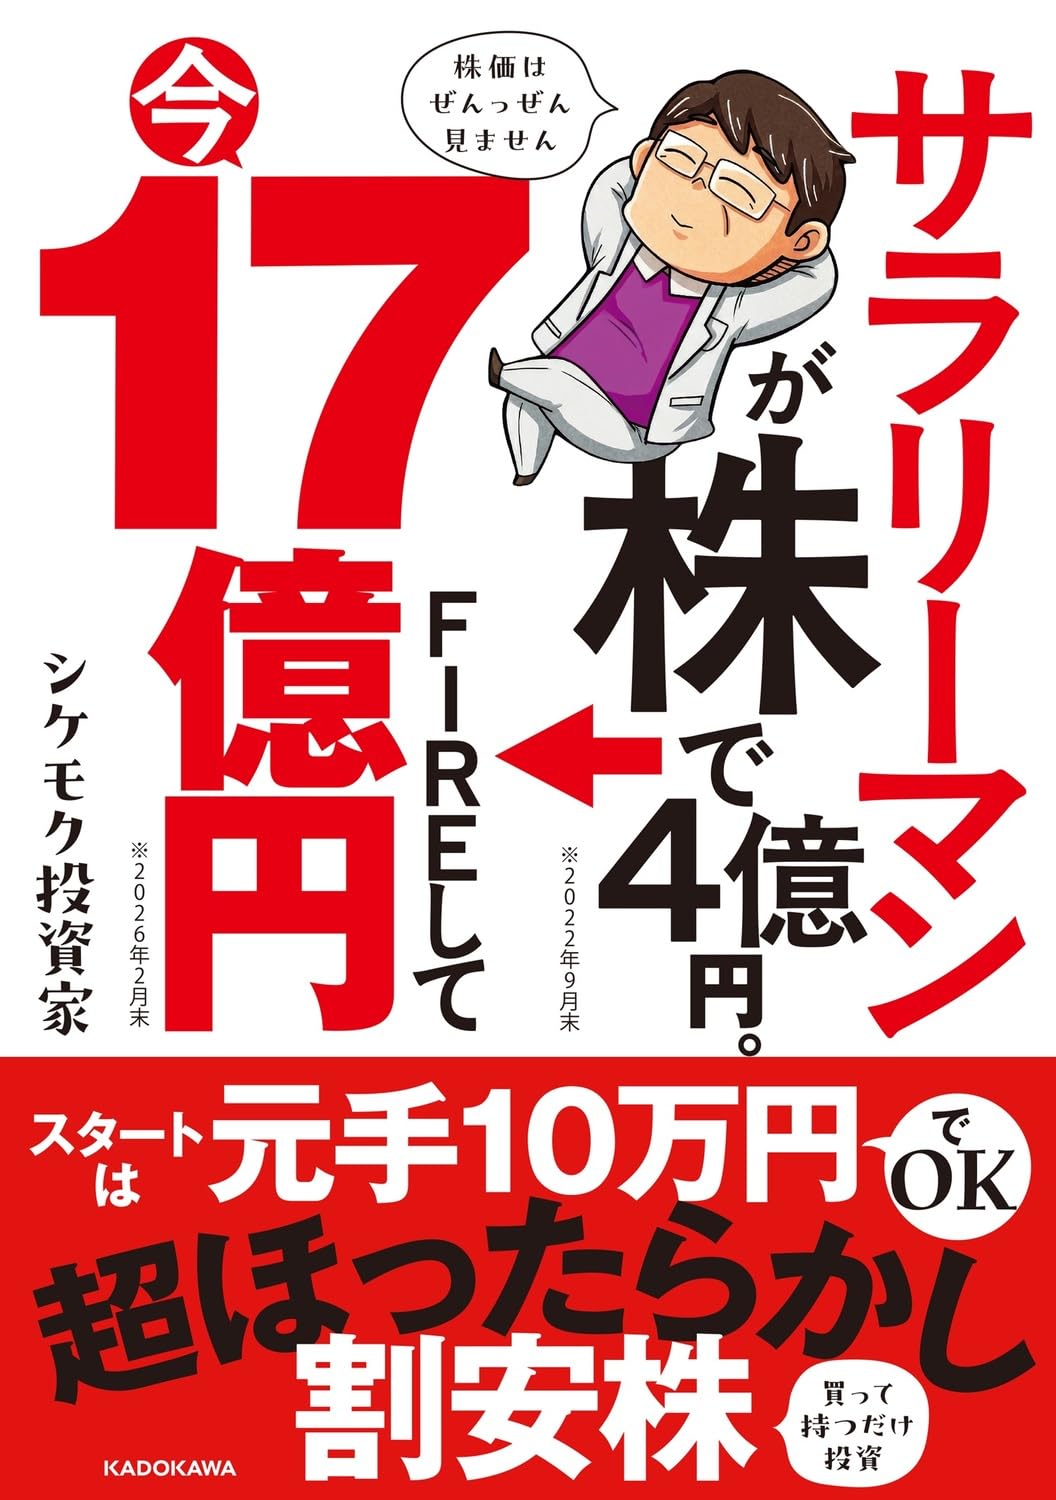
わたしが著書『サラリーマンが株で4億円。FIREして今17億円』(KADOKAWA)のなかで示している「内在価値」の計算式は、以下のようなものです。
内在価値=事業価値-非支配株主持分-有利子負債+現預金+有価証券+投資有価証券+賃貸等不動産
こう書くと難しく見えるかもしれませんが、この計算式自体は特別なものではありません。企業価値やバリュエーションを扱った本なら必ず紹介されている、あくまでも基本的な考え方です。
企業の値打ちは、大きくわけるとふたつあります。ひとつは、その企業が本業によってこれから生み出していくお金の価値。もうひとつは、本業とは直接関係のないところで企業が持っている現金や有価証券、不動産などの資産価値です。それらを足し合わせ、そこから借入金などの負債を差し引くことで、企業の「本当の値打ち」を考えるわけです。
この式を使って最終的になにをするかといえば、答えはとてもシンプルです。計算した企業の値打ち、つまり内在価値に対して株式市場でついている値段、要するに時価総額のほうが安ければ買う。これがバリュー株投資の基本です。
そしてわたしが特に重視しているのが、式のなかにある、現預金や有価証券、投資有価証券、賃貸等不動産からなる「非事業価値」の部分です。ここに注目することが、わたしの資産バリュー株投資の特徴になります。
非事業価値に注目することにある3つのメリット
――非事業価値に注目するメリットは、具体的にどこにあるのでしょうか。
シケモク投資家:大きく3つあります。ひとつ目は、「評価が簡単」なことです。事業価値を計算しようとすると、「これから何年にわたってどれだけ利益を生み出すのか」「成長率は何%なのか」といった、将来の予測が必要になります。例えば、最初の5年間は20%成長するとして、その後は5%に落とすのか――。そのような前提を置いて計算するわけですが、そもそも将来の成長率を正確にあてることはプロの投資家でもできません。一方、現預金などの非事業価値は、貸借対照表や有価証券報告書に数字が書いてあります。それを拾ってくれば、おおよその価値の計算が可能です。将来を予測する必要がないのです。
ふたつ目は、「数字がブレにくい」ことです。事業価値なら、成長率を5%と見るか20%と見るかで、企業価値が大きく変わってしまいます。一方、現金や不動産といった資産は、景気が悪くなったからといって一気に大きく変わるようなものではありません。この「変わりにくさ」自体が、評価の土台としての安定感、つまり安心感につながっていると考えています。
そして3つ目が、「見過ごされやすい」ということです。多くの投資家は、企業の将来性を判断する材料として主に損益計算書を見ます。簡潔にいえば、「この企業は将来、どれだけ儲かりそうか」という部分に注目するわけですね。売上や利益の伸び、成長性といった、いわば「華やかな」部分に関心が集まりやすいのです。
一方、貸借対照表にある現金や不動産といった資産には、意外と目が向けられていないことが多くあります。つまり、多くの人が見ていない部分だからこそ、そこにきちんと目を向けるだけで、他の投資家との差別化が生まれやすいのです。人と同じところばかりを見ていては、人と同じ結論にしか至りません。あえて人があまり見ていない場所に注目することが、割安な銘柄を見つけるための、実践的な近道になっていると感じています。
評価が簡単であること、数字がブレにくいこと、見過ごされやすいことの3つが組み合わさっているからこそ、非事業価値に注目するというアプローチは再現性が高く、かつ他の投資家に対する優位性にもつながりやすくなります。
シケモク投資家流「資産バリュー株投資」の4ステップ
――では、シケモク投資家さん流の「資産バリュー株投資」の基本的な進め方を、初心者にもわかるように教えてください。
シケモク投資家:大きく4つのステップで進めていきます。
①分析対象となる割安株を探す
②絶対的企業価値(内在価値)を算出
③相対的な企業価値を算出
④定性的な分析を行って最終判断
第1ステップは、スクリーニングです。数ある上場企業のなかから、まず検討する候補を絞り込みます。わたし自身は、「EDINET(金融商品取引法に基づく有価証券報告書等の開示書類に関する電子開示システム)」にある有価証券報告書のデータを使って、現預金や投資有価証券、賃貸等不動産などの数字を抽出し、Excelを使ってランキングにしています。ただ、そこまでやらなくても、ネット証券などのスクリーニング機能を使えば、資産バリュー株の候補を見つけることができます。
例えば、わたしの著書では「時価総額100億円以上、PBR(株価純資産倍率)0.4倍以下」という条件で検索する方法を紹介しています。そこで出てきた銘柄について、『会社四季報』などで自己資本比率や有利子負債の少なさを確認し、さらに1社ずつ決算書の貸借対照表を調べていく。最初から全部を詳しく調べるのではなく、まず候補を絞っていくわけです。
第2ステップでは、候補となった企業の内在価値を1社ずつ計算します。ここで使うのが、先ほどの計算式(内在価値=事業価値-非支配株主持分-有利子負債+現預金+有価証券+投資有価証券+賃貸等不動産)です。その企業が現金をどれだけ持っているのか、有価証券や投資有価証券をどれだけ持っているのか、不動産はどうなのか、有利子負債はいくらあるのか。それらを確認して、内在価値を出します。
例えば、著書ではマツダの例を紹介しています。2025年4月にトランプ関税でマツダの株価が723円の安値まで下がったとき、豊富なネットキャッシュにひかれてわたしも購入を検討しました。このときは2025年3月期第3四半期の決算説明会のプレゼンテーション資料が最新の情報でしたが、そこに記載されたネットキャッシュは3855億円。当時の時価総額は4568億円でしたので、時価総額の実に84%がネットキャッシュという驚くべき状況だったのです。
ただし、ここで「即買い」はしません。マツダについての書籍を複数読んだ結果、自動車業界の先行きを読む能力に乏しいと判断して、結局は購入を見送りました。もちろん、あれだけの歴史ある大企業ですし最近は業績も回復傾向にありますが、当時のわたしはそう判断しました。いずれにせよ、資産バリュー株投資というのは、「現金が多い企業を機械的に買えばいい」といった単純なものではないということです。
――そこで第3、第4のステップにつながるわけですね。
シケモク投資家:そうです。第3ステップでは、「ピーター・リンチ・チャート(著名投資家のピーター・リンチが考案した、株価の実績とPER(株価収益率)などの評価指標を、同じグラフの上に重ねて表示するチャート)」を使って、相対的な企業価値を確認します。内在価値と現在の時価総額に大きな差があったとしても、それだけですぐ株価が上がるとは限りません。そこで、過去の株価やバリュエーションと比較して、いまどのくらいの位置にいるのかを見るのです。
そして、第4ステップが最終確認です。ここでは有価証券報告書を一から読んでいきます。100ページ以上あることもありますが、その企業の歴史を見て、気になったところには線を引いてさらに調べる。何期かの業績を見て、「この年だけ営業キャッシュフローが落ちているけれど、なぜだろう?」と思ったら、その理由を調べる。そのようにして、数字だけではわからないところまで確認し、「この銘柄に投資して本当に大丈夫なのか」をしらみつぶしに考えていきます。
「割安なのに上がらない」をどう避ける?
――最後に、「バリュートラップ(指標上は割安と判断される銘柄に投資したものの、株価が上昇せずいつまでも割安なまま放置される状態)」を避けるにはなにが重要か、アドバイスをお願いします。
シケモク投資家:ポイントはふたつあり、ひとつは、「平均回帰(株価や評価指標が、長期的には過去の平均的な水準に戻っていく傾向があるという考え方)」を意識することです。先のステップ②の内在価値の計算で「割安だ」とわかったとしても、それだけでは不十分です。その企業が過去に市場からどのように評価されてきたか、つまりピーター・リンチ・チャートで見た、過去のPERやPBRの水準も、あわせて確認するようにしています。
もしその企業が、過去何年にもわたってずっと市場から低く評価され続けている(誰からも見向きもされていない)ようであれば、いくら内在価値の計算上は割安に見えても、その状態がこの先も変わらず続いてしまう可能性を慎重に考える必要があります。逆に、過去にはもっと高い評価を受けていた時期があるという実績があれば、なにかのきっかけで評価が過去の水準に戻っていく(平均回帰する)可能性を、より前向きに期待できます。
もうひとつのポイントは、成長性、つまり業績が伸びているかどうかです。どれだけ資産が豊富にあっても、本業の業績がずっと横ばい、あるいは悪化傾向にあるままだと、市場からの評価が変わるきっかけがなく、株価が見直されないまま時間だけが過ぎていってしまうことがあります。逆に、業績が右肩上がりに成長を続けていれば、その成長自体がいずれ市場に注目されるきっかけになりやすく、株価が見直される可能性も高まります。
「割安であること」は、あくまで投資の入り口に過ぎません。そこに加えて、「過去の評価の推移から見て、評価が見直される余地があるか(平均回帰の可能性)」、そして「業績自体に見直されるきっかけとなるような成長があるか」という2点を、あわせて確認するようにしています。このふたつの視点を持つことが、バリュートラップを避けるために、わたしがもっとも大切にしている考え方です。
シケモク投資家さんの書籍のご紹介
シケモク投資家(しけもくとうしか)
個人投資家。投資歴25年。理系大学院卒業後、大手電機メーカーに勤務。2022年9月末、資産4億円に到達したことを機にFIRE。2026年2月末で資産17億円に達する。株式投資をはじめたのは2001年。当初は銀行株への安易な投資で大きな損失を出すも、遠藤四郎氏の『株でゼロから30億円稼いだ私の投資法』(エール出版社)という本に出会い、企業の資産価値に注目する投資法に衝撃を受ける。以降は決算書や有価証券報告書を読み込み、現金、投資有価証券、不動産など企業が持つ資産価値に対して株価が極端に割安な企業を探す「資産バリュー株投資」を実践。企業価値を見極め、厳選した数銘柄に集中投資し、長期で保有するシンプルな投資スタイルを基本としている。学生時代はボート部でオリンピックを目指した体育会系。
関連記事
公式チャンネルで公開中!
招集通知がスマホの中に!