


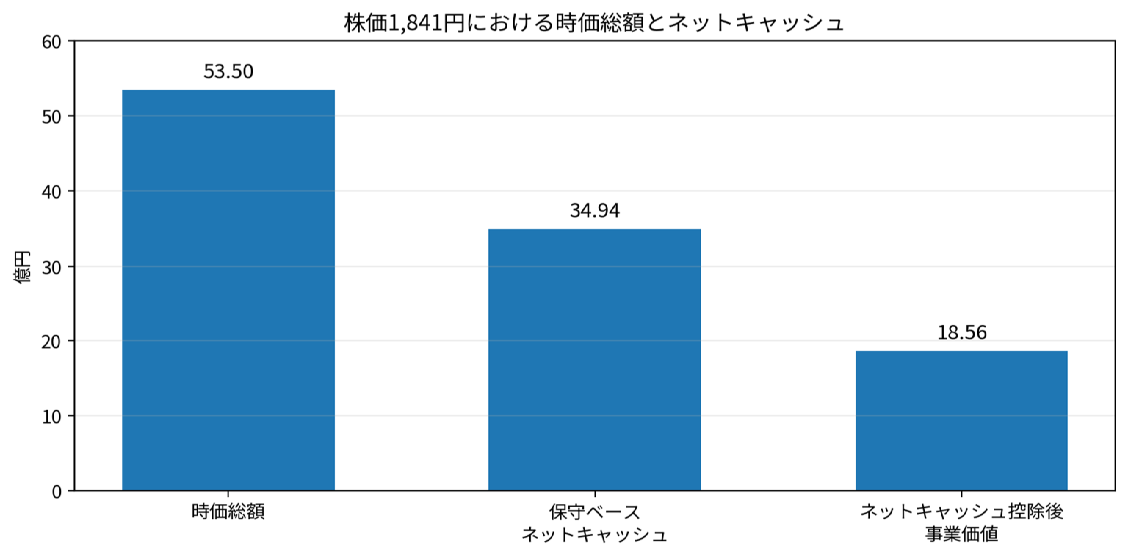
図2時価総額とネットキャッシュ出所:会社開示、FactSetデータ、株価1,841円を基に当社作成
6. なぜROE15.9%でもPER7.9倍、PBR1.25倍なのか
低い株価評価は、収益性そのものより利益の持続性と資本配分に対する市場の不信を映していると考える。第一に、2025年5月期は営業減益、2026年5月期は利益回復ながら売上計画未達、2027年5月期は営業利益40.9%増という大きな計画であり、市場は利益が直線的に伸びるとはみていない。第二に、2027年5月期の利益成長がビジネスソリューション事業の回復に依存し、ERP案件の開始が遅れている。
第三に、受託開発と人材稼働に依存する企業という見方が残っている。AI、U-Way、ServiceNow、ERP、プライム案件が伸びても、継続収益と再現性が十分示されなければ株価倍率は上がりにくい。第四に、ネットキャッシュは財務安全性を高める一方、現金のまま保有される限り高い収益を生まない。第五に、浮動株比率33.8%、機関投資家保有0.28%という株主構成から、好業績をあげても新規資金は入りにくい。第六に、20億円のM&A枠は示されたものの、資本が利益へ転換された実績はまだない。
したがって株価見直しに必要なのは、ROEの高さを示すことだけではない。ERPとAIを通じて利益成長が複数四半期続くこと、低収益案件からの撤退が事業別粗利率に寄与すること、M&Aの投資規律が示されること、株式流動性が改善することが必要になる。
7. 株価急落と立会外分売
短期の需給と中長期の流動性改善を分けて考える
同社株は2024年末1,430円から2025年末1,715円へ回復し、2026年5月期は利益回復、2027年5月期は増配予想、資本配分方針を背景に9月末2,026円まで上昇した。10月14日は一時2,060円まで買われ、終値2,011円だったが、第1四半期決算と立会外分売の発表翌日である10月15日は1,841円へ8.5%下落した。過去5年を見ると、同社株は長期業績だけでなく、利益率の変化、増配、通期見通し、株式需給に大きく反応してきた。
今回の決算には、営業利益が前年同期並みにとどまったこと、ERP事業の案件開始が遅れたこと、コンサルティング事業が会社想定をやや下回ったことから、7月以降に高まった通期利益成長への期待を修正する材料があった。一方、同日公表の立会外分売は10万株で、発行済株式数の約3.4%、現在の浮動株に対して約10%に相当する。分売価格は実施日の前営業日の終値または最終気配を基準に決まるため、分売実施前でもディスカウントと供給増を意識した売りが出やすい。今回の下落を決算失望だけで説明するのは適切ではない。
中長期では立会外分売を別の角度から見る必要がある。株主構成は創業者、経営陣、従業員持株会、取引先の安定保有が多く、FactSetデータでは把握可能株主66.5%、浮動株比率33.8%、機関投資家保有0.28%である。安定株主が多いことは長期投資を進めやすい反面、機関投資家がまとまった金額を投資しにくい。今回の分売は短期的には需給負担だが、会社が7月に掲げた株主構成の最適化と流動性向上を実行に移す施策でもある。分売後に出来高と新規株主が増えれば、流動性ディスカウントの縮小につながる可能性がある。
8. バリュエーション
市場は過去実績を下回るEPS成長しか織り込んでいない
株価1,841円、会社予想EPS233.66円から予想PERは7.9倍、最新BPS1,473.96円からPBRは1.25倍、予想配当70円から配当利回りは3.8%となる。予想ROEは簡便法で15.9%である。ROEが10%を大きく上回る一方、PBRは1倍台前半にとどまる。
株価に織り込まれたEPS期待成長率は、配当性向約30%の簡便な配当割引モデルを用い、株主要求収益率10.0%とすると約6.0%となる。要求収益率9.0%では約5.0%、11.0%では約6.9%である。2021年5月期EPS134.25円から2026年5月期EPS203.31円までの5年CAGRは約8.7%であり、現在株価は過去実績を上回る成長を要求していない。2027年5月期会社予想のEPS成長率14.9%との差を考えると、市場は会社計画の先に利益成長が鈍化することを織り込んでいるといえる。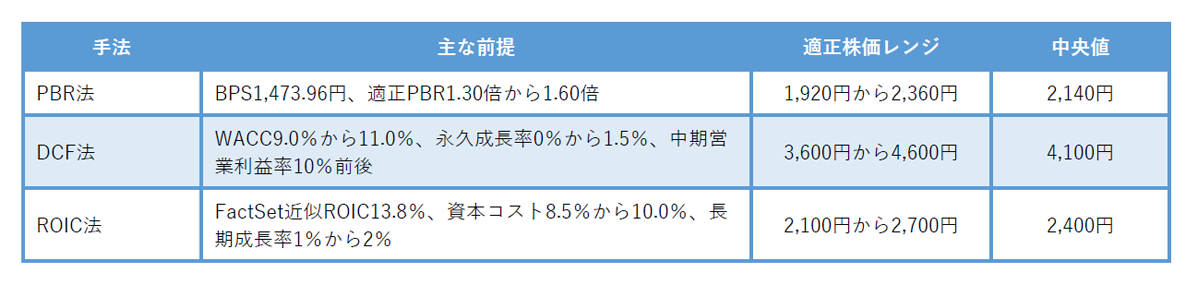
三法の中央値はPBR法2,140円、DCF法4,100円、ROIC法2,400円であり、三法中央値の中央は約2,400円となる。DCFはネットキャッシュの比重が大きく評価額が高く出やすいため、単独の目標株価としては用いない。投資判断で重視する現実的な中心レンジは2,100円から3,000円程度とする。現在株価1,841円から中心レンジ下限まで約14%、三法中央値の中央まで約30%の上昇率である。7月時点に示した中心レンジよりやや低く置くのは、ERP立ち上がりの遅れとネットキャッシュ減少を反映したためである。
9. 株価見直しのトリガーと次回決算の確認項目
株価見直しの最も重要な条件はERPの実行である。資格取得や組織整備から、案件開始、受注金額、売上計上、粗利率改善へ進む必要がある。第2四半期で具体的な案件開始が示され、第3四半期からビジネスソリューション事業の売上総利益額が大きく増えれば、通期営業利益40.9%増への信頼は高まりやすい。
第二は、ビジネスソリューション事業の売上総利益率である。今回20.0%まで戻った。第2四半期に20%台を維持し、第3四半期に会社計画23.0%へ近づけば、低収益案件からの撤退と案件構成改善が構造的なものと判断しやすくなる。第三はAIである。顧客向けAI売上の拡大と同時に、社内生成AI活用で一人につき生み出す売上総利益が改善すれば、価値提供型への転換が財務数値に表れる。
第四はM&Aである。ITコンサルティングまたはERP導入支援企業を適正な価格で取得し、買収後ROICが資本コストを上回ることを示せれば、余剰現金にかかる株価の割引は縮小しやすい。第五は次期中期経営計画であり、ROE、ROIC、最低現金保有額、M&A、配当、自己株取得の考え方まで数値で示せれば、資本配分に対する市場の見方は変わりやすい。
次回決算では、売上高と営業利益だけでは不十分である。ビジネスソリューションの売上総利益率、ERP案件開始状況、テクノロジーソリューションのAI売上と売上総利益率28%台、コンサルティング受注の回復、システム更改費用の発生額、生成AI活用による生産性を確認する。
10.総括
第1四半期は、AIとServiceNowが牽引するテクノロジーソリューションの成長が続き、懸念していたビジネスソリューションの売上総利益率も20.0%へ改善した。一方、ERP案件開始は遅れ、コンサルティングも会社想定をやや下回った。会社計画への確信が大きく高まった決算ではないが、高収益事業が崩れた決算でもない。
10月15日の株価急落は、決算に対する期待修正に加え、立会外分売発表による短期需給への警戒が重なったと考える。分売は発表翌日のザラ場で直接売却されるわけではないものの、将来の株式供給とディスカウントを意識した売りは生じ得る。一方、長期では浮動株と流動性の改善につながる施策であり、短期的な株価下落と中長期の資本市場での評価を分けて考える必要がある。
株価1,841円では予想PER7.9倍、PBR1.25倍、予想ROE15.9%、FactSet近似ROIC13.8%、ネットキャッシュ調整後PER2.7倍である。ERPの立ち上がりを慎重にみても、本業の利益創出力に対する株価評価は低い。今後の株価見直しには、ビジネスソリューションの粗利率改善、ERP案件の立ち上がり、AIによる売上と生産性の両面改善、規律あるM&Aが必要になる。投資判断は強気を継続する。
注記
・株価は2026年10月15日終値1,841円。予想EPS233.66円と予想配当70円は2027年5月期会社通期予想。最新BPS1,473.96円は2026年8月末。予想ROE15.9%は予想EPSを最新BPSで除した簡便法。
・時価総額は株価1,841円に発行済株式数2,906,000株を乗じて算出。予想PER、PBR、配当利回り、ネットキャッシュ調整後PERは当社試算。
・FactSet近似ROIC13.8%はLTM親会社株主帰属純利益を平均自己資本と平均固定リース債務の合計で除した短信ベースの試算値。FactSet値が後日確認できた場合はFactSet値を優先する。
・ネットキャッシュは現金及び預金から有利子負債を控除。2026年8月末は借入金控除ベース34.98億円、リース債務を含む保守ベース34.94億円。2026年5月末はそれぞれ37.87億円、37.82億円。
・財務データは原則としてFactSetの標準化データを参照するため、会社公表資料の表示科目、組替え、端数処理、事業別開示等と一部一致しない場合がある。事業別数値、KPI、中期計画、資本配分方針は会社資料を優先した。
・適正株価は一定の前提に基づく当社試算であり、将来の株価や企業価値を保証するものではない。DCF法はネットキャッシュの比率が高いため、他手法より高い値が出やすく、単独の目標株価として用いていない。
会社概要
シイエヌエスは1985年設立の独立系ITサービス企業で、東京証券取引所グロース市場に上場する。クラウド、AIなどの先端技術を活用し、企業の業務効率化とDX推進を支援する。2026年5月期から事業区分をテクノロジーソリューション、ビジネスソリューション、コンサルティングの三つに再編した。テクノロジーソリューションはServiceNow、AI、システム基盤、クラウド活用、ビジネスソリューションは金融、小売・流通向けシステム、U-Way、ERP、コンサルティングはDX戦略、業務改革、デジタル・AI人材育成を担う。
本社は東京都品川区。資本金は4億7,877万円、2026年5月期末の連結従業員数は258名。連結子会社はシイエヌエス北海道である。2030年5月期に売上高150億円、営業利益率12%を展望し、現在は2027年5月期を最終年度とするStage 2の中期経営計画を進めている。オーガニック成長に加え、M&Aとアライアンスを組み合わせて成長を目指す。
◆ご留意事項
本レポートは当該企業への取材や決算資料等を元に作成・表示したものですが、その内容及びデータの正確性、完全性、信憑性を保証するものではありません。本レポートは、情報提供のみを目的としており、投資の勧誘や推奨を意図したものではありません。オメガインベストメント及びジャパニーズインベスターオンラインは、本レポートの使用により発生した結果について一切の責任を負うものではありません。
本レポートは、対象となる企業の依頼に基づき、企業への取材を通じて当該企業より情報提供を受けていますが、本レポートに含まれる仮説や結論その他全ての内容はオメガインベストメントのリサーチによるものです。
本文及びデータ等の著作権を含む知的所有権はオメガインベストメントに帰属します。配布、譲渡、複製、及び転送その他の利用は本レポートの著作権侵害に該当し、固く禁じられています。
- 1
- 2
関連記事
公式チャンネルで公開中!
招集通知がスマホの中に!