


AIは好調、低採算事業も改善に向かう。株価急落で再び開いた事業価値との距離。
投資判断
投資判断は強気を継続する。第1四半期は会社計画への確信を大きく高める内容ではなかったが、AI案件とServiceNow案件が牽引するテクノロジーソリューション事業は想定を上回り、これまでの分析で最も重視してきたビジネスソリューション事業の売上総利益率も前四半期16.4%から20.0%へ改善した。一方、ERP事業は案件開始が遅れ、コンサルティング事業も会社想定をやや下回った。良い点と課題が併存する決算であり、通期会社計画の達成確度が一段上がったとまでは見ない。
それでも強気を維持する最大の理由は、10月15日終値1,841円の株価が再び本業の収益力を過少評価する水準に戻ったためである。予想PERは7.9倍、PBRは1.25倍、予想ROEは簡便法で15.9%、FactSet近似ROICは13.8%となる。さらに2026年8月末の保守ベースネットキャッシュは34.94億円で、時価総額53.50億円の65.3%を占める。ネットキャッシュ調整後PERは2.7倍にとどまる。ERPの遅れを織り込んでも、利益を継続的に生む事業の株価評価はなお低い。
10月15日の株価は前日終値2,011円から1,841円へ8.5%下落した。決算内容には営業利益横ばい、ERP案件開始の遅れ、コンサルティング事業の想定未達といった慎重材料がある。同時に会社は10万株の立会外分売を発表しており、これは発行済株式数の約3.4%、現在の浮動株に対して約10%に相当する。立会外分売そのものが発表翌日のザラ場で市場売却されるわけではないが、将来の株式供給増と分売価格のディスカウントが意識され、短期的な需給悪化を先回りする売りが出ることはある。したがって今回の急落は、決算に対する期待修正と立会外分売による需給懸念が重なったとみるのが自然である。中長期では、分売は会社が掲げる株主構成の最適化と株式流動性向上の具体策でもあり、短期の需給負担とは分けて評価したい。
これまで、ビジネスソリューション事業の売上総利益率が20%台へ戻るか、テクノロジーソリューション事業が28%台の売上総利益率を維持できるか、ERP受注が具体化するかを第1四半期の確認項目とした。今回、前二項目はおおむね確認できたが、ERPは未達である。したがって従来の見方を修正する必要はないが、会社計画の利益成長を実現するうえでERPが最重要課題であるとの見解はむしろ強まった。
1. 第1四半期決算
売上は想定線、利益は費用期ずれを含み上振れ
2027年5月期第1四半期の売上高は20.36億円で前年同期比8.7%増、営業利益は1.82億円で0.2%増、経常利益は1.91億円で4.9%増、親会社株主に帰属する四半期純利益は1.28億円で17.2%減だった。純利益の減少は、前年同期に投資有価証券売却益0.46億円を計上した反動が主因であり、本業悪化による減益とは分けて考えるべきである。売上総利益は5.10億円で4.5%増となった一方、売上総利益率は26.0%から25.0%へ1.0ポイント低下した。
営業利益は前年同期並みだが、会社の想定は上回った。会社は採用関連費用の下振れとシステム更改関連費用の期ずれを理由として挙げている。後者は第2四半期以降に発生する見込みであるため、第1四半期の利益上振れを通期の利益上振れへそのまま結び付けるのは早い。一方、本社移転費用とERP事業拡大に伴う販管費増を吸収して営業利益を維持した点は、基礎収益力が弱まった決算とも言いにくい。
会社は売上高92.78億円、営業利益9.66億円、営業利益率10.4%、親会社株主に帰属する当期純利益6.79億円という通期予想を据え置いた。第1四半期の進捗率は売上高21.9%、営業利益18.9%である。会社はもともと下期に利益が偏る計画としており、現時点では7月公表予想通りの進捗を見込むとしている。したがって、現段階で会社予想を下方に見る必要はない一方、達成確度を高めるには第2四半期以降の事業別採算を確認する必要がある。
2. 三事業の評価
AIの強さとビジネスソリューションの採算回復が要点
テクノロジーソリューション事業
売上高は9.52億円で前年同期比17.8%増、売上総利益は2.74億円で16.7%増、売上総利益率は28.8%だった。AI案件とServiceNow案件が業績を牽引し、会社想定を上回った。同事業は企業価値形成の主な成長源と位置づけており、この見方を変更する材料はない。生成AI案件が既存顧客内で拡大し、ServiceNowが新規案件を積み上げれば、会社計画の売上高41.13億円、売上総利益11.77億円は達成可能性が高まる。
今回、会社はAIの進展を前提に、企画、提案、要件定義などAIによる代替が難しい領域へ注力する考えを示した。さらにNTQとの協業でAI駆動開発を活用したモダナイゼーションサービスを構築している。同社にとってAIは顧客向け売上を作る商材であるだけでなく、自社の開発、テスト、文書作成、提案準備の生産性を高め、人月依存を薄める手段でもある。今後の主要KPIはAI売上、ServiceNow売上、売上総利益率28%台の維持、AI案件の顧客分散、生成AI活用による一人につき生み出す売上総利益である。
ビジネスソリューション事業
売上高は9.00億円で0.7%増、売上総利益は1.79億円で9.6%減、売上総利益率は20.0%だった。前年同期22.3%には届かないが、2026年5月期第3四半期14.5%、第4四半期16.4%から連続して改善している。第1四半期で20%台へ戻るかを重要な確認項目としてきた。この点では初期的な改善を確認できた。
ただし、通期計画の達成条件は厳しい。会社は2027年5月期に同事業の売上高42.42億円、売上総利益9.75億円、売上総利益率23.0%を計画する。第1四半期の売上総利益1.79億円に対し、残り3四半期で約7.96億円が必要であり、一四半期平均で約2.65億円となる。ERP事業の案件開始は遅れているため、粗利率改善だけでは会社計画に届かず、第3四半期以降にERP売上と利益額が立ち上がる必要がある。
会社はOracle NetSuiteの社内導入を起点に、業界向けテンプレートを整備し、年商600億円未満の企業を中心にプライム案件を狙う。さらに大企業向けにはOracle Fusion Applicationsを軸に展開する方針である。戦略は具体化してきたが、投資家が確認したいのは受注件数、案件規模、売上計上時期、導入後の継続的な売上である。第2四半期以降はERP案件の開始とビジネスソリューション事業の売上総利益率20%台維持を最優先で確認したい。
コンサルティング事業
売上高は1.84億円で6.8%増、売上総利益は0.56億円で3.1%増、売上総利益率は30.5%だった。前年同期より増収増益ではあるものの会社想定を若干下回り、前期後半の売上総利益率35%台からは低下した。会社は受注に回復の兆しがあるとして第2四半期以降の挽回を目指す。企業価値形成では、同事業単独の売上規模よりも、顧客課題を上流で把握し、テクノロジーソリューションやビジネスソリューションの開発案件へつなげる役割が重要である。プライム案件の売上、採算、他事業への展開額を確認したい。
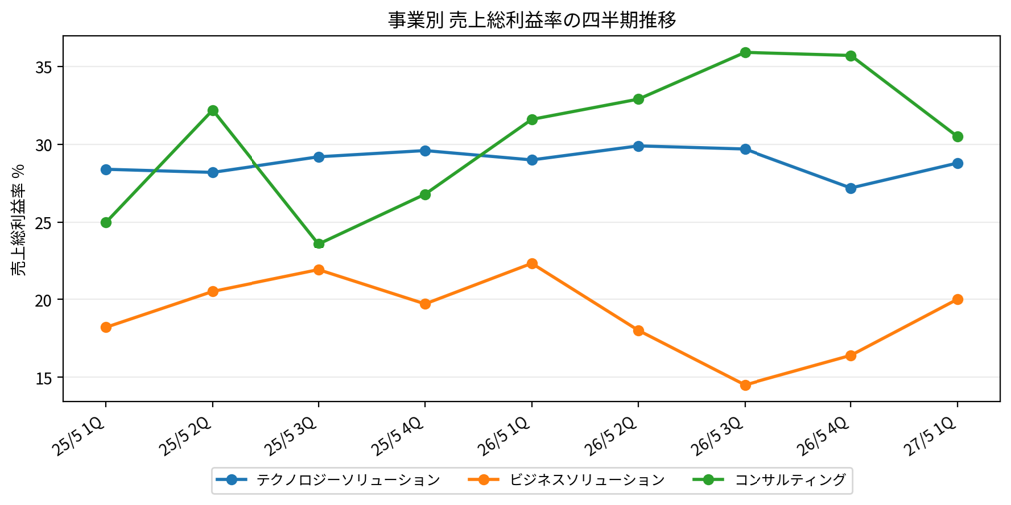
図1事業別売上総利益率の四半期推移出所:シイエヌエス決算説明資料を基に当社作成。
3. 通期計画の達成条件
ERPの遅れをAIと採算改善でどこまで補えるか
通期会社計画は売上高92.78億円で前期比19.3%増、営業利益9.66億円で40.9%増、営業利益率10.4%である。売上成長以上の営業増益を実現する前提は、強化ビジネスの拡大、低収益案件からの撤退、案件構成の改善、生成AIの全社活用による生産性向上である。第1四半期ではAI案件の強さとビジネスソリューションの粗利率反転は確認できたが、ERPの売上寄与は後ろ倒しとなった。
会社は第1四半期営業利益が想定を上回ったとしているが、システム更改費用の期ずれは第2四半期以降に発生する。したがって、営業利益1.82億円の進捗だけで会社計画を判断するより、事業別売上総利益の変化を見る方が有効である。第2四半期でビジネスソリューションの売上総利益率が20%台を維持し、コンサルティングの受注回復が売上へ反映されれば、会社計画への不安は後退する。反対にERP案件の開始がさらに遅れ、ビジネスソリューションの粗利率が再び20%を割り込む場合は、営業利益9.66億円の達成ハードルが上がる。
上振れ要因は、AI案件が想定以上に拡大すること、ServiceNowの新規大型案件、低収益案件撤退による粗利率改善、生成AIの社内活用による生産性向上である。下振れ要因は、ERP案件のさらなる後ろ倒し、AI大型案件の終了、外部人材単価の上昇、コンサルティング案件の受注回復遅れである。会社計画は十分狙える範囲にあるが、現時点では上振れよりもERPの実行確認を優先したい。
4. 成長戦略
AI、ERP、M&Aを価値提供型ビジネスへの転換につなげる
会社は利益率向上策として、案件ごとの収益性管理の高度化、低収益案件の見直しと撤退、ERPやAIなど強化ビジネスへの人材シフト、プライム案件の獲得、生成AI活用、SI知見のテンプレート化と再利用を進める。会社が掲げる労働提供型から価値提供型ビジネスモデルへの転換は、現在の低い株価評価を変えるうえでも重要である。市場が人月型受託開発企業として評価する限り、高いROEがあってもPERとPBRは上がりにくい。
M&A方針は今回さらに具体化した。主な対象はITコンサルティング企業とERP導入支援企業であり、前者ではプライム案件獲得のためのコンサルティングノウハウと人材、後者ではERP導入・構築リソースの獲得を狙う。20億円の成長投資枠に対し、対象領域が具体化した点は前進である。採用市場が厳しい中、M&Aによって上流人材やERP人材をまとめて獲得することには合理性がある。
次に必要なのは投資規律の説明である。買収価格、対象企業の利益率、主要人材の残存条件、のれん、買収後ROIC、既存顧客へのクロスセルを示せれば、現金が将来利益へ転換される確度を投資家が判断しやすくなる。反対に、高値買収や統合遅延が起これば、現在の財務優位性が株主価値の毀損につながる可能性もある。M&Aの実行そのものより、資本コストを上回る収益を生むかを評価したい。
5. 財務、ROIC、ネットキャッシュ
高い資本効率に対して株価評価は低い
2026年8月末の現金及び預金は34.98億円、自己資本は42.83億円、自己資本比率は77.1%である。有利子負債はリース債務が中心で、流動分0.01億円、固定分0.03億円にとどまる。ネットキャッシュは借入金控除ベースで34.98億円、リース債務を含めた保守ベースで34.94億円となる。2026年5月末の保守ベース37.82億円から約2.88億円減少した。第1四半期はキャッシュフロー計算書を作成していないため内訳の推測は避けるが、配当1.77億円の支払いと税金支払いなどが含まれる。
FactSet近似ROICは13.8%と試算する。LTMの親会社株主に帰属する純利益は、2026年5月期純利益5.91億円から前年第1四半期純利益1.55億円を控除し、今回第1四半期純利益1.28億円を加えた約5.64億円である。平均投下資本は、2025年8月末と2026年8月末の自己資本および固定リース債務から約40.94億円とした。前期末の14%台からやや低下するが、資本コストを上回る水準を維持していると考える。
株価1,841円では時価総額は53.50億円となる。保守ベースネットキャッシュ34.94億円を控除すると、株式市場が本業に付けている価値は約18.56億円である。会社予想純利益6.79億円と比べると、ネットキャッシュ調整後PERは2.7倍にすぎない。ネットキャッシュ比率が65%まで低下したことで7月時点より調整後PERは上昇したが、それでも本業の利益創出力に対する評価は低い。
- 1
- 2
関連記事
公式チャンネルで公開中!
招集通知がスマホの中に!